商务合作:Hannah
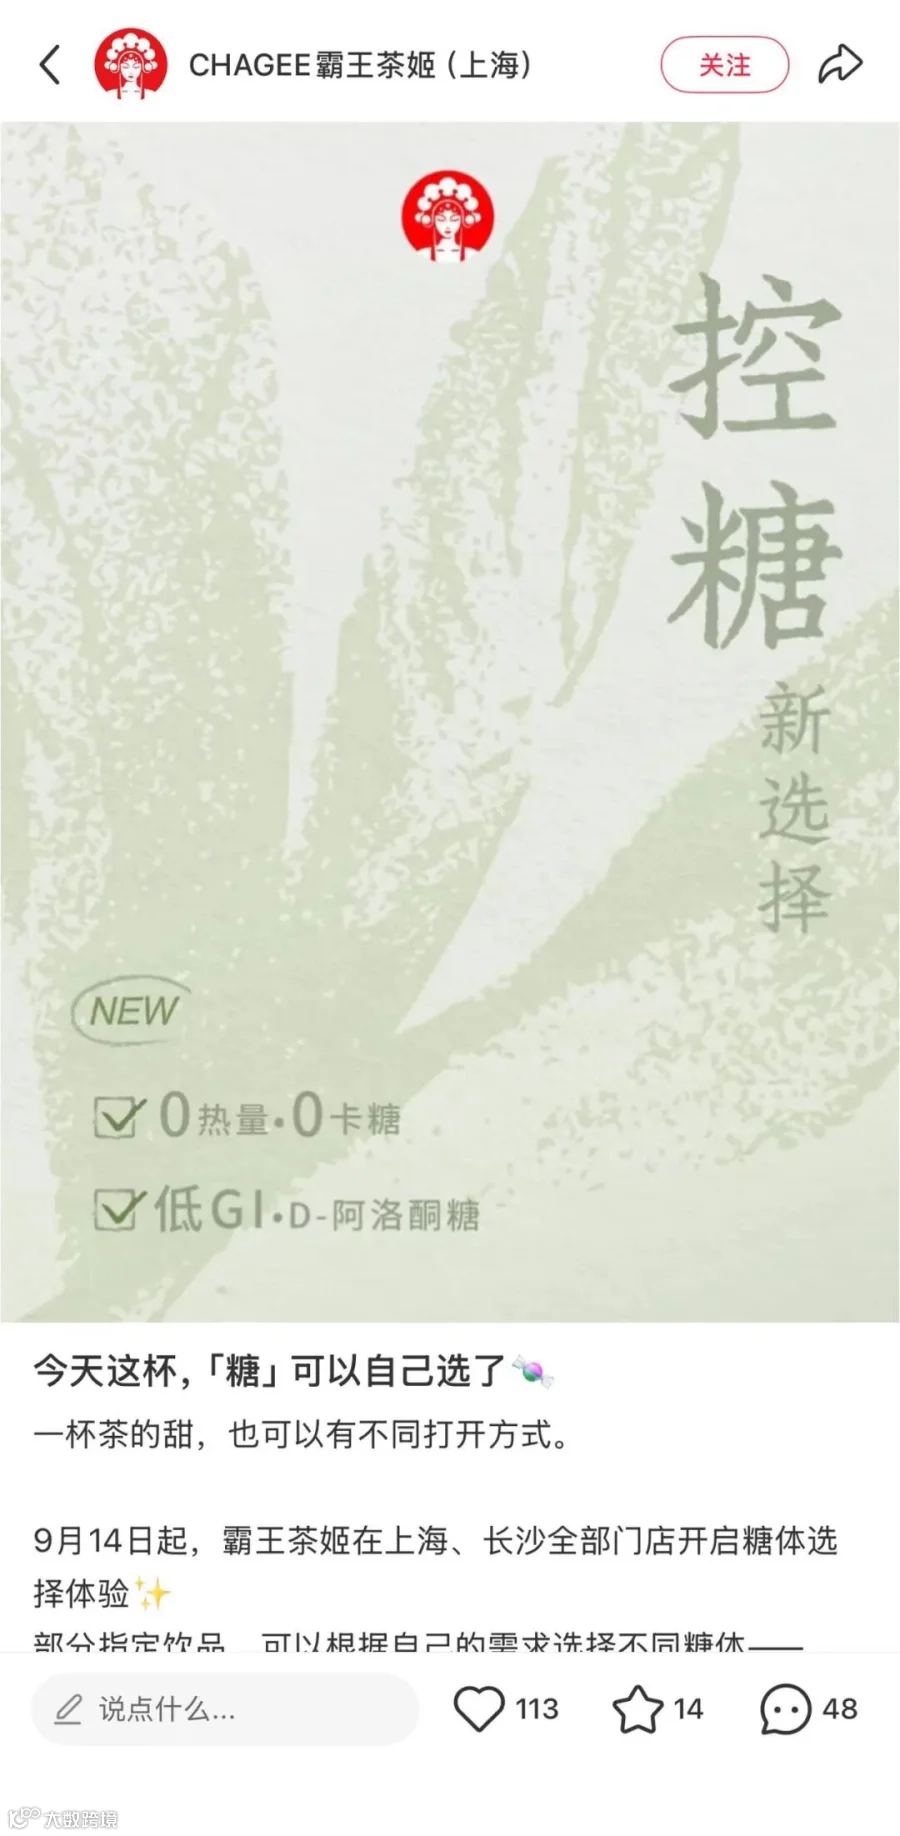
今天,霸王茶姬的点单页,混进了一个不太一样的名字:低GI·D-阿洛酮糖。

控糖这两年已经不算新鲜事,社交平台上的#控糖打卡# #成分党#等相关内容动辄百万播放,乘着这股东风,“低GI”被挖了出来,并顺理成章地成为了那个万众瞩目的“热门”。
过去一段时间,低GI的风吹过了休闲零食、烘焙食品、糖果巧克力,今天,终于吹到了新茶饮市场。
-01-
多出来的选项
事实上,霸王茶姬这次的动作,比小编想象的要克制的多。
新选项没铺全产品线,只挂给四款:伯牙绝弦、花田乌龙、粉芭乐、琥珀光。时间卡得紧,9月14日到9月27日,前后两周。城市只挑了上海和长沙,而且是两座城市的全部门店一起上。
这几条限制拼在一起,信息量不小。糖度选项这东西,从来都是茶饮品牌细分客群的战场。三分糖、不另外加糖、0糖,每一档背后都是一次人群切分,如今轮到低GI来分这块蛋糕了。
为什么是这四款?伯牙绝弦、花田乌龙是霸王茶姬的基底茶大单品,茶感清雅,走「轻甜衬托茶香」的路子;粉芭乐、琥珀光更偏果味、更年轻。它们刚好覆盖品牌最核心的两类人,拿来试水温,成了说明低GI有群众基础,不成影响面也兜得住。
为什么是上海和长沙?这两座城一直是茶饮新品的第一试验场—上海测的是白领的健康消费力,长沙测的是年轻人的跟风传播力。把一个专业的「低GI」概念丢进去,既能拿真实购买数据,也方便在社媒上造声量。
还有个细节值得玩味:霸王茶姬把它放在「糖度选项」里,没另起一款新品。
意味着不用重新研发、不用动供应链,点单页多打一行字,试错成本几乎为零。数据不好撤了就行,跑通了这套逻辑能直接平移到全产品线。这种轻量试水,是不确定性高时的标准打法。
但关于这次菜单栏的调整,更值得关注的是那栏里的新名字。
-02-
大厂盯了很久的「代糖新贵」
D-阿洛酮糖这个名字,消费者或许还有点陌生,但在食品工业里,它已然成为了香饽饽。
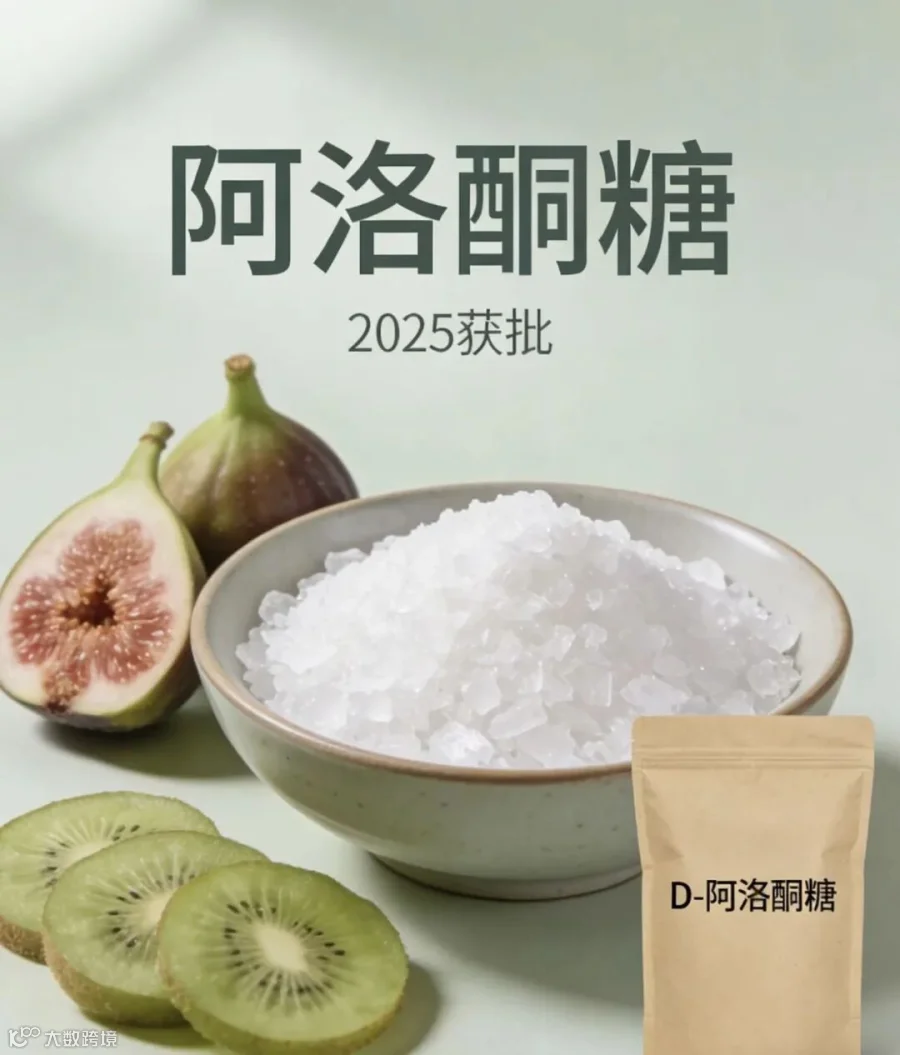
它是一类天然稀有单糖,微量藏在无花果、猕猴桃、小麦里,甜度约为蔗糖七成,热量却只有一成,血糖生成指数接近零。

比起赤藓糖醇、甜菊糖这些前辈,它最被看重的本事是能像蔗糖一样参与美拉德反应,可以炒糖色、上色、增香。解决了代糖工业味太重的问题,应用面一下从饮料扩到烘焙、糖果甚至家常小炒。简单说,它能让红烧肉泛起红亮光泽,让蛋糕挂上焦糖香,场景比上一代代糖宽出一截。
国内的法规闸门,到2025年7月才真正打开。国家卫健委发布第4号公告,批准它作为新食品原料,适用人群除婴幼儿、孕妇及哺乳期妇女外都能吃。从2020年首次受理到正式获批,中间走了五年;期间酶制剂先一步放行,才算打通生产链路。闸门一开,企业压了多年的配方才有落地的底气。
中国食品产业分析师朱丹蓬表示,阿洛酮糖获批“符合我国代糖产业不断创新升级的趋势”,凭安全和口感优势“有望快速渗透饮料、烘焙、糖果等市场”。代糖迭代到这一代,终于有人能兼顾健康和风味。
食饮行业对此反应迅速,2025年9月,奈雪把「瘦瘦小绿瓶」升级,用阿洛酮糖替换原有代糖,拿下低GI认证(GI值做到37,低于「低GI」标准的55),成了茶饮行业第一个吃螃蟹的。同月23日,中粮发布国产阿洛酮糖产品,现场和霸王茶姬、蒙牛等签了意向合作。有意思的是,当时霸王茶姬的质量总监就对外说,公司已在首批产品研发中尝试应用、正推进测试,只是「还没确定明确上市计划」。如今这趟上海长沙的两周体验,大概率是那次测试走完后的市场验证。
把目光拉远,代糖这门生意有前车之鉴。赤藓糖醇借「0糖」东风,价格一度冲上4万元一吨,随后产能狂飙、价格战打到1万元一吨,全行业陷入去产能阵痛。阿洛酮糖眼下处境相似又更难:比赤藓糖醇贵,市价约为蔗糖三到四倍,消费者认知还停在「没听过」。技术、成本、教育,三道坎一个都没绕开。
-03-
写在最后
但今天,新茶饮头部品牌已然开始试水,所以,茶饮的低GI时代,真的要来了吗?
或许,风已经起来了,但离「时代」还早。
需求侧,低GI确实踩在点上。无糖茶过去两年高增长,可一线城市渗透率触顶、消费者对「0糖」的新鲜感退潮,品牌急需一个新的健康叙事接续增长。从「0糖」到「低GI」,话术从「没有糖」升级成「有糖也不怕升血糖」,对那些既舍不得甜、又怕负担的人,说服力硬了一截。不止茶饮,康师傅、统一、蒙牛、元气森林都推出了含阿洛酮糖的产品,连可口可乐都在推进研发—一场跨品类的换糖,正在发生。

它的核心受众也比「0糖」更宽:健身人群要控热量、孕产期女性忌人工代糖、银发族盯血糖,阿洛酮糖恰好能同时接住几类需求。
供给侧,霸王茶姬这一步更像占位。两周、两城、四款,所有信号都指一次小范围验证。它在测两件事:消费者愿不愿意为“低GI”多付一点,以及原位替换后招牌茶的口感掉不掉链子。
对中小品牌,这场换糖更像一道分水岭。阿洛酮糖现在贵,供应链又集中在保龄宝、百龙创园、中粮几家头部,谁先和上游绑定量,谁就提前拿到成本优势。等价格降到和赤藓糖醇一个量级,低GI才可能从大牌的尝鲜钩子,变成全行业的标配档位。这背后是技术、产能和资金的较量,头部企业已经落子,后来者想追,成本和认知两道关都不好过。
真正决定低GI能否成势的,还是两条曲线。一条是成本,产能放量把价格压下来,品牌才敢铺进日常菜单;一条是认知,等「低GI」从成分表里的生僻词,变成和「0糖」一样人人秒懂的标签,糖度选项里才可能出现长期的低GI档位。
最后提醒一句:低GI不等于能放开喝。它解决血糖波动,不解决总热量,低GI糖度,只能把负担调低一档,不是把账销掉。
-end-
第三届中国无糖低GI健康食品研讨会定档广州!
计划于9月22-23日在广州祈福会展中心举办。
推荐阅读