只看一个数字很容易看错,真正要琢磨的是转向本身。我把这段时间看到的归成五条,逐条讲。
麦肯锡有一个判断我印象很深:当前部分领先的中国企业,在非本土市场的收入已经占到 30%—40%;而成熟的全球化企业,这个比例能到 80%。
中间这 40 个百分点,差的不是市场覆盖,是把研发、制造、供应链、人才在全球范围内真正整合起来的能力。这句话听着抽象,落到数字上就很具体——
中国上市公司协会 8 月 31 日发布的半年报统计:上半年共有 3196 家上市公司披露境外收入,合计 6.06 万亿元,同比增长 22.9%;其中 553 家公司的境外营收占比超过一半。结构上,电子行业上市公司境外营收增速超 40%,储能产业增长 27.1%。
再看一个我经常拿来当例子的数字:宁德时代 2026 年上半年境外业务收入 871.29 亿元,同比增长 42.35%,境外毛利率 29.97%,而境内是 21.16%。
海外毛利率比国内高出将近 9 个百分点——这就是"体系出海"和"产品出海"最现实的差别。产品出海赚的是差价,体系出海赚的是能力溢价。
我们这代人经历了两次换挡。第一次是从"老三样"(服装、家电、家具)换到"新三样"(新能源汽车、锂电池、光伏);现在第二次换挡已经开始,接棒的是工业机器人、人工智能、创新药(新新三样)。
这里我要说一个我愿意公开讲的"考据过程",因为它关系到一家行业大会主办方的态度。
有一组流传很广的数据说:中国工业机器人出口同比翻倍,增长 106.7%。我查了三遍。海关总署 7 月 14 日发布会上的官方口径是:2026 年上半年,我国工业机器人出口 62.9 亿元,增长 18.6%,销往全球 141 个国家和地区;同时,2025 年我国工业机器人出口规模首次超过进口,成为净出口国。
18.6% 和"翻倍",差的不是几个百分点,是判断的方向。所以这篇文章里,我采纳的数据都尽量做 了交叉验证,验证不到,一律不用。
真实的图景其实已经足够有说服力:从净进口国变成净出口国,这一步中国工业机器人只用了几年。创新药那边,对外授权金额创下历史新高,在研新药管线在全球的占比约 30%(《新格局、新趋势、新挑战——2025-2026 年中企出海调研报告》,澳洲会计师公会、上海国家会计学院、德勤中国联合发布;该报告基于 175 份有效问卷,样本不大,方向可参考)。
还有一个形态上的变化,行业里讨论得不多但我认为很重要:AI 与算力出海,是没有实物形态的。它不靠集装箱,靠 Token 调用输出服务能力;而且出于主权可控的考虑,属地化算力节点的趋势非常明显。这意味着未来的"出海目的地",可能不只按国家划分,还要按算力节点划分。
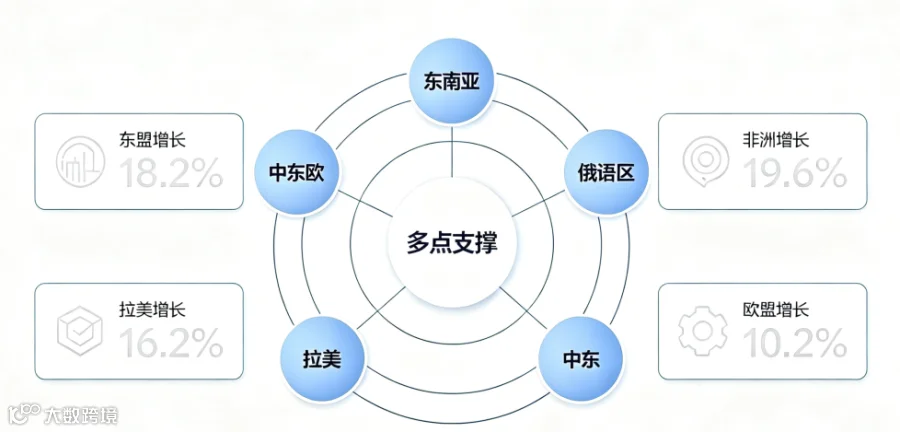
同一份调研报告显示:74% 的受访企业首选亚洲作为出海目标市场,除了文化同源,东南亚凭借市场容量、人口红利与互联网普及率这"三重吸引力",成为核心支点;欧洲和南美洲分别占 33% 和 26%。
海关数据可以交叉印证这个"多点"。2026 年上半年:对东盟进出口 4.34 万亿元,增长 18.2%,连续 10 个季度增长;对非洲增长 19.6%,对拉美增长 16.2%,对欧盟增长 10.2%。
请注意这里的一个细节:非洲和拉美的增速,都超过了欧盟。而三五年前,大多数出海企业眼里只有东南亚和欧美两块地图。
东南亚之外,俄语区、拉美(墨西哥、巴西)、中东、非洲以及中东欧(匈牙利、波兰),因为成本、地理和产业链协同的优势,正在成为新的热门区域。对我这样一个办会的人来说,这张地图的变化直接决定对接会怎么排、嘉宾怎么请、主理人怎么设。
海关总署的数据:2026 年上半年,我国民营企业进出口 14.53 万亿元,增长 17%,占外贸总值的 57%,贡献了近六成的外贸增量。当然,因为各种内外部环境的环境,一部分行业龙头企业已经把部分产能放在海外了,这些产能已经不在外贸数据里了,这应该是民营中小企业外贸总值占比被动提升的原因之一。
五年前的各种出海大会,台下坐的主要是央企、国企和有海外部的上市公司;现在越来越多的参会者是中小企业的老板,他们可能只带一个翻译,或者干脆自己去。
这个变化对会议内容的杀伤力,比很多人想的大得多。同一场论坛,给大企业讲"全球组织架构设计",中小企业听了会觉得离自己很远;他们真正想要的是"在越南注册公司要多久、多少钱、找谁办、出问题怎么办"。
一句话总结这条转向:参会者要的是"拿来就能用",不是宏观叙事。
这是我今天最想让出海人认真看的一条。
调研报告里有一组数据:68% 的受访企业尚未建立海外业务风险管控机制,或者只做了基础应对方案;32% 的企业对海外资金缺乏统一规划与管控;40% 的企业依赖代理机构完成基础税务申报,并不熟悉当地的税制和合规要求。
而在"最具挑战的领域"这个问题上,企业的答案不是市场、不是资金,是"合规与风险"和"组织与人才"——这两个的关注度显著高于财务、战略、运营和信息系统。
翻译成大白话:企业已经从"要不要出去、去哪"进入到了"出去以后怎么不摔跤"的阶段。他们对"机会"的焦虑,正在被"能力"的焦虑替代。
这也解释了一个我经常听到的抱怨:找不到靠谱的服务商。注意,不是"找不到服务商"——市场上服务商多得很;是找不到"敢用"的服务商。因为没有人替他们做过甄别,也没有人愿意为推荐这件事担责。