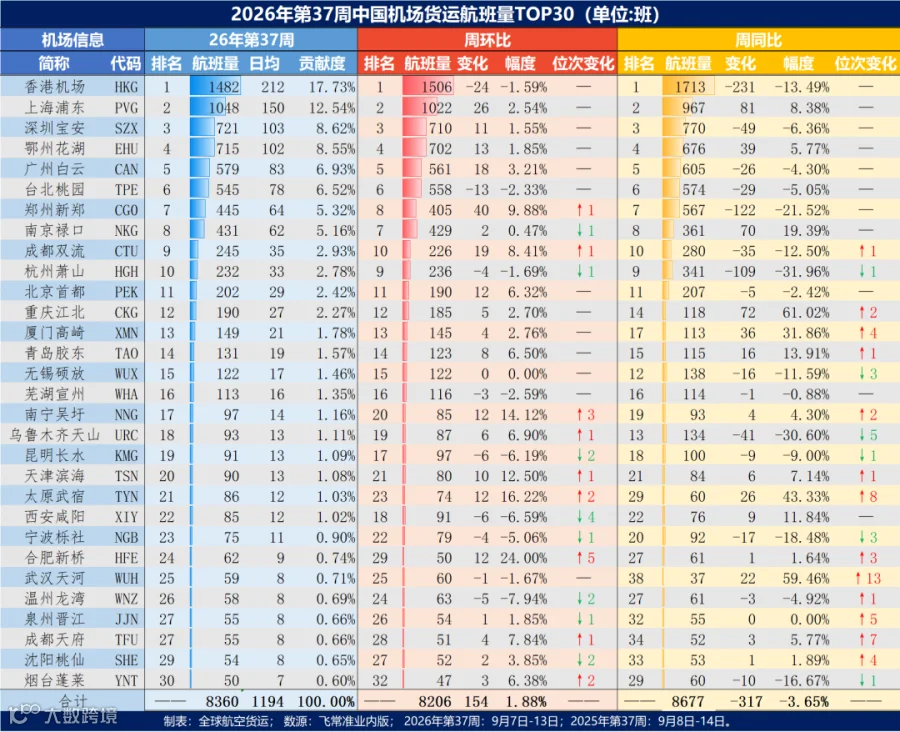
2026年第37周(9月7日-13日),中国(含港澳台)TOP30机场货运航班量合计8360班,日均1194班。从整体趋势看,周环比增加154班,增长1.88%,连续五周反弹,周同比减少317班,下滑3.65%,显示市场在短期回暖明显,但长期需求仍面临一定压力。
合肥新桥,环比增12班,增幅24.00%,位次大幅上升5位;
太原武宿,环比增16班,增幅16.22%,位次上升2位;
南宁吴圩,环比增12班,增幅14.12%,位次上升3位;
天津滨海,环比增10班,增幅12.50%,位次上升1位;
郑州新郑,环比增40班,增量领衔,增幅9.88%,位次上升1位。
香港机场,环比少24班,降幅1.59%,依旧保持第一,但运力环比回落;
1.头部枢纽分化:香港、台北桃园环比减少;内地核心货运枢纽上海浦东、深圳宝安、广州白云、鄂州花湖环比全部增长,内地干线货运枢纽短期运力持续加码。
2.中西部、北方部分机场增量亮眼:合肥、太原、郑州、乌鲁木齐、天津等内陆机场环比大幅增长,航空货运运力正在向内陆节点扩散。
重庆江北,同比增72班,增幅61.02%,位次上升2位,增幅领衔;
武汉天河,同比增37班,增幅59.46%,位次上升13位,位次提升幅度领衔;
太原武宿,同比增26班,增幅43.33%,位次大幅上升8位;
厦门高崎,同比增36班,增幅31.86%,位次上升4位;
上海浦东,同比增81班,增量领衔,增幅8.38%;
香港机场,同比少231班,降幅13.49%,虽然排名第一,但运力相比去年同期大幅缩水,是所有机场中绝对减少量最大;
广州白云、台北桃园、深圳宝安、芜湖宣州、昆明长水、温州龙湾均出现不同程度同比下滑。
1.区域格局重塑:传统核心货运港香港、杭州、郑州同比大幅下滑;而重庆、武汉、太原、厦门等机场同比爆发式增长,内陆、中西部机场航空货运运力投放大幅超过去年同期。
2.浦东、鄂州保持正向增长,作为内地两大核心货港,韧性较强。
中部枢纽强势崛起:同比增61.02%的重庆江北、同比增59.46%的武汉天河、环比增24.00%合肥新桥表现抢眼。这表明中部地区电子信息、跨境电商等产业的物流需求旺盛,正在成为航空货运新的增长极。
专业货运枢纽韧性足:鄂州花湖作为专业货运机场,在总量巨大的基础上依然保持环比和同比双增长,显示出其航线网络和货源组织的稳定性。
头部枢纽企稳回升:上海浦东作为国际航空货运枢纽,环比和同比均实现正增长,起到了稳定大盘的“压舱石”作用。
同比普遍下滑:在TOP30机场中,有16个机场同比出现负增长。香港、郑州、杭州、乌鲁木齐等枢纽同比降幅均超过10%,反映出整体市场需求相较于去年有所萎缩。
传统门户机场承压:香港机场同比大跌13.49%,深圳宝安同比下跌6.36%,广州白云同比下跌4.30%,台北桃园同比下降5.05%。传统一线门户机场面临周边枢纽分流和全球贸易疲软的双重压力。
部分机场排名剧烈波动:如西安咸阳环比下降6.59%,排名下降4位;昆明长水环比下降6.19%,排名下降2位;温州龙湾环比下降7.94%,排名下降2位。这些机场受单一航线或特定货源影响较大,抗风险能力有待提升。
短期(未来两周):随着中秋、国庆“双节”临近,预计下周(第38周)将迎来节前出货小高峰,环比数据有望继续改善。但受宏观经济和去年同期高基数影响,同比数据转正难度较大。
中期(第四季度):进入第四季度的黑五、双十一、圣诞备货传统旺季,欧美航线需求有望回升。上海浦东、深圳宝安、鄂州花湖等具备强大国际航线网络的机场将率先受益。但需警惕全球贸易保护主义及地缘政治对供应链的冲击。
长期结构变化:郑州、成都、重庆、合肥、武汉等中西部枢纽的崛起趋势不可逆转,将逐步改变中国航空货运“沿海独大”的格局。专业货运机场与综合枢纽的协同效应将更加明显。
2026年第37周,中国航空货运市场呈现“环比回暖、同比承压、结构分化”的态势。头部枢纽展现韧性,中部机场高速增长,但整体同比下滑的阴影依然笼罩。建议各机场及货航企业抓住双节前的出货窗口期,同时积极拓展新兴市场航线,优化货源结构,以应对未来可能持续的需求波动。文/空运哥


 全球航空货运