

本文为星球用户定制文章(星球福利之一),参考DIGITIMES 《AI伺服器預期將推動3Q26記憶體營收續創新高》,09.14已上传至星球。
AI服务器持续拉动高带宽存储需求,Samsung Electronics、SK hynix和Micron正加快DRAM晶圆制造及HBM相关产能建设。三家公司新建与扩建项目从2027年开始陆续进入关键建设、启用和量产节点,投资版图覆盖韩国、美国、台湾、日本、新加坡等地区。
Samsung:韩国平泽、龙仁扩前道,温阳、天安增加HBM能力
晶圆
Samsung正在韩国京畿道平泽Pyeongtaek和龙仁Yongin增加新的晶圆制造空间。
平泽P5首阶段厂房目标于2028年投入运行。平泽是Samsung现有最主要的半导体制造基地之一,园区已经形成多座大型Fab,P5继续利用当地既有的电力、水务、物流和供应商体系增加cleanroom及设备空间。2026年7月披露的项目进度显示,P5 FAB1正按照2028年运行的时间表推进建设。
龙仁项目的建设周期更长。Samsung计划在韩国京畿道龙仁国家产业园区建设6座Fab,首座Fab目前目标于2029年开始运行。该项目原先的时间安排在2030年至2031年前后,Samsung已经将首座厂房的目标启动时间提前。
P5和龙仁首座Fab都要到2028年以后才进入运行阶段。2026年至2027年,Samsung增加DRAM和HBM供应仍主要依赖平泽等既有Fab增加设备、提升先进制程产能。
封装
Samsung正在韩国忠清南道温阳Onyang和天安Cheonan增加HBM相关制造能力。
2026年7月,Samsung公布忠清地区投资计划,其中温阳规划建设5条HBM Fab产线,天安则增加HBM对应设备并对既有设施进行现代化改造。
温阳和天安原本就是Samsung后段制造的重要基地。公司对两地新增项目使用的是“HBM Fab”和“HBM对应设备”等表述,因此现阶段更适合将其概括为HBM后段及相关制造能力扩充,而不把所有新增设施限定为单一封装工序。
Samsung此前公布的规划显示,温阳新增HBM设施预计在2029年前后进入生产阶段。这样一来,平泽、龙仁负责增加新的前道制造空间,温阳、天安则承担HBM相关产能扩充。
SK hynix:韩国清州、龙仁扩DRAM,美国印第安纳州建设HBM封装基地
晶圆
SK hynix近期前道扩产主要集中在韩国忠清北道清州Cheongju和京畿道龙仁Yongin。
清州M15X面向下一代DRAM生产,其中包括HBM所需的先进DRAM晶圆。SK hynix在2026年第二季度业绩说明中表示,公司正在加快M15X量产进度。M15X位于既有M15附近,可以继续利用清州现有DRAM和HBM生产基础。
龙仁第一座Fab Y1已经进入建设阶段。SK hynix今年2月决定追加21.6万亿韩元投资,将Y1扩大至6个cleanroom,并把首个cleanroom开放时间提前至2027年2月。
第二座Fab Y2已经进入后续建设规划。SK hynix今年8月批准约35.2万亿韩元投资Y2,项目计划于2027年7月开工,首个cleanroom目标于2029年6月开放,主要生产HBM以及其他下一代DRAM产品。
清州同时增加NAND制造空间。公司批准约19.1万亿韩元建设M17,计划2027年2月开工,首个cleanroom在2028年12月开放,主要用于NAND Flash生产。
因此,SK hynix的前道项目形成了较连续的时间安排:M15X先增加近期先进DRAM产能,龙仁Y1从2027年开始开放新的cleanroom,M17和Y2分别把NAND、DRAM新增空间延伸至2028年和2029年。
封装
SK hynix的HBM后段项目分别位于韩国清州和美国印第安纳州West Lafayette。
清州P&T7主要用于HBM等AI Memory的先进封装和测试。项目规划约15万平方米cleanroom,其中Wafer Test产线计划于2027年10月完成,Wafer Level Packaging产线计划于2028年2月完成。
美国印第安纳州项目于2026年8月正式动工,总投资超过40亿美元。首批cleanroom计划在2028年10月开放,下一代HBM计划于2029年下半年量产。
Indiana负责的是HBM先进封装和测试,而不是DRAM晶圆制造。按照SK hynix公布的生产安排,相关先进晶圆仍在韩国制造,再运往美国完成后续封装和测试;当地同时建设Advanced Packaging R&D Testbed,用于后续先进封装技术开发。
Micron:台湾、日本与美国扩前道,新加坡增加NAND和HBM能力
晶圆
Micron的新建和扩产项目分布最广,前道制造覆盖台湾、日本、新加坡和美国。
Micron于2026年3月15日完成对台湾苗栗县铜锣Tongluo P5厂区的收购,取得约30万平方英尺300mm cleanroom,并开始进行厂房改造。公司同时在当地建设第二座规模接近的cleanroom,新增空间将支持EUV设备。
铜锣既有厂房预计从2027年年中开始形成较明显的产品出货,主要增加leading-edge DRAM产能,包括HBM所需的先进DRAM晶圆。
日本广岛Hiroshima项目则是在既有制造基地增加新的cleanroom。Micron于2026年7月启动相关建设,第一阶段新增约30万平方英尺cleanroom,制造设备计划于2028年下半年开始搬入,主要用于先进DRAM和AI Memory生产。
新加坡新增的是NAND前道产能。Micron于2026年1月启动新的先进NAND晶圆厂建设,规划未来10年投资约240亿美元,最终增加约70万平方英尺cleanroom,首批晶圆预计于2028年下半年产出。
美国部分同时包括既有Fab扩产和新建Fab。
美国弗吉尼亚州Manassas既有Fab投入超过20亿美元进行扩建和设备升级,并于2026年5月开始生产1α DRAM,主要面向DDR4和LP4等长生命周期产品。Micron预计2026年底形成qualified production,扩产完成后Manassas的DDR4晶圆供应量将增至此前的4倍。
美国爱达荷州Boise承担的是新的先进DRAM产能。第一座Fab ID1计划于2027年年中开始晶圆产出,第二座ID2计划于2028年底投入运行。
美国纽约州Clay项目已经于2026年1月动工,首座Fab计划于2030年开始生产。Micron对当地的长期规划最多包括4座Fab,但后续厂房仍将根据需求和项目进展分阶段建设。
从时间上看,Micron美国DRAM产能分成三个阶段:Manassas既有Fab已经在2026年增加产能,Boise两座新Fab从2027年至2028年陆续投入,New York则承担2030年以后的长期扩产。
封装
Micron新的HBM先进封装产能主要位于新加坡。
当地HBM advanced packaging facility已经进入建设阶段,预计从2027年上半年开始明显增加Micron整体HBM封装能力,并成为台湾之外另一处先进封装基地。
新加坡因此同时存在两项不同投资:一项是HBM先进封装设施,另一项是NAND前道晶圆厂。HBM封装新增能力预计从2027年开始形成,NAND新Fab则计划于2028年下半年开始出片。
除HBM先进封装外,Micron于2026年2月启用印度Gujarat邦Sanand Assembly and Test工厂。第一阶段拥有超过50万平方英尺cleanroom,用于DRAM和NAND产品的组装与测试。该项目属于一般存储产品后段制造,并非HBM专用先进封装。
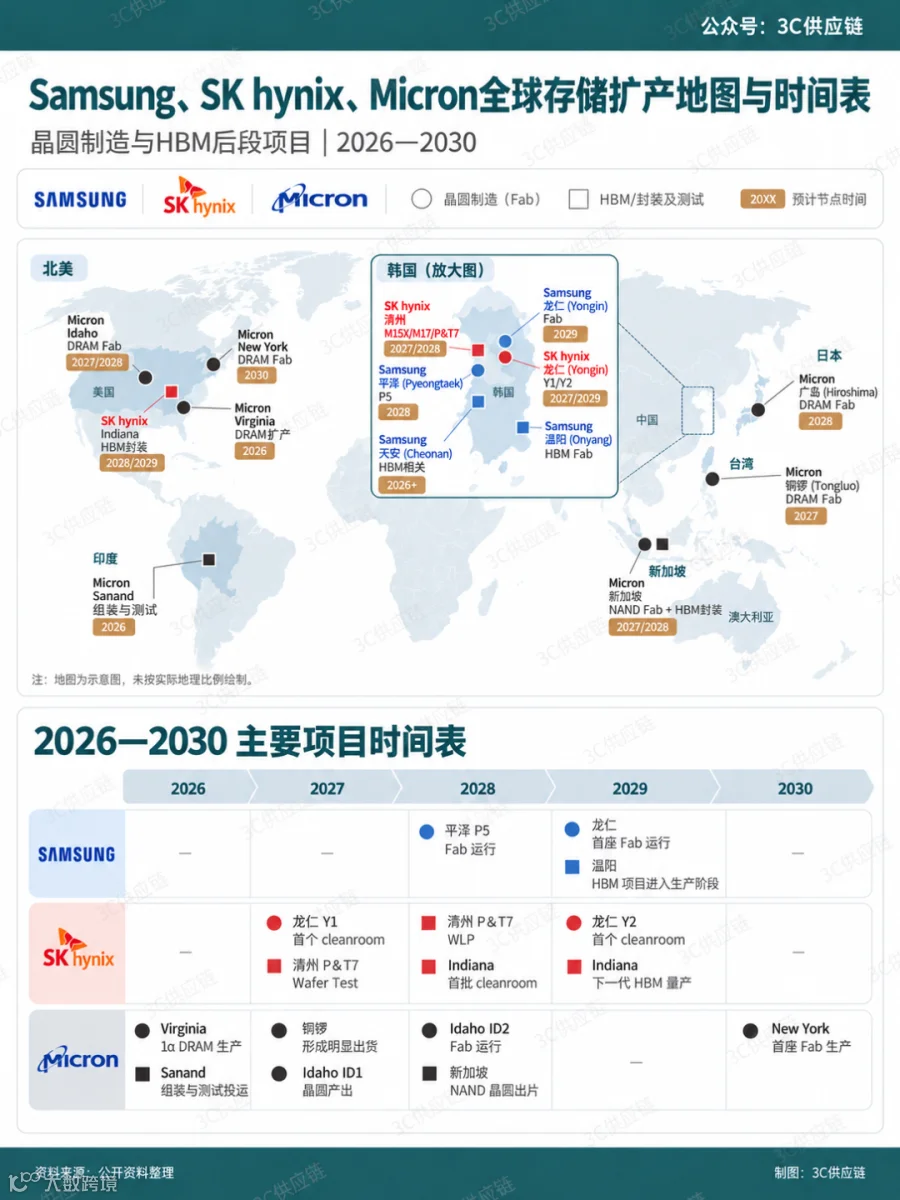
多个新厂从2027年进入启用和投产窗口
从现有建设进度看,大型新建Fab主要从2027年以后陆续进入cleanroom开放、设备导入和晶圆产出阶段,部分HBM后段项目的量产时间延伸至2029年前后。Micron部分既有厂区扩产则已经在2026年开始增加供应。
Samsung的新增项目仍以韩国为主;SK hynix在韩国扩充DRAM前道,并把HBM先进封装延伸至美国;Micron则同时扩大亚洲和美国的DRAM制造能力。三家公司未来数年的新增供应,将随着各项目爬坡节奏分阶段进入市场。
MIC:Apple下调2026年iPhone生产规划,iPhone 17下半年补产600万部
台积电主要客户及其晶圆需求结构分析(2026)
