算力散热隐形赛道破局|华工激光铜基SLM量产落地,3D打印微通道液冷板的底层技术革命
导语:AI芯片功耗持续抬升,液冷已经从可选方案转向算力基础设施标配。当传统钎焊式微通道冷板卡在界面热阻、泄漏风险两大瓶颈,铜基增材制造不再只是实验室样品。华工激光苏州工厂实现100微米精度纯铜微通道液冷板批量交付,2026年7月推出450×350mm大幅面金属SLM平台,打通AI服务器散热与3C结构件双场景量产链路。本文跳出"3D打印万能论"的行业噪音,从底层物理机理、产业链分工、商业化真实约束出发,还原铜粉SLM这一细分赛道的机遇与硬门槛,为研发、制造决策者提供产业研判参考。
一、算力硬件的隐秘瓶颈:传统液冷板的物理天花板
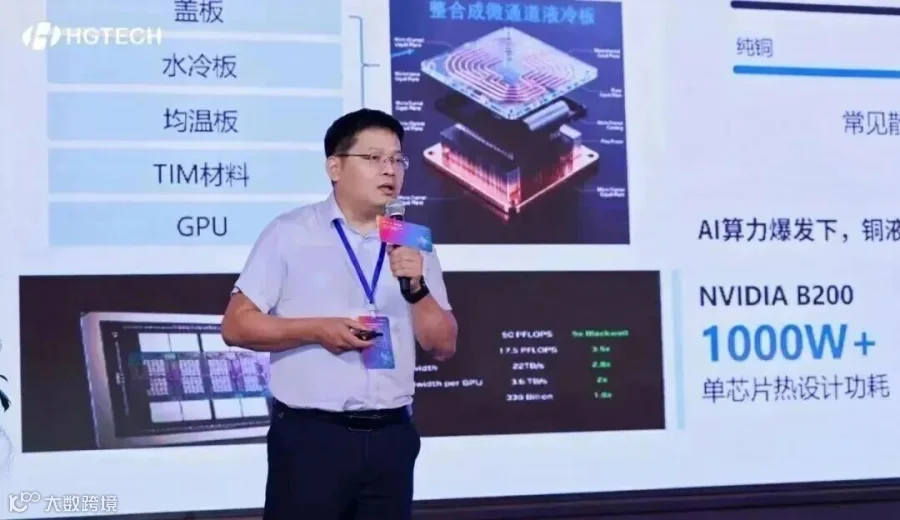
单颗AI芯片热流密度持续冲高,千瓦级芯片已经不再是远期概念。从NVIDIA A100的约400W、H100的约700W,到GB200单芯突破1200W、GB300站上1400W,再到Vera Rubin架构超过1500W,单机柜功耗从20kW一路冲到120kW甚至225kW。风冷在30kW/柜附近触顶,液冷成为高端算力中心的"标准化刚需",微通道冷板(MLCP)也已被OCP COOL-UP 2.0规范纳入高端AI服务器散热组件的推荐方向。
液冷板作为芯片热量导出的第一道载体,其性能直接决定算力能否稳定释放。当前行业主流方案仍是CNC铣削+盖板真空钎焊:分别加工基板与盖板,在基板上铣出流道,再焊接密封成型。这套工艺成熟、成本可控,却有两个无法彻底根除的底层缺陷:
界面热阻:每一处焊接拼接面都形成接触热阻,打断铜基材连续导热路径。即便采用高性能导热界面材料,多层界面累积的热损耗仍会削弱冷板换热上限。
焊缝漏液风险:在长期冷热循环、冷却液压力波动工况下,焊缝属于结构薄弱点,数据中心大规模部署中,微小渗漏即可导致整机宕机。
更深的约束来自几何边界:CNC刀具存在最小直径限制,内部流道、超薄翅片、拓扑曲面只能在刀具可达范围内设计。CFD仿真中已验证的高换热密度微通道、TPMS多孔结构,在传统制造体系下无法落地——仿真最优解≠可制造零件,这是当前高端算力散热最核心的矛盾。
行业长期尝试纯铜SLM来突破该限制,但纯铜属于高反射材料。红外激光(1064nm)照射纯铜粉末时,能量吸收率不足5%,绝大部分被反射,极易造成熔池失稳、飞溅、气孔、未熔合缺陷,成型致密度与薄壁稳定性难以满足液冷承压、长期可靠性要求——这也是过去纯铜3D打印长期停留在试样阶段的根本原因。
二、底层技术突破:绿光SLM,100微米一体化微通道如何实现量产
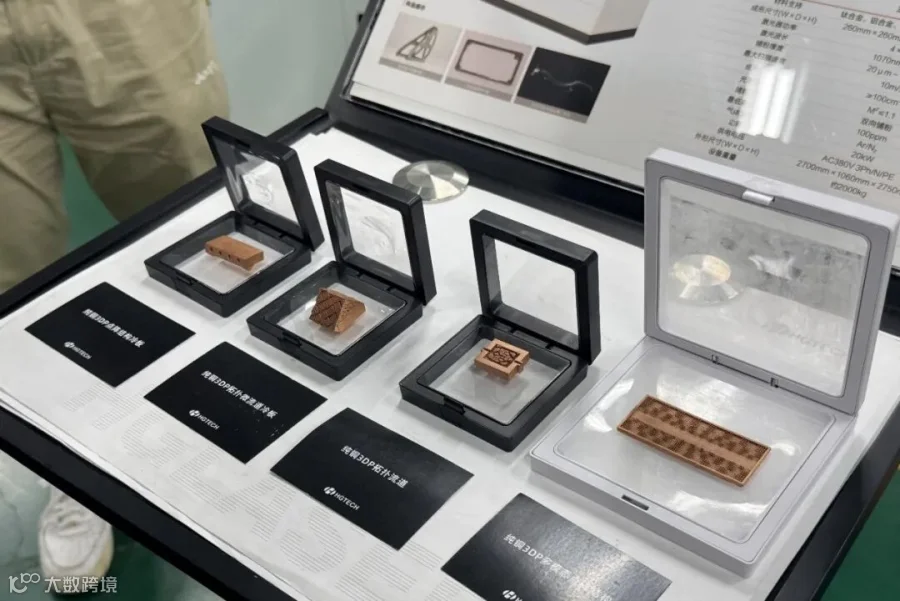
华工激光本次量产落地的核心,是依托绿光SLM粉末床熔融工艺攻克纯铜高反射难题。在532nm绿光波段下,铜对激光能量吸收率提升至40%以上,从物理源头解决红外激光能量反射、熔池失控的行业痛点,可稳定成型致密度>99.9%、电导率可达101.5% IACS的高纯度铜构件,实现100微米级超薄微通道一体成型,无拼接、无焊缝。
其破局逻辑,是把竞争从"工艺调参"拉回到"波长物理"层面:
激光波长 |
铜吸收率 |
定位 |
红外1064nm |
<5% |
大尺寸、多材料、低成本批量(红外SLM) |
绿光532nm |
>40% |
纯铜/高反材料精密成形(绿光SLM) |
蓝光450nm |
~65% |
极致致密、零孔隙(前沿实验室路线) |
华工激光给出的解法是"双光齐发":红外SLM主攻量产规模与成本效率,绿光SLM主攻精密极限与复杂成形,两条路线互补而非替代。其中绿光SLM正是纯铜微通道冷板的工艺底座——华工激光将其定位为"高端精密铜散热器件成形的终极方案"。
从零件结果看,微通道液冷板内部流道一次成型,彻底消除钎焊带来的界面热阻;整体连续金属结构规避了焊缝长期失效的漏液风险。工程师可以直接基于热仿真结果,设计随形微通道、梯度密度翅片,针对芯片热点区域做局部流道加密,实现"按需散热",不再受刀具加工限制。
量产硬件底座是2026年7月随华工科技AI全产业链先进制造生态大会发布的450×350mm超大幅面金属SLM平台,搭载多激光并行扫描。更大成形幅面意味着单批次可同时排布更多零件,摊薄单件打印固定成本——这是从打样走向批量制造的关键硬件前提。设备内置AI视觉铺粉监控,实时识别粉床缺陷、动态优化扫描策略,保障长周期连续生产下零件一致性,把实验室工艺固化为产线稳定工艺包。
苏州制造基地(立华智维,由华工激光与立讯精密控股子公司立铠精密于2025年合资设立,华工激光控股)已完成产线验证,实现AI服务器微通道液冷板批量交付;同一套装备体系同时切入3C领域,完成手机中框、手表表壳等消费电子金属结构件制造。一条产线兼容算力散热与消费电子,也标志着这套铜基增材方案不再是单一场景定制工艺,具备跨行业复用能力。
技术边界澄清:绿光SLM不是替代所有液冷方案。对于低功耗、标准化大批量冷板,钎焊CNC方案成本优势依旧稳固。铜基SLM的主战场,集中在高热流密度、异形随形流道、高可靠性要求的高端AI算力硬件。二者是互补而非替代关系。
还有一个极易被行业宣传忽略的量产卡点:微通道成型后的残粉清理。100微米级内部流道,打印残留粉末若无法完全清除,长期运行会发生颗粒脱落、流道堵塞。工程实践中,流道布局、通道最小间距都需要配套工艺包设计,残粉清除能力是区分"样品打样"与"稳定量产"的核心Know-how。
三、产业链格局拆解:铜基增材制造赛道,谁在卡位,卡点在哪
铜SLM完整产业链分为四层:铜粉材料、激光装备、打印工艺服务、下游散热系统集成。当前国内赛道已形成分层竞争格局,并非一家独大。
上游:高纯度铜粉。SLM用铜粉对氧含量、球形度、粒度分布要求严苛——氧含量过高会造成成型气孔、恶化导热;球形度与流动性直接决定铺粉质量。据行业通行指标,SLM用铜粉通常要求纯度≥99.9%、氧含量<0.1%、D50约15–53μm;华工激光冷板即采用此类高纯度球形铜粉原料。过去高端纯铜粉依赖海外厂商,国内粉末企业持续攻关,但批次稳定性、粉体收得率依旧是材料端成本大头。有研粉材用于GPU散热、复合散热的铜粉新品销量已提升,CuCrZr粉末获评2025国家增材制造优质产品;中航迈特MT-Cu纯铜粉末打印致密度可达99.65%;倍丰智能自研气体热雾化工艺将铜粉球形度做到95%以上、氧含量控制在200ppm以下。铜粉消耗,已经成为AI算力带动增材制造最直接的增量市场。
中游:装备层。路线分化为绿光SLM、红外SLM、BJT粘结剂喷射三大方向。绿光SLM擅长纯铜精密薄壁、微流道零件,设备单价偏高;红外SLM更偏向铜合金、大尺寸零件;BJT在大件、低成本批量方向具备潜力,但零件致密度与表面粗糙度短板,在高精度微通道场景受限。华工、铂力特、华曙高科等国内头部厂商均在布局铜增材装备,光源是核心壁垒之一。铂力特铜合金3D打印零件交付量已突破10万件,进入头部服务器厂商供应链;公大激光/希禾增材聚焦绿光光源,计划三年内部署1000台设备打造全球最大铜基增材制造基地。
工艺服务与代工制造。这是当前落地最快的环节。苏州、长三角聚集一批增材制造工厂承接AI散热件打样与小批量。痛点在于工艺包高度依赖经验,不同设备、批次粉末都需重新调参,标准化程度不足。华工激光模式是"装备自研+自有工厂量产",打通设备、工艺、零件验证闭环,减少多方协同带来的可靠性验证成本。
下游:算力整机与液冷集成商。当前处于验证导入期。服务器厂商对零部件可靠性、寿命、泄漏测试、CT探伤有严苛标准,3D打印冷板需完成长期台架、老化测试,进入供应链门槛很高。行业现状是头部算力厂商做小批量试点,尚未全面大规模替换传统冷板。目前冷板主要供应商仍是Cooler Master、AVC、双鸿等传统散热大厂,3D打印冷板以"差异化方案"角色切入其供应链体系。
单件成本:同等规格下,SLM纯铜冷板高于传统钎焊冷板;成本下降依赖设备幅面扩大、铺粉效率提升、铜粉回收利用率提升。
后处理瓶颈:粉末床成型零件表面粗糙度较高(as-built Ra约10μm),微通道内部残粉清理难度大;内流道抛光、去支撑工序耗时长,是制约良率与交付速度的关键短板。工程上需将流道间距、布局(如直通式平行结构)控制在可清粉范围内,否则残留颗粒长期运行可能脱落堵塞——这正是区分"能打样"与"能量产"的分水岭。
检测标准缺口:金属增材散热件的无损检测、承压寿命、微通道内部缺陷评估规范仍在完善;系统级标准(YD/T 6358-2025已实施、GB/T 48023-2026将于2027年2月实施)已加速落地,但微通道冷板部件级的统一验收标准尚未补齐,客户验证周期长。
材料稳定性:铜极易氧化,粉末存储、打印腔体气氛控制、成品防腐,任何环节失控都会造成零件性能衰减。
四、商业化落地场景前瞻:不止AI服务器,三条增长曲线
场景1:AI服务器与液冷数据中心(第一增长曲线)。面向千瓦级GPU、Chiplet堆叠芯片,芯片级、机柜级液冷。一体化微通道冷板、嵌入式拓扑热沉,解决局部热点积热问题。据TrendForce集邦咨询,2026年液冷在AI芯片渗透率预计达53%,NVIDIA整柜式方案出货量翻倍,Google超过80%的AI Server已采用液冷。短期机会集中在高端智算中心、训练服务器;中长期随芯片功耗走高,渗透率逐步提升。这也是拉动高纯度铜粉需求的核心引擎。
场景2:3C消费电子精密结构件(第二增长曲线)。华工激光苏州工厂已落地手机中框、智能手表表壳。SLM适合异形薄壁、轻量化、复杂曲面结构件,快速迭代新品样机;当型号迭代频繁、开模成本高时,增材制造在小批量、多型号场景具备优势。但消费电子百万级大批量场景,依旧需和压铸、CNC竞争成本。
场景3:电力电子、光模块、新能源功率器件(潜在长期市场)。碳化硅功率模块、高速光模块热沉,同样面临高热流密度散热难题。一体化铜散热结构可降低界面热阻、提升功率密度。该场景对可靠性要求严苛,目前处于研发验证阶段。
五、政策、标准与技术迭代趋势研判
政策层面,高端算力基础设施、先进制造装备、增材制造均属智能制造重点支持方向。2026年3月,工信部等四部门印发《节能装备高质量发展实施方案(2026—2028年)》,将高效散热装备列为重点发展方向;同期《数据中心绿色低碳发展专项行动计划》明确,新建及改扩建大型、超大型数据中心PUE须降至1.25以内。政策合力正把液冷从"可选项"推向"必选项"。
标准层面,增材制造金属构件的无损检测、承压、流体部件寿命规范正在加速制定。算力硬件液冷部件未来会形成专门的零部件验证规范(类比CCS船用增材制造指南),标准落地后供应链准入门槛更清晰,加速行业规模化。需强调:系统级标准已先行,部件级(微通道冷板)标准仍是当前最大变量。
光源升级:绿光、蓝光光源持续迭代,提升铜成型效率、降低设备成本;
工艺AI化:生成式AI完成散热结构拓扑优化,AI视觉实时监控熔池与粉床,减少试错成本;
材料体系拓展:高纯铜、铜合金(CuCrZr)、铜金刚石复合材料并行开发,适配不同热流密度场景;
设备幅面持续放大:更大成形基板、多激光并行,持续摊薄单件成本,推动从小批量走向中批量。
赛道定性:铜基增材制造不会取代传统液冷工艺,但会成为高热流密度算力硬件的必备制造选项。未来2–3年,赛道主线不是颠覆,而是完成可靠性验证、成本下探、行业标准落地,从"样品创新"真正转变为算力供应链稳定的备选方案。
六、结语
算力竞争的底层,是散热能力的竞争。很多人关注芯片、互联架构,却忽略液冷板这类"隐形硬件"正在成为算力上限的约束条件。华工激光在苏州工厂实现100微米纯铜微通道液冷板批量制造,标志国内绿光SLM铜构件走完从装备研发、工艺调试到量产交付的闭环。
但我们依然需要理性看待赛道:铜3D打印散热件不是万能解药,成本、后处理、行业标准仍是横亘在行业面前的三座大山。真正的机会,属于能够平衡性能、良率、成本,并且完成长期可靠性验证的团队。对于从业者而言,赛道红利窗口已经打开,但粗放跟风的时代尚未到来——底层材料、光学、工艺的硬科技能力,才是卡位算力散热赛道的核心筹码。
免责声明:本文仅为产业技术分析,不构成任何投资建议。相关技术数据来源于华工激光官方公开资料、权威媒体报道及行业研究机构公开报告。行业发展存在不确定性,技术落地、市场渗透率受成本、标准、下游验证进度多重因素影响。
数据来源:华工激光官网及新品发布资料;武汉市人民政府网/长江日报(2026-09-15);华工科技官网/大武汉客户端(2026-07-04);荣格工业资源网CIOE 2026;中国发展网(2026-07);财联社(2026-09-07);TrendForce集邦咨询(2026-08-17);恒州诚思《微通道水冷板行业调研报告》(2026-07);EET-China《AI算力——液冷产业链深度研究报告》;有研粉末新材料(688456)年报及公开资料;工信部等四部门《节能装备高质量发展实施方案(2026—2028年)》;国家发改委等《数据中心绿色低碳发展专项行动计划》;YD/T 6358-2025、GB/T 48023-2026等标准公开信息。
#3D打印 #铜基增材制造 #液冷散热 #AI算力 #华工激光 #微通道液冷板 #SLM #绿光激光 #产业链拆解 #安徽增材制造科技