

县城网点一天叫不到几十个号,这在今天已经不算新闻。更难办的是线上那一头——手机银行装是装了,可多数中小银行的月活跃用户率还不到 10%。人没走,账户也还在,只是银行和客户之间剩下的一层关系越来越薄:办完就走,下次不知是什么时候。
客户结构也在往更难的方向走。「做小做散」的定位下,存款在 1000 元到 10000 元之间的客户,占比常常超过六成。人多、钱少,靠人工去盯,成本盖不住;真放手,等于连存款带未来一起让出去。江苏江南农商银行把这道两难题做了几年,做成了增长盘——2025 年,它的零售营业收入 32.24 亿元,比上年增长 7.91%,在行业普遍承压的一年里逆势往上走。

要看懂这家银行的每一步,得先把它面前那本账摊开。
长尾客户的划分很朴素:存款在千元到万元之间。这个区间在农商行里不是边角料,而是主体。周边居民、拿代发工资的产业工人、做小买卖的个体户,单户贡献不大,但胜在基数厚、黏性强、离网点近。
难就难在服务方式上。按老办法一个萝卜一个坑地管,服务一个长尾客户要花上 500 到 800 元。把这笔钱摊到一个年日均存款不到一万元的账户上,怎么算都是亏。行业里那句大白话就是这么来的:服务不经济,放弃又不舍得。
人力那头同样是硬约束。常见的排法是一名客户经理管两千户,到了这个量级,要么顾头不顾尾,要么成本彻底失控。系统里明明躺着上万名客户,一线却说不清谁该买理财、谁要贷款、谁快要走了——数据在屏幕上,可就是变不成动作。
所以长尾客群真正的坎,从来不是客户不值钱,而是既有的服务方式压根覆盖不住那笔成本。在这个前提不成立之前,任何营销动作都只是把钱从一个口袋挪进另一个口袋。

这家银行的第一步不是上系统,是换个客户愿意待着的地方。
它的判断很直白:既然客户每天的时间都在微信里,服务就该长在微信里。于是它拉起一支专职的「云顾问」队伍,用企业微信跟客户搭起固定的一对一关系。
效率立刻变了形。云顾问的响应是秒级的,人均一天能服务 450 户——按该行自己的算法,这抵得上过去一个网点柜员干一整周。到 2025 年,云顾问的月均响应超过 120 万次。
更见功力的是挑时机。云顾问会盯着节假日、发薪日、理财到期这几个需求最密的节点主动开口,而且给代发工资客群和长尾客群备的是两套说法,明确不许机械群发。代发的人每月最关心钱到没到账、怎么放,长尾的人更在意这点钱能干点啥——同一条发薪提醒,两拨人收到的后半截并不一样。
线上和线下也没各干各的。线上问完的客户,云顾问直接转给最近的网点办柜面;线下参加活动的,则被顺势拉进企业微信。通江路支行办过一场便民服务日,理发、磨刀、量血压的摊子前排着长队,工作人员一边忙活一边劝居民加上自己的云顾问,说以后有金融上的事不必跑网点,微信里问一声就行。
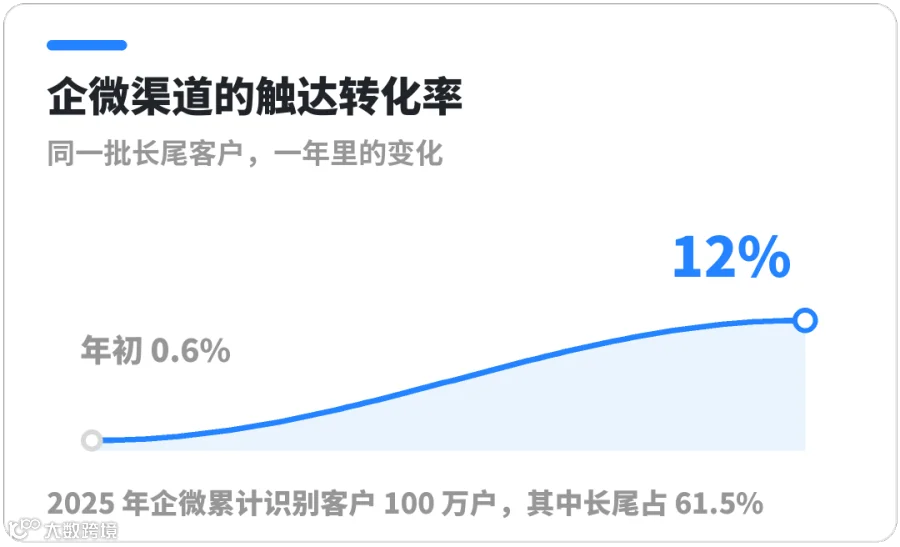
跑满一年的成绩是:2025 年,企微累计认出 100 万户客户,其中长尾占 61.5%;企微渠道的转化率年内从 0.6% 提到 12%,客户主动来问的量同比涨了 65%。原来办完业务就失联的人,开始自己找回来了。
这里省下的其实不是云顾问的腿脚,是客户跑一趟网点的时间。连接成本一旦掉下来,后面所有动作才谈得上开始。
对比项 |
传统网点模式 |
云顾问 + 企微模式 |
服务半径 |
看网点离客户有多远 |
单个网点半径拉大 5 倍以上 |
响应速度 |
到店排队,或打电话等 |
企微秒级响应,月均超 120 万次 |
人效 |
一名客户经理管两千户 |
人均每日服务 450 户 |
单户成本 |
服务一户 500~800 元 |
每万元存款转化 1.4 元 |
人连上了,下一个问题马上顶上来:一百万人,怎么看得过来。
加人肯定不行。这家银行的思路是让系统把「看」和「想」的活先干掉,只把「判断」和「温度」留给人。它搭了两个平台。
第一个叫「棱镜」,管的是客户洞察。传统的 CRM 像一本客户花名册,棱镜想当的却是一台显微镜:能按属性、行为这两类条件精准圈出人群,一键出画像,把资产怎么分布、签了哪些渠道、持有什么产品、行为上有什么特征,一口气铺在业务人员眼前。权限上也分了层——总行能搜全行的客户,支行只看得见自己辖内的,数据安全和使用效率两头都顾上了。它还把营销平台的存量名单和建模平台的大模型名单都收了进来,原先散在各处的圈客能力,这下有了同一个出口。
第二个叫「千里台」,管的是「看清了谁,接下来由谁、用什么方式去碰」。它的事件中心实时盯着用户动作——比如「浏览了理财没下单」「有一笔大额资金进来」这种一闪而过的机会,会立刻触发个性化策略,推给对应的云顾问。眼下千里台已经接进了十来个渠道,从短信、手机银行、企微群发到智能外呼都在内,靠渠道排期随时调整从哪里去碰客户。
两个平台咬合起来,跑的是一条闭环:先洞察客户,再由系统生成策略、挑好渠道去触达,最后把效果收回来,喂给下一轮。该行按「生命周期 + 价值分层」做定制化运营,月均能跑出 450 万人次的策略覆盖,其中优秀策略占到三分之一以上。
这一层的账其实很清楚:看清楚一百万个人,靠的不是一千双眼睛,是一次画像的边际成本几乎归零。同样服务一百万人,这是唯一一条成本能收得住的路。
看清了、也碰到了,最后一道题才最硬:怎么让客户把更多的钱放进来。
对千元级这批人,该行没上来就推产品。它用「连我合伙人」小程序做签到积分、任务奖励这种轻互动,先把来往的频次养起来,再一层层往上引。这是个很克制的选择——对一个刚刚被重新连上的客户,第一次动作应该是「好玩」,而不是「买点什么」。
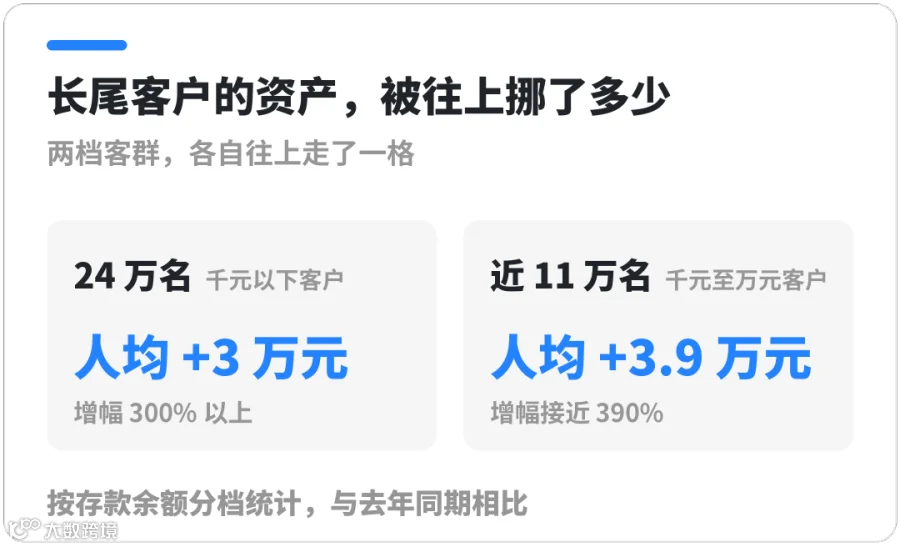
结果比预想的猛。先看最底下那一层:跟去年同期比,24 万名存款在千元以下的客户,人均资产多出 3 万元以上,增幅 300% 出头。再往上看,存款在千元到万元之间的近 11 万名客户,人均多出约 3.9 万元,增幅接近 390%。原先「服务不起」的这批人,第一次变成了「值得经营」。
轻量活动也长在同一套逻辑上。「周一刮刮乐」把单次成本压到 1 元以内,「王牌星期三」的参与率冲到 92%,整体参与率超过 40%;「周周团」累计 8220 单。别小看这些,它们的意义不在热闹,在于让「被服务」这件事有了节奏和盼头。而它们之所以能一直做下去,恰恰是因为便宜——成本压到 1 元,赔得起,才等得起。
代发这条线更能说明问题。在「聚宝盆」存款营销活动里,画像把不同客户对上了不同的存款产品,月均资金留存率从代发这批客户身上做到了 36% 以上,全行的资产提升总额做到 37 亿元。
但真正的分水岭在成本:每万元存款的转化成本只有 1.4 元,比传统营销模式低了 90% 以上,累计转化的存款有 102 亿元。
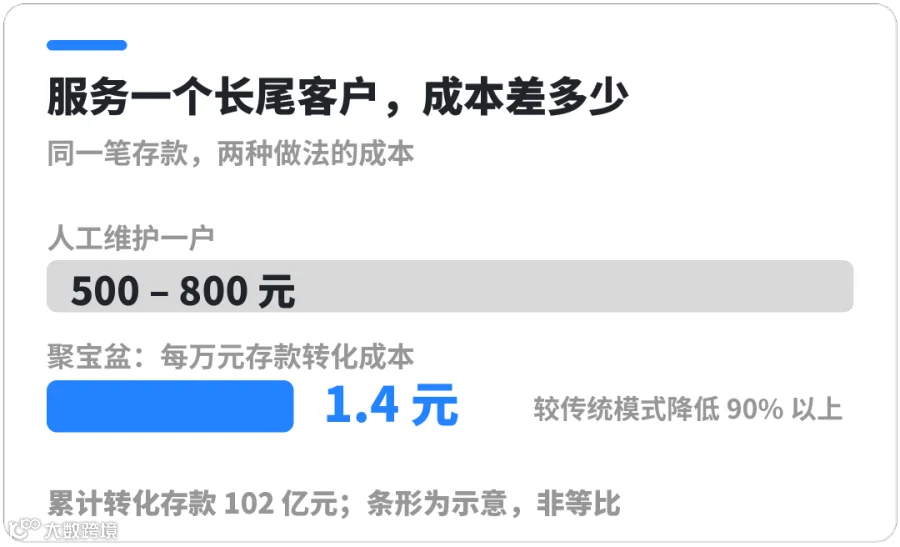
回头看开头那笔账——人工服务一个长尾客户要 500 到 800 元。从几百元到一元四角,中间隔着三个数量级。长尾客群到底能不能做,答案根本不在营销话术里,就在这个落差里。

规模一旦起来,成本之外还有两本账要算:一本是信任,一本是风险。
信任这本账上,「连我合伙人」把老客户的熟人关系变成了增长通道——老客户分享服务体验、介绍新客户,能换区域特产兑换券和便民服务积分。常州天宁区,一家社区超市门口,就有位李阿姨正拿积分换常州特产萝卜干。按她的说法,自己把银行的小程序推给了一起跳广场舞的姐妹,对方加了云顾问、存了钱,她这边得了积分能换东西,两头都划算。
2025 年,这个平台的用户到了 224 万户,留存率 80%,从这里新增的企微客户 15 万户,相当于全年增量的近三分之一;更要紧的是,这批新增客户在 AUM、活跃度这些核心指标上都好过常规渠道。此外,该行还挽回了 10 亿元流失资产,线上服务在全行的渗透率做到 78%,比转型前高出 42 个百分点,单个网点的服务半径拉大了 5 倍以上。
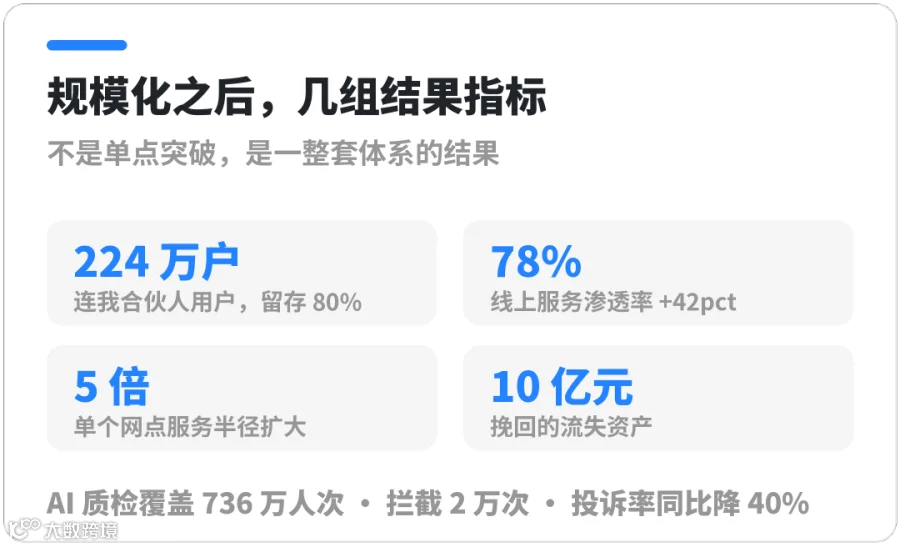
风险那本账同样得有人管。该行把合规直接做进了流程:AI 智能质检覆盖 736 万人次,做到 100% 覆盖;会话这一侧由 AI 实时盯着,拦下了 2 万次,客户投诉率同比降低了 40%。少了这一层,前面占到的所有效率便宜,都可能在一次投诉上连本带利还回去。
把三本成本账连起来看,这家银行做的事其实很朴素:把连接、决策、转化这三笔钱,一笔一笔地从「人」身上挪到「系统」身上。人没有变多,甚至更少,但每个环节的单位成本掉了好几个数量级。

把江南农商银行的这些动作拆开看,没有一件是新鲜事:企微是现成的工具,小程序不复杂,客户洞察和策略平台也不是买不到。真正难的,是把它们串成一条能持续跑起来的线,并且让一线愿意用。
从「服务不起」到「值得经营」,中间隔的从来不是技术,而是成本结构——当服务一个客户的成本从几百元压到几元,这门生意才第一次算得过来。
网点还在,客户还在,信任也还在。你的长尾客群,是继续躺在数据库里,还是真的有人在经营?
本文数据出处
① 中国农村网《走出数字转型"江南路"》(来源:江南农商银行)
② 中国经济时报《江南农商银行:私域运营"三重构"走出数字转型特色路》(同源报道)
③ 新浪财经《小微零售转型成果显著,江苏农商"头雁"效益质量稳步提升》

北银金科数字化运营团队,深度融合互联网基因与金融业务逻辑,具备成熟的数字化实战经验。已服务多家银行及金融机构,覆盖零售、对公、信用卡、私行等多业务条线,是金融机构数字化转型路上值得信赖的运营伙伴。

北银金科数字化运营团队基于“体系规划+平台部署+运营实施”一体化服务模式,为金融机构提供从顶层策略设计到落地运营的全链路支持。
覆盖零售、代发、财富、私行等多类客群运营,具备用户体系搭建、活动策划、内容创作、社交媒体代运营、数据驱动优化等核心能力,并配套专业培训、研究报告、权益赋能等增值服务,助力机构构建可持续、高效能的数字化运营体系。
如需业务咨询、数字化解决方案或合作交流
欢迎扫描二维码联系我们👇