热门财税资讯为什么总收不到?
微信推送规则变更,点击顶部蓝字“擎天全税通”进入公众号主页,点击右上角“…”,将“擎天全税通”设为星标⭐️。
2026年1月,南京鼓楼区某日用品头部跨境卖家开始以“9810”监管方式开展跨境电商海外仓出口业务。货物出口至海外仓后,企业通过跨境电商平台进行销售,并按照境外实际销售情况申报出口退(免)税。
7月,企业通过“跨境擎天助”平台提交首笔9810出口退税申报。由于是首次办理,主管税务机关重点核查了业务模式、出口报关、海外仓储、平台销售及资金结算等情况。企业根据审核要求补充相关资料,经核查后完成退税办理。
从本次办理情况看,9810出口退税的难点并不在监管方式本身,而在于企业能否把业务过程说明清楚。报关数据、海外仓记录、平台订单和收款信息之间应当能够相互对应,相关资料还需完整反映货物从境内出口到境外销售的全过程。
案例概况:9810首笔出口退税顺利办结
南京鼓楼区某日用品头部跨境卖家,从2026年1月开始以9810模式报关出口,通过跨境擎天助的订仓单推单系统当月协助其完成公服平台的对接和仓单申报,并形成了报关单草单协助其货代报关行进行单一窗口的报关单申报。该产品到达海外仓后,系统自动监测其商品在店铺的销售和结算情况,经过4个月后,9810商品销售监控显示其100%完成销售可以退税。
跨境擎天助系统通过自动对接电子税务局,形成首单退税申报资料,于7月正式进行首退申报。因为首单退税税局按照流程必须进行实地核查,南京市鼓楼税务局快速上门核查后,次月对企业的退税数据进行了审核审批和退税款拨付,加上一个月的实地核查工作,9810的出口退税申报到退税款到账一共用了2个月时间完成。
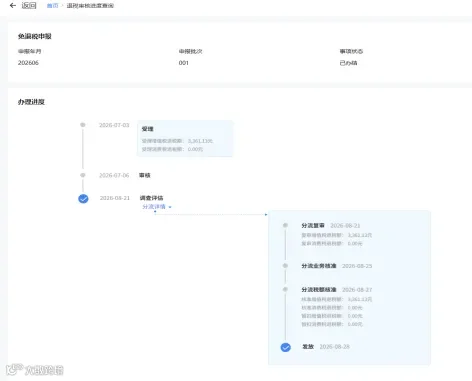
在和客户沟通时,有部分客户会觉得9810做首退非常难,其实这是一个误区。不是9810难,而是首退难。9810只是一种报关出口方式,真正严格的是企业第一次退税时,税务机关要对主体、业务、单证、资金和链条做一次全面核查。首退一旦顺利通过,后续退税通常会顺畅很多。
首次退税需要提交哪些材料?
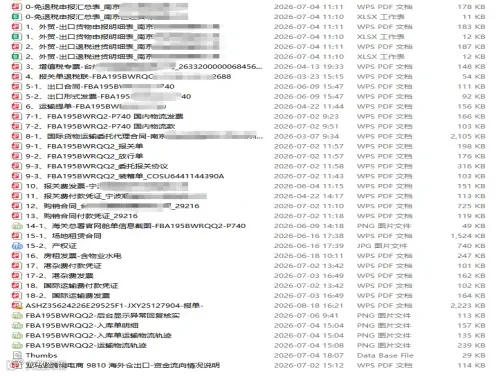
(资料提交样例)
主要包括以下几类:
① 退税申报数据类
包括:《出口货物退(免)税申报表》、对应出口报关单的退税联(即结关报关单)。需特别注意,报关单上的商品编码、品名、数量、单位,必须与增值税进项发票及后续单证保持严格一致,否则极易触发疑点。
② 单证备案资料类
这是证明业务真实性的核心链条,通常包括:海外仓服务协议、头程运输合同、运费增值税发票、代理报关委托协议、报关费发票,以及反映海外销售情况的销售明细台账。实务中,运费发票的开具方、时间与运输轨迹需逻辑自洽,切忌出现“先出货后签合同”等倒签瑕疵。
③ 企业基本情况类
需提供实际经营场所证明(如不动产权证或租赁合同及发票)、人员花名册、工资发放记录及社保缴纳凭证等,用以佐证企业具备与申报规模相匹配的实际经营能力。
④ 补充业务佐证类
包括:业务情况整体说明、跨境电商平台后台的发货记录、海外仓入库上架记录,以及对应出口批次的销售订单明细等,用于补齐“国内采购—出口报关—海外入仓—平台在售”的完整证据链。外汇资金提现链路情况说明、收款、提现截图或其他单据。
常见问题解答
1.企业首次退税是否可以申报“9810预退”?
答:政策上没有明确说不可以。纳税人以出口海外仓方式出口货物,在货物报关离境后,即可凭出口货物报关单等相关材料信息,申报办理出口退(免)税。纳税人在具体操作时,应根据货物销售的情况,确定具体的申报办理方式:申报出口退(免)税时,货物已实现销售的,按现行规定申报办理出口退(免)税;货物尚未实现销售的,按照“离境即退税、销售再核算”方式,申报办理出口退(免)税,即:先凭出口货物报关单等材料信息,预先申报办理出口退(免)税(以下简称出口预退税),后续再根据货物销售情况进行税款核算。
实务中首次办理出口退税,须完成收汇且确保所有单证齐全;所以建议9810首次退税实际销售完再申报。
2.关于收汇要求与“按比例退税”问题的应对策略
有客户反馈,部分税务老师在9810首退审核中,要求企业按报关单金额全额收汇,否则只能按实际收汇比例办理退税。
根据《国家外汇管理局关于支持贸易新业态发展的通知》(汇发〔2020〕11号)相关规定:从事跨境电子商务的企业,可将出口货物在境外发生的仓储、物流、税收等费用与出口货款轧差结算,汇回的实际销售收入可与出口报关金额不一致。

因此,在实务沟通中,建议企业主动向税务老师说明业态特殊性,并配套提供以下佐证材料:
①平台资金结算流水(显示总回款金额);
②平台扣费明细(含仓储、物流、广告、佣金等费用);
③境内外提现凭证(显示实际净回款金额)。
通过上述材料证明:未全额收汇并非交易不真实,而是因平台代扣了必要经营费用。
当然,我们也建议企业在首退阶段以顺利通过审核为优先目标,尽量减少沟通成本。首单退税按报关单金额先行完成全额收汇,后续调整、规划9810报关金额等进行合规收汇。
3.首退审核中,“海外仓协议”这一项材料,我们应如何准备?(因各地方税务口径不一,并非所有税局都会要求提供)
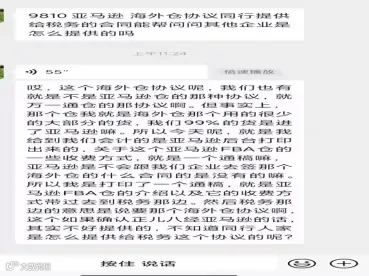
答:马逊FBA仓本身并无专门、独立的海外仓协议合同(这一点与谷仓等第三方海外仓不同,第三方海外仓通常会提供独立的协议)。因此,在税务审核中,可直接适用亚马逊的通用服务协议,并配合其FBA仓库的收费标准文件,共同作为有效的仓储租用凭证。切忌自行制作或出具任何形式的模板协议,否则可能被判定为材料不真实。
纳税人出口海外仓业务无法取得出口合同的,可选择使用海外仓订仓单、自营海外仓所有权文件、租赁海外仓租赁协议或其他可佐证海外仓使用的相关资料等进行单证备案。纳税人无法取得其他单证的,可用具有相似内容或作用的其他资料进行单证备案。
政策依据:国家税务总局关于支持跨境电商出口海外仓发展出口退(免)税有关事项的公告国家税务总局公告2025年第3号
结语
在各地监管逐步收紧的趋势下,首次退税本身就是一道坎,审核非常严格。但这与是0110还是9810无关,关键不在于报关方式,而在于业务是否真实、单证是否闭环、链条是否说得清楚。只要把业务真实性交待清楚,退税其实是非常畅通的。
我们擎天助贸从2023年开始规划9810财税合规业务,截至目前已积累客户1000多家,其中退税客户近300家。大家在9810上遇到任何问题,都可以来找我们,我们承诺与企业陪跑到首笔退税款到账。
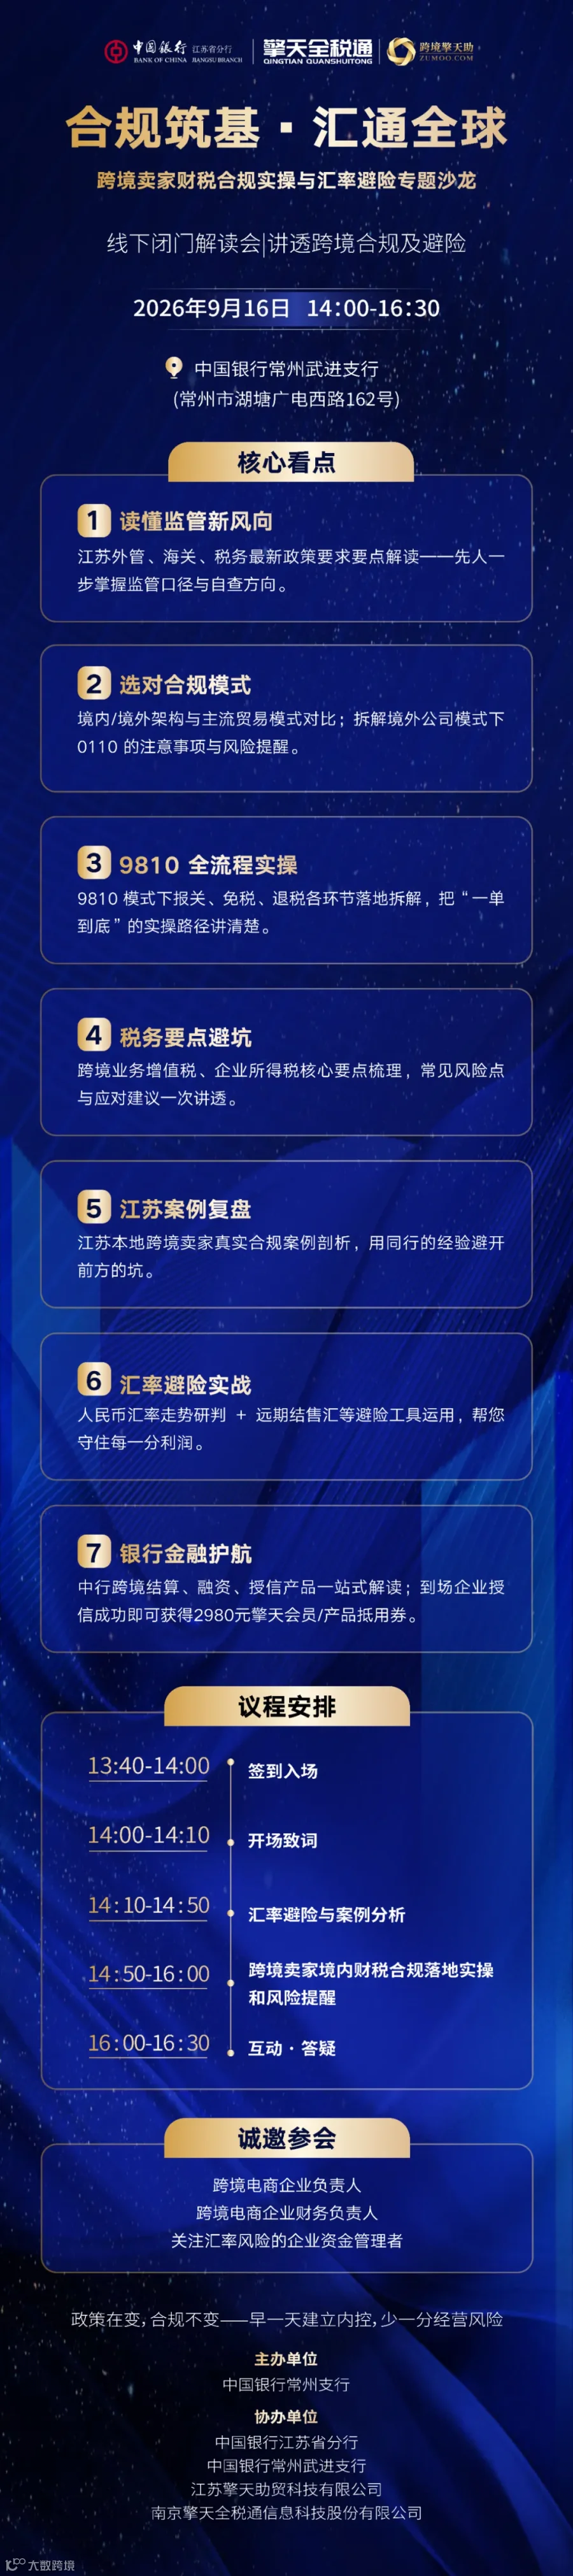
“合规筑基·汇通全球——跨境卖家财税合规实操与汇率避险专题沙龙”将于明日举行。
活动时间
9月16日(周三)14:00—16:30
签到时间:13:40—14:00
活动地点
中国银行常州武进支行
常州市湖塘广电西路162号
本次活动将围绕跨境监管新趋势、合规模式选择、9810全流程实操、税务风险、江苏案例、汇率避险及银行金融服务等内容展开,帮助跨境企业提升财税合规与汇率风险管理能力。
诚邀跨境电商企业负责人、财务负责人,以及关注汇率风险的企业资金管理者参加。
席位有限,欢迎在本文底部留言“报名”,工作人员将与您联系确认参会信息。

来源:网络

END