上个星期刚给一位做跨境贸易的企业家做完一个大额杠杆寿险的方案,整个过程特别有意思,也很有启发。
复盘下来,我觉得这个案例非常有代表性,索性写一篇文章分享给大家。
一次闲聊出来的千万传承需求
客户今年50出头,自己做全球外贸很多年,生意做得很大,接触过各种金融工具。她最初找我们只是想办个香港身份,方便往后自己的商务出行和税务筹划。
聊天中我们发现,客户对宏观金融和投资非常懂,零售银行里的固收理财、各家保险公司的保险以前都配置过不少。
我们了解到客户做外贸的有瑞士法郎的收入,顺势闲聊了瑞郎的汇率情况,客户确实觉得瑞郎还不错,这个货币比较稳健,而且贷款利率非常低。
趁着这个话题,我们给客户介绍了如何通过低息贷款借入瑞郎,并买入大额寿险的案例,和做一些“套息交易”的操作。
客户听完挺感兴趣的,表示这几年全球做生意不确定性太大,确实有了提前退休的想法——趁着自己精力还在,无论将来实业发生什么波动,都想实打实、稳稳当当地给孩子留下一笔确定性的资产,别跟企业资产搅在一起。
他们之前在银行也听客户经理提过“大额寿险”做传承的,但是那时候还没有这样的心思,觉得还没有到时候。
跟客户聊完之后,我们明确客户的具体需求,“给孩子留确定资产、尽量少占流动资金、后续维护省心”的核心诉求后,团队根据需求定制了一套“指数型寿险(IUL)+ 稳健现金流保险”的双拼保单融资方案。
方案长什么样?77万美金如何撬动近900万美金
如果按常规做法,要锁定1000万美元(约合7000多万人民币)的传承保额,一次性趸交要压进去将近200万美元的现金。
对于做实体贸易的人来说,哪怕账上有钱,一下子抽走200万美金去买一份几十甚至上百年后才兑现的保单,资金使用效率显然是不划算的。
所以我们搭建了一个“40%自付 + 60%保单融资”的架构,并且用了两张保单打配合:
1. 结构与资金拆解

2. 最关键的一步:“以息养贷”自我造血
许多人不敢做保单融资,最大的顾虑就是:“借了银行100多万美金,我每年岂不是都要倒贴利息还给银行?万一哪年我忘了或者企业现金流紧张怎么办?”
这正是我们搭配第二张保单的妙处:
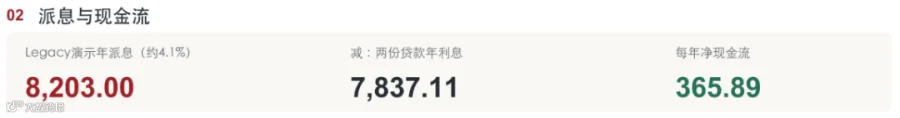
这就把整个架构做成了一个自我循环的“永动机”:客户除了首年需要自行支付约7800美元的首期利息外,从第二年起,现金流保单的派息完全自动对冲了银行贷款利息,根本不需要她每年从实业账户里掏钱去供利息。
3. 传承与现金价值的效果
自付78万美元之后,扣除银行贷款本金,首年即时生效的净身故传承利益就有 893 万美元(接近900万美金),相当于瞬间把这笔资金的传承杠杆放大了 11.5 倍。

而且IUL本身挂钩标普500指数,内部现金价值在常年复利累积。
扣除贷款后,客户65岁时保单净现金价值就达到约115.8万美元(已完全收回初始本金并盈利);
到她80岁时净现金价值约361万美元,100岁时净现金价值达到893万美元。
无论何时离开了,孩子拿到的都是扣除借款后全额免税、确定给付的巨额美金资产。
风险在哪里?
做任何高杠杆方案,如果只讲收益不讲风险,那就是耍流氓。
我们跟客户梳理方案时,花了大半时间重点看压力测试表。
既然享受了瑞郎 0.66% 的超低利率,就必须正视瑞郎带来的两大风险:
利率上涨风险与汇率升值风险。
我们给客户做了一份严密的压力测试,把账算得明明白白:
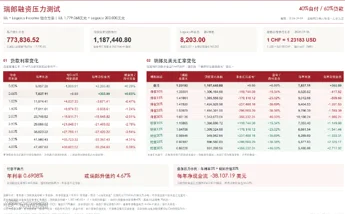
客户也觉得踏实?
把这些极端压力测试讲完后,客户不仅没有被吓退,反而笑了一下说:“这下我心里完全有底了。”
因为方案落地并非纸上谈兵,必须要和客户自身的资产结构精准嵌合。
这个方案之所以非常适合她,有三道坚实的“安全垫”:
第一,贸易背景自带天然对冲(Natural Hedge)。 对于普通境内投资人来说,借瑞郎是纯粹的货币敞口投机,一旦瑞郎升值确实痛苦。
但客户本身是做欧洲和全球外贸的,账上有持续稳定的瑞士法郎和欧洲外币现金流。她赚的就是瑞郎,还的也是瑞郎,在她的外贸生意闭环里,这笔贷款的利息和本金根本不需要通过美元去高价结汇,汇率波动对她日常经营没有太大的实质冲击。
第二,海外私行架构的“货币转换期权”(Currency Switch)。 国际私人银行的保单抵押贷款,通常具有高度的币种灵活性,并不是签了瑞郎就一辈子被绑死。
一旦国际宏观形势突变、瑞郎出现长期单边升值势头,借款人可以向银行申请将贷款一键转贷切换为日元、甚至超低利率的离岸人民币等其他低息币种。主动权始终掌握在自己手里,而不是被动挨打。
第三,认清大头:传承杠杆的底仓价值不可撼动。 做这套方案的初心是什么?是用78万美金锁定一个近900万美金的不可逆家族传承信托池。
就算退一万步,未来几年宏观环境极度恶劣,每年真的需要她自贴2万~3万美金的利息,以客户的现金流,这点升值的负担也在承受范围内;
哪怕发生账面汇兑浮亏,对比近900万美元的确定性赔偿金以及IUL底层稳健增长的现金价值,整个盘子的抗风险垫依然极其深厚。
写在最后
高净值人士做资产配置和财富传承,最忌讳的是盲目跟风,或者是被一些天花乱坠的表面数字迷了眼。
真正的专业规划,绝不是吹嘘“完全没有风险、稳赚不赔”,而是在方案设计之初,就把最极端的压力测试做透、把可能要贴多少钱算死,然后再回过头看客户自身的现金流、经营币种和风险承受力能不能完全兜得住。
当底线风险被完全看清、应对路径全部预设完毕,杠杆工具才真正从“双刃剑”变成了家族财富传承的“护城河”。