


这两天,外媒彭博传出,咱们的社保基金或许通过债券南向通投资离岸市场;
大部分人扫一眼就划走了——又是“国家队”的事,跟我一个普通人有什么关系?
我把彭博那篇原文翻来覆去看了好几遍,发现真正值钱的,不是“社保基金要出海”这几个字,而是它后面那个从句:它将可以通过“债券通”南向通购买境外债券,而无需再向监管机构申请境外投资额度。
最后这半句,才是这条新闻的骨头。
一、一句话,拆掉了一堵墙
先交代清楚来龙去脉。
主角是全国社会保障基金——注意,它不是你我每月缴的那个社保,而是国家为应对人口老龄化高峰,专门设立的一笔战略储备。
截至 2025 年末,它的资产总额是 38083.73 亿元,差不多 3.8 万亿。这些钱来自中央财政拨款、国有资本划转和多年积累的投资收益,成立至今年均投资收益率 7.62%,累计赚了 2.29 万亿;
它本来就有海外投资。
2025 年末,境外投资资产约 5800 亿元,占总资产的 15.23%。但过去这笔钱要出海,得走“申请额度”这条路——层层审批,节奏慢,还有上限。
这次的变化是:拟让它直接走“债券南向通”,像香港机构一样,在互联互通机制里买离岸债券,不再需要一道道申请境外投资额度。
南向通是什么?
简单说,是 2021 年开通的一条“境内的钱去买境外债券”的合规通道,过去主要玩家是银行,如今参与主体和额度都在扩容。
现在,连全国社保基金这种“国家队”也要进来了。
一堵墙被拆掉,往往不是因为墙不重要,而是因为墙内的水,需要一个新出口。
二、最保守的钱,为什么做了最进取的决定
这件事最耐人寻味的地方在于:出场的这位,本该是全场最保守的玩家。
社保基金是什么钱?是保命钱,是养老钱。它的投资原则写得很明白——“长期投资、价值投资、责任投资”,审慎稳健。它的风险偏好,比你我任何一个人都低。
可就是这样一笔最厌恶风险的钱,如今却要主动漂洋过海。
为什么?
因为一道残酷的算术题。
它成立以来的年均收益率是 7.62%。而今天,中国 10 年期国债的收益率,只有 1.68%。 一边是 7.62% 的长期目标,一边是 1.68% 的现实,中间这近 6 个百分点的缺口,靠在国内买“无风险资产”永远也填不上。
于是它必须做两件事:在国内加大权益(股票)的配置;到海外去找更高的票息。2025 年它拿到 13.22% 的收益率,靠的正是“及时把握资本市场大幅回调的机会,动态加仓股票”。

所以请记住这个判断:这从来不是“钱要跑”,而是“收益率在跑”。
资本没有国界,也没有情绪,它只是流向回报更高的地方。当连最保守的国家队都要出海找收益,说明一件事已经无可回避——国内的“安全资产”,已经不足以安全地跑赢未来了。
三、312 个基点的鸿沟,是一代人的分水岭
把镜头拉远一点,你会看得更清楚。
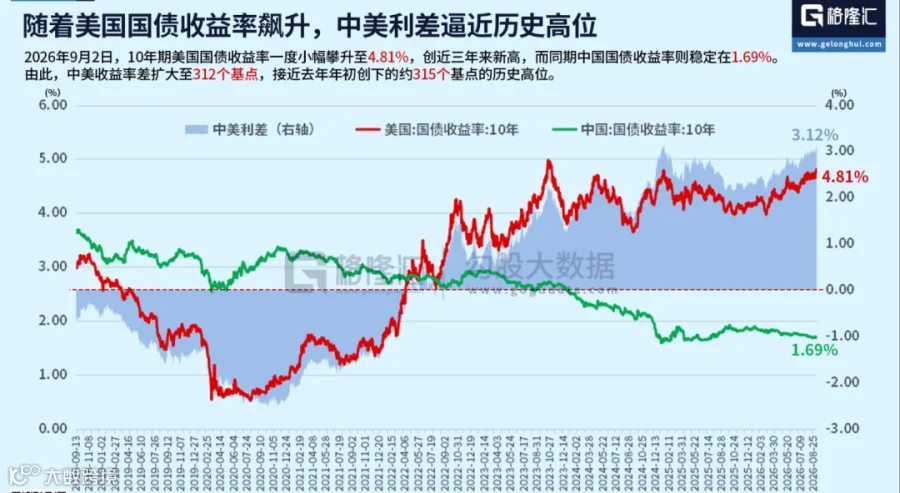
此刻,美国 10 年期国债收益率在 4.7% 到 4.9% 之间徘徊,中国 10 年期国债稳守在 1.68%。两者之差,大约 300 到 312 个基点,逼近历史最阔水平。
三百多个基点是什么概念?
意味着同样一笔钱,放在美元资产里,光票息就可能多出两三个点。这不是情绪,是数字;不是“资产荒”三个字能概括的感慨,而是每一年都在真实发生的收益落差。
过去二十年,我们习惯了高利息:存款五六个点,理财七八个点。今天,无风险利率被摁到了历史低位,“资产荒”成了每个人绕不开的现实。
社保基金南下这件事,就是给这个时代递上的一张名片:我们正在从“高息时代”,走进“低息时代”。而在低息时代,谁还只守着一亩三分地,谁就在用确定性的低回报,去兑换缓慢却确定的购买力流失。
四、这不是资本外流,是一次“可控的开放”
很多人看到“资金出海”四个字,第一反应是资本外流、是利空。
恰恰相反。这条新闻的精妙之处,在于它开的是“通道”,不是“闸门”。
看它让社保基金去哪里买——不是随便什么海外资产,而是通过香港的“南向通”买离岸债券,尤其是点心债(离岸人民币债券)。
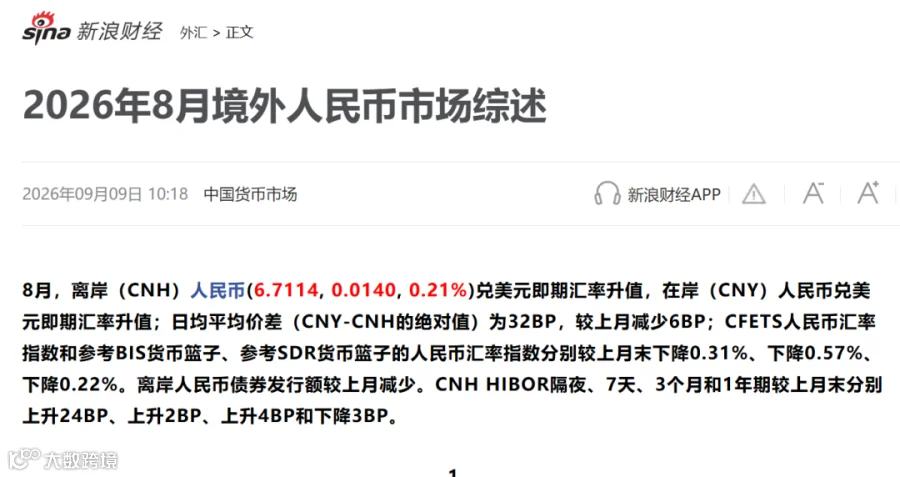
钱出去了,但还在人民币的体系里转;资金被引向香港,恰恰是为了给香港的人民币资产池“注水”。
这背后是一盘更大的棋:人民币国际化。
就在不久前的 7 月,央行、香港金管局和香港证监会联合推出 11 项措施,支持香港的离岸人民币市场,其中香港人民币业务资金安排总额度从 2000 亿元扩容到了 5000 亿元。
香港的离岸人民币存款已超过 1.1 万亿元。
今年年内,“点心债”加上“熊猫债”的发行规模首次突破 1 万亿元人民币,创下历史新高;单看点心债,年初至今已发行 8630 亿元,同比增长 35%。
国家队的资金南下,正是给这套体系里最核心的一环注入长期、稳定、体量巨大的活水。它既是一笔投资,也是一种姿态——在资本账户尚未完全放开的当下,用“制度的通道”实现“有序的开放”。
理解了这一点,你就不会再把“出海”读成“逃离”。
五、那么,普通人到底能学到什么
说了这么多宏观的,回到最实际的问题:这条新闻,对普通人的钱袋子究竟意味着什么。
我想说的,不是“去买点什么”,而是五件更底层的事。
第一,你最“安全”的存款,可能正在变成一种慢性的风险。 当一个国家的养老储备金都要出海去挣收益,你凭什么把全部身家锁在 2% 左右的存款里?单一市场的低收益,在低息时代会是长期常态,而不是一阵风。承认它,是理财的第一步。
第二,全球配置不是崇洋媚外,是纪律。 普通人当然没有“南向通”,但你有自己的渠道:QDII 基金、跨境理财通、港股通、黄金、海外宽基指数基金、港险等。它们的作用不是让你去赌一把,而是让你别把所有的鸡蛋放在一个篮子、一种货币、一个市场里。
分散,是这世上唯一接近免费的午餐。
第三,时间,才是你唯一的特权。 社保基金赢在哪里?不是它比你聪明,是它比你有耐心——它可以十年、二十年不动摇地穿越周期。你没有它的额度、没有它的团队、没有它的信息,但你有时,而且对你而言,时间可以拉得更长。复利从不需要你聪明,它只需要你别中途下车。
第四,养老这件事,终究要自己负责。 请务必分清:全国社保基金是国家的战略储备,用于老龄化高峰时的补充调剂,它不是你我个人账户里的那笔钱。国家队在替你兜底的同时,其实也在用行动提醒你——第二支柱、第三支柱(个人养老金、商业保险、自己的投资账户),得自己动手搭起来。别把整个未来,都押在别人的安排上。
第五,学它的逻辑,别抄它的作业。 它有几十年期限、有免税政策、有巨额额度、有顶级的信息和团队。你能学的是“长期、分散、纪律”这套心法,你抄不了的是“买什么、什么时候买”。方向可以跟,仓位得自己想。跟风抄作业的人,最后往往只抄到了风险。
六、写在最后
一条不起眼的新闻,其实是时代递来的一张纸条。
纸条上写着三行字:高息的时代结束了,单一市场的时代结束了,靠别人兜底的时代,也在慢慢结束。
接替它们的,是低息、是全球配置、是自己为自己负责。
社保基金南下,不过是大幕拉开时,第一排观众最先鼓起的掌。真正的财富密码从来不在 K 线的红绿里,而在你能不能看懂这个趋势,然后像一支“迷你社保基金”那样,耐心地、纪律地、分散地,把自己那笔不算大的钱,一点点交给时间。
时代的转向,总是先由最保守的那批人,替我们做出最进取的选择。
欢迎➕V围观朋友圈⬇️,了解更多全球财富资讯!
