


中企出海,正在发生本质变化。不再是简单的产品外销、海外建厂,而是从机会驱动走向能力驱动的系统性全球化布局。
《新格局、新趋势、新挑战 ——2025‑2026年中企出海调研报告》显示,70%受访企业已经落地海外业务,52%的企业拥有两年以上出海实操经验,67% 的企业计划未来 1‑3 年开拓新市场或深耕现有海外阵地。
当企业业务版图走向全球,企业家个人、家族资产与企业经营深度绑定,一套兼顾企业经营、财税合规、风险隔离、家族传承的企业家全球结构,已经不再是可选配置,而是出海必修课。

出海浪潮下,企业家面临双重现实考验
本次调研样本覆盖制造、科技、消费等多行业共175家企业,清晰呈现出海企业的真实困境:68%企业通过自主设立海外子公司实现本土化运营,但68% 受访企业尚未建立完善的海外风险管控机制,仅具备基础应对方案;32%企业对海外资金缺少统一管控,40%企业依赖外部代理完成税务申报,近六成仍使用传统财务工具处理跨境业务。
很多企业家把重心放在市场拓展、产能布局上,却忽略顶层架构设计,普遍暴露两大痛点:
第一,企业经营风险向个人与家族传导。
出海企业面对跨境税务、地缘规则、海外诉讼、供应链波动多重变量。境内主体、海外子公司、个人持股互相嵌套,一旦海外业务出现纠纷,债务、法律风险极易穿透至实际控制人个人及家族资产,企业风险与家庭财富没有形成有效防火墙。
第二,业务全球化,架构却停留在本土思维。
市场选择上,74% 企业优先布局亚洲市场,东南亚成为核心支点,欧洲、南美洲分别占比 33%、26%,出海目的地呈现多元化趋势。
不少企业在多个国家设立实体,但股权、资金、税务、持股安排零散,缺少顶层统筹。海外利润留存、跨境资金调度、多法域税务申报、CRS 信息交换、受控外国企业规则等监管叠加,架构瑕疵会直接带来高额税务成本与合规隐患。
过去,搭建海外架构的思路偏向 “工具化”,追求简单节税;如今全球税务信息透明化持续推进,单纯依靠壳公司、多层嵌套的旧模式已经行不通。企业家全球结构的核心逻辑,转向商业实质优先、合规为底座,兼顾企业发展、风险隔离、家族传承三重目标。

企业家全球结构,到底要解决什么问题?
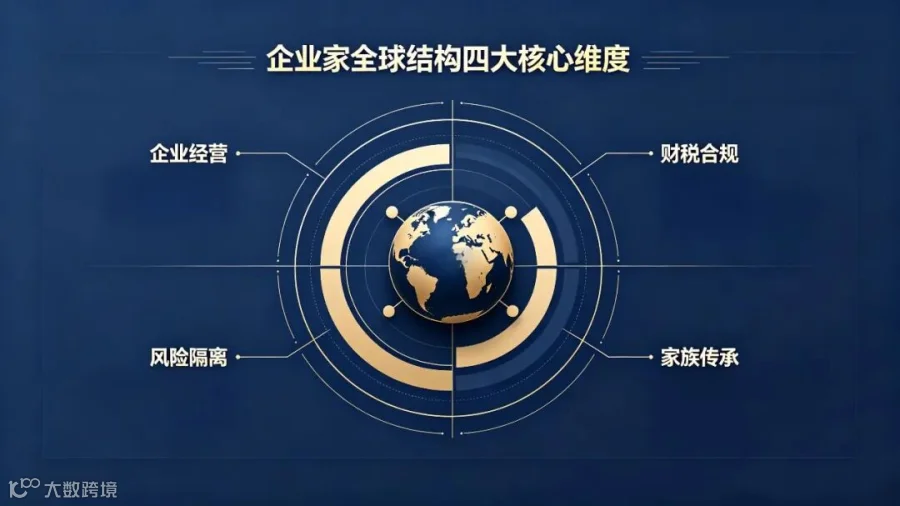
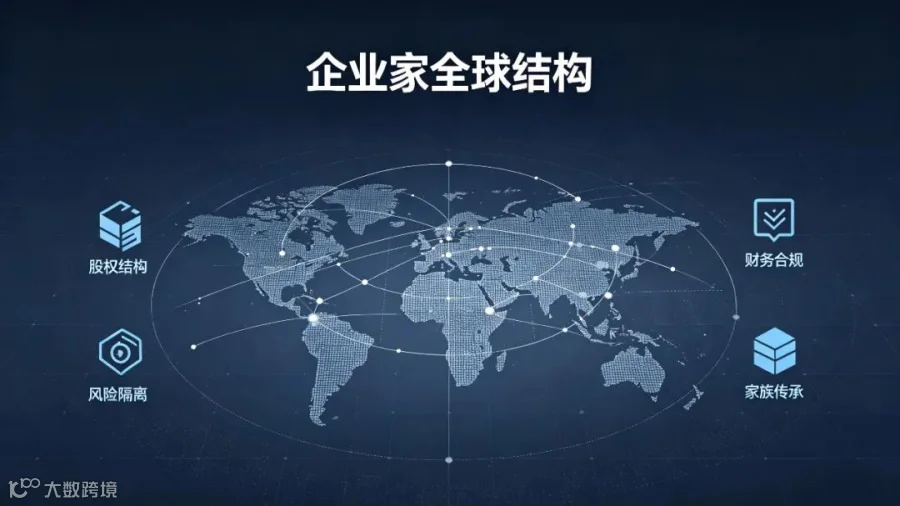
所谓企业家全球结构,是以企业实际控制人为核心,打通企业跨境经营架构、持股平台、财税安排、家族财富规划的一体化顶层设计,主要覆盖四大核心维度。
1、企业跨境经营架构:适配业务真实需求
调研显示,68%企业自主设立海外分支机构深耕本地,33%选择本土合资合作快速落地,22%借助跨境电商、代理模式降低入场门槛。不同出海模式,对应完全不同的主体搭建逻辑。
生产制造类出海:东南亚、东盟布局实体工厂,需要匹配当地用工、外汇、税务规则,完善海外主体商业实质;
贸易、品牌类出海:搭建区域控股、资金归集平台,统筹多国业务利润;
投资并购类出海:做好交易前股权隔离,规避并购带来的或有负债风险。
所有海外主体,必须具备合理商业目的,满足当地经济实质申报要求,规避 “空壳架构” 被穿透认定的风险。
2、跨境财税合规:守住出海生命线
报告指出,大量出海企业的短板不在于业务,而在于跨境财税管控能力不足。全球范围内,CRS2.0 落地、受控外国企业规则持续收紧,多国税务机关信息交换常态化。
很多企业家容易陷入误区:海外公司注册完成就万事大吉。实际上,境外利润留存不做合理分配、实际管理机构留在境内,有可能被税务机关判定为中国居民企业,全球收入需要在国内纳税。
全球结构设计,需要提前规划利润回流、股息分配、成本分摊,平衡海外再投资需求与境内合规义务,避免双重征税、税务稽查风险。
3、家企风险隔离:切割经营与家族财富
出海周期漫长,市场波动、海外诉讼、合同违约都有可能带来企业债务。如果企业家个人直接持股海内外经营主体,一旦企业陷入危机,房产、金融资产等家族财富会直接暴露在风险之下。
通过合规持股平台、信托等工具,把经营性资产和家族生活资产做区分,实现家企隔离。这里需要明确:架构不能用于恶意转移资产、逃避债务,任何架构都无法对抗司法穿透,合规是一切的前提。
4、家族传承规划:事业与财富平稳交接
新一代企业家出海,不再只考虑当下生意,也开始思考代际交接。当资产分布在境内、新加坡、中国香港、中东等多个法域,如何实现股权平稳传承、子女受益安排,避免家族内耗、股权纷争,需要在全球结构中前置设计,而不是等到临近交接才临时补救。
2026年搭建全球结构,避开3个常见误区
结合本次调研报告反映的行业现状,梳理企业家最容易踩坑的三点:
误区一:先做业务,架构以后再说。
大量企业是业务跑起来之后,回头补救架构。但是后期调整股权、迁移利润、变更持股关系,往往伴随高额税务成本,甚至存在合规瑕疵。更合理的节奏是:出海立项阶段,同步规划顶层架构,业务落地与架构搭建同步推进。
误区二:盲目跟风热门属地,照搬模板。
从行业实践来看,新加坡、中国香港一直是中企出海高频选择,但不是所有企业都适合。新加坡家族办公室、香港控股平台各有适用场景,不能看到同行搭建就直接复制。架构没有通用模板,必须匹配自身行业、业务布局、资产规模、家庭诉求。单纯为了税收优惠搭建,缺少真实业务支撑,会埋下巨大隐患。
误区三:把全球结构等同于 “避税工具”。
全球监管环境已经发生根本性变化,信息交换越来越完善。架构核心价值是风险隔离、便利全球经营、做好传承,而不是单纯追求少交税。脱离真实商业目的的架构,极易被穿透核查,反而给企业与个人带来麻烦。
写给出海企业家的几点建议
中企出海已经告别野蛮生长,进入高质量发展阶段。企业比拼的不仅是产品、技术、市场拓展能力,更是全球化治理能力。
1. 把顶层架构提升到企业战略层面。不要将架构交给代办机构简单处理,企业家、法务、财税顾问协同,结合自身出海路线图,做一体化规划,覆盖企业经营到家族财富。
2. 强化海外主体商业实质建设。无论选择哪个属地,保证人员、决策、业务真实落地,满足当地监管申报义务,拒绝无业务空壳主体。
3. 动态迭代,定期复盘优化。出海业务会持续变化,地缘政策、国内外财税法规不断更新,全球结构不是一劳永逸。建议每1‑2年结合业务变化、新规出台,对现有架构做合规体检,及时调整优化。
4. 分清企业诉求与家族诉求。区分经营性资产和家族财富,把企业发展、风险隔离、代际传承的目标分开评估,不混为一谈。
从 “走出去” 到 “走进去”,中国企业家正在书写全新的全球化叙事。70% 企业扬帆远航的背后,机遇与风险并存。业务是出海的铠甲,而一套合规完善的企业家全球结构,是守护企业基业与家族财富的底盘。
在复杂多变的全球环境下,稳健长久的全球化,从来不是追逐短期红利,而是在规则之内,构建适配自身的长期体系。
*数据来源:《新格局、新趋势、新挑战 ——2025‑2026 年中企出海调研报告》,澳洲会计师公会、上海国家会计学院、德勤中国联合发布;CRS2.0、CFC相关监管背景参考;OECD及国内税务公开文件。
*本文内容仅作行业合规科普参考,不构成任何税务、法律专项投资建议。
扫码添加【瀛和海外官方客服号】
全国咨询热线|400-0126-520
官方客服热线|13536509601
瀛和海外
数字瀛和
免责声明: