算电协同时代:供电底座正在
经历范式转移
2026年3月,算电协同首次写入政府工作报告;同期发布的“十五五”规划纲要进一步提出,推动绿色电力与算力协同布局。国家能源局数据显示,2025年全国算力中心总用电量达到1700亿千瓦时,占全社会用电量的1.6%;预计到2030年,这一数字将攀升至约8000亿千瓦时。
在算电协同上升为国家战略的大背景下,电力已经从数据中心的配套条件转变为算力释放的前置条件,供电底座既要适配动态AI负载、压缩交付周期,也要面向远期源网荷储一体化演进。行业观察:随着AI算力爆发式增长,单机架功率五年增长近十倍,从8kW推向200kW;而数据中心土建生命周期30–50年,芯片迭代周期不到1年。这种快迭代与长周期的结构性矛盾,倒逼供配电架构必须进行根本性重构。
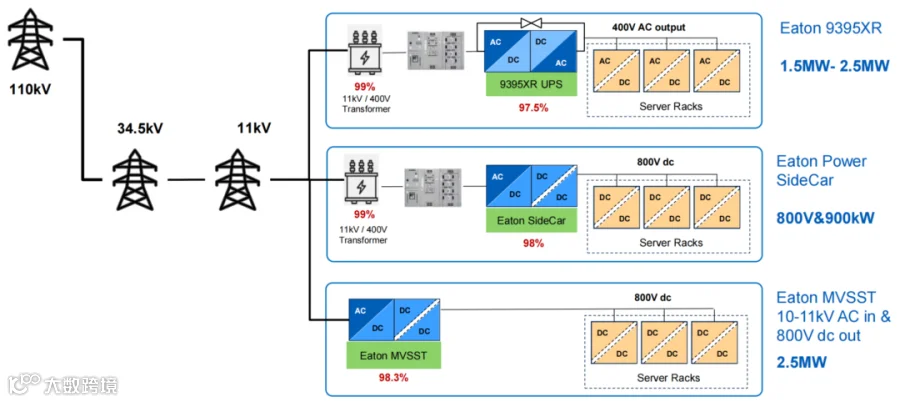
据公开资料,伊顿是英伟达800VDC算力供电白皮书的合作参与伙伴,近期在中国市场持续加码布局。基于其《AI数据中心供电解决方案》,伊顿已经构建起覆盖“中压接入—直流转换—末端配电”全链路的800VDC产品矩阵,并针对中国市场不同用户的差异化条件,提供UPS/Power Cube(电力模块)、Sidecar(分布式HVDC)、SST(固态变压器)三条解决方案路径,适配不同阶段数据中心客户需求。
三条演进路径:适配不同阶段的
直流供电需求
AI数据中心供电架构的演进并非一蹴而就,伊顿提出了分阶段、可落地的技术路径,以更好满足中国不同用户在不同条件下的直流供电需求。
● 路径一:当前主流,快速交付——电网友好型UPS与预制模块化电力模块
当前AIDC供配电环境正在经历深刻的变化,一方面新能源大规模并网使电网侧电压、功率波动加剧;另一方面AI负载的毫秒级功率跃迁又使负载侧冲击显著提升。供电系统同时承受来自电网侧和负载侧的双向压力,弱电网场景出现得越发频繁,这对AIDC核心供电设施提出了更高的能力要求。为适应这种复杂运行工况,UPS的角色正从被动保障向主动调节转变。
在保障关键负载连续供电的基础上,伊顿电网友好型UPS 93PR与兆瓦级UPS 9395XR通过AI Load Shaping负载平滑技术响应快速功率变化,并结合EnergyAware储能管理技术,增强UPS与储能及电网的协同能力,对快速功率变化进行主动调节。这有助于降低负载波动对上游供电系统的影响,缓解瞬时峰值功率带来的容量压力,并拓展UPS与电池资产在关键负载保障之外的应用价值。
伊顿93PR采用双向三电平整流架构,能量可在电网、储能和负载之间双向流动,THDi低于3%,功率因数≥0.99,具备参与一次调频、下垂控制、虚拟同步发电机等电网友好模式的能力。
当电网友好型UPS的能力需要与快速建设节奏相匹配时,Power Cube电力模块提供了系统级的承载方案。面对AIDC项目普遍要求6–9个月完成交付的压力,传统供配电系统多厂商现场拼装的模式已难以为继。伊顿Power Cube以UPS为核心部件,将中压开关柜、变压器、UPS、低压配电及监控系统等深度集成为预制化产品,依托伊顿深圳制造基地,把大量施工、集成和调试前移至工厂。
这并非简单的物理集成,而是从系统层面重新定义供配电链路的设计、集成和验证方式,各子系统之间的电气配合、热管理、保护逻辑和控制策略,在工厂阶段就完成统一设计和联合调试,现场仅需以模块化方式快速对接。交付周期可缩短50%,责任界面清晰,全链路可控。
值得一提的是,伊顿也是行业内少有的从变压器到低压开关全链路都拥有自有品牌的厂商,这使其能够在Power Cube中实现真正的端到端系统级集成,而非简单的设备堆叠,进一步保障整套预制模块的协同可靠性。
● 路径二:高密机架的贴身供电——Sidecar 分布式HVDC
当机架功率水平突破250kW乃至迈向MW级时,传统机架内供电架构面临物理极限。Sidecar方案通过专用机架(Sidecar)进行供电和备电配置,将800V HVDC电源系统与主机架解耦,实现分布式、就近供电。这种架构可大幅减少低压大电流带来的线路损耗和铜材用量,同时提升供电灵活性和可维护性。
Sidecar作为从传统交流UPS向全直流架构演进的重要过渡形态,特别适用于已规划800V直流供电但尚未具备中压直入条件的场景。伊顿在此方案中可提供从800V直流保护器件、储能DC/DC到末端PowerShelf的全套产品支持,可实现用户在现有基础设施条件下,提前锁定800V直流能力,为后续向SST架构平滑过渡预留空间。
● 路径三:终极方案,中压直入——MV SST 固态变压器
英伟达800VDC白皮书将固态变压器定义为AI数据中心远期的终极供电方案。伊顿MV SST 2.0采用全SiC电力电子架构,已完成IEC 62477‑2完整安规测试,取得TÜV SÜD Mark认证,该产品实现10kV中压交流一步转换为800V直流,跳过了工频变压器、低压配电柜和UPS整流环节,全链路转换效率可达98.5%,功率密度达278kW/㎡,单套设备功率可达2.5MW。
根据产品公开规格,伊顿MV SST 2.0的动态响应速度低于5ms,设计系统可用性突破99.999%,支持能量双向流动和光伏、储能灵活接入,可在统一直流母线下实现IT负载、制冷负载、储能系统和新能源的协同运行。
值得注意的是,伊顿并非将SST作为空中楼阁推向市场。早在2024年,伊顿就与世纪互联联合试运行10kV MV SST,截至目前该方案已稳定运行近2年;同时据伊顿公开信息显示,伊顿收购Resilient Power Systems强化核心技术,并与浙江大学建立长期协同研发体系,在实验室阶段完成从理论到样机的反复校准。
从电网到芯片:伊顿提供全栈端
到端硬件矩阵
伊顿在中国数据中心市场的核心竞争优势,不仅在于三条演进路径的清晰布局,更在于其能够提供从10kV电网入口,一直到服务器机柜内部的全系列硬件产品矩阵,完全覆盖中压开关柜→MV‑SST→储能DC/DC变换单元→电池储能系统→800V直流保护器件(SSCB/HSSCB固态断路器、熔断器Fuse)→直流Busway母线系统→机柜侧PowerShelf电源插框;这套硬件栈,既可以支撑UPS/Power Cube(电力模块)、Sidecar方案,也可以对接国内主流灰区HVDC、巴拿马电源方案,同时完整支撑远期MV‑SST架构。
中压侧:中压开关柜+MV SST
在中压接入层,伊顿提供完整的中压配电解决方案,并可通过MV SST实现中压直入。MV SST 2.0额定容量覆盖1250kW至2500kW,输入电压10kV三相三线,输出恒定DC800V(可选DC750V/600V/400V),稳压精度≤1%,纹波电压≤±0.5%。
直流转换与储能:储能DC/DC变换单元
在直流母线层,伊顿提供储能DC/DC变换器,支持单柜1.25MW模块化储能变换单元,兼容锂电、铅酸、钠电多类型储能电池,支持双向能量流动;实现削峰填谷、0ms切换、峰谷套利,支撑算电协同。
直流保护:Polaris SSCB/HSSCB/Fuse
800V直流系统的保护是行业公认的难题——直流无自然过零点,电弧难以熄灭,短路电流上升极快。伊顿自主研发的Polaris固态断路器(SSCB)额定电压覆盖800VDC–1500VDC,采用第三代宽禁带半导体技术,实现小于20μs的微秒级故障分断,额定电流覆盖250A–1000A,故障切换速度较传统方案快100–1000倍。
此外,伊顿还提供高压固态断路器(HSSCB)及全系列直流熔断器(Fuse),覆盖2A–4000A电流范围,形成从总母线到机柜支路全层级保护矩阵。
末端配电:Busway+PowerShelf
在末端配电层,伊顿提供支持Open Rack V3(ORV3)标准的母线配电技术(Busway/Busbar),支持母线与线缆托架的热通道隔离系统设计,连续电流额定值高达6000A,全系列电压覆盖600V至38kV,可满足兆瓦级机架 800VDC 配电需求。
在机架级,伊顿PowerShelf电源架作为当前AIDC算力服务器还无法直接接入800V DC电源时提供的变通方案,支持800VDC-48V的二次变换单元,单插框90kW,为GPU服务器提供高效、高密度的末端电源转换,与Busway配合实现从电网到芯片的“最后一公里”覆盖。
竞争与演进:伊顿拥有全栈能力
支持推进分层演进方案
结合CDCC行业会议公开观点、国内头部云厂商技术分享以及伊顿对外公开的技术资料,伊顿在中国AIDC供配电市场的布局呈现出三个显著特征。
全栈能力构建竞争壁垒:当前国内800V SST与高压直流赛道,多数厂商聚焦单一环节,完整覆盖从10kV中压到机柜末端全链路产品的供应商数量较少。而伊顿是少数从中压柜、SST、储能DC/DC、电池、SSCB/HSSCB/Fuse、Busway到PowerShelf的全系列产品覆盖企业,在格物致胜看来,全栈产品布局使其成为行业内少数可提供交钥匙直流供电解决方案的供应商。这种端到端能力在大型智算园区和超算中心的招标中,具有显著的系统协同优势和责任界面优势。
分级演进降低用户决策门槛:中国AIDC市场存在明显的分层:互联网巨头和运营商倾向于一步到位部署最前沿技术;而大量中小算力中心和转型中的传统IDC,更关注投资节奏和风险控制。伊顿通过Power Cube、Sidecar、SST三条路径,让不同预算、不同电力条件、不同算力密度的用户都能找到适配方案,这种产品策略在中国市场尤其务实。
本土化+全球化双轮驱动:伊顿深圳制造基地支撑Power Cube的快速交付,与浙江大学的合作强化中压电力电子的基础研究,与世纪互联的联合白皮书沉淀本土工程经验;同时其作为英伟达核心供电合作伙伴和OCP生态成员,确保技术路线与全球最前沿的AI基础设施演进保持同步。
写在最后:供电架构的演进没有捷径
格物致胜《2026年中国固态变压器行业市场白皮书》正式发布,点击下载!
固态变压器(SST)产业白皮书拆解 —— 面向新型电力系统的电能路由器技术演进

SST 固态变压器市场规模究竟多大?拆解白皮书,看透细分赛道与竞争格局
商业化落地进行时|解码 SST 固态变压器白皮书,挖掘下游高潜力应用场景

固态变压器赛道复盘:从白皮书看主流厂商技术路线与解决方案