


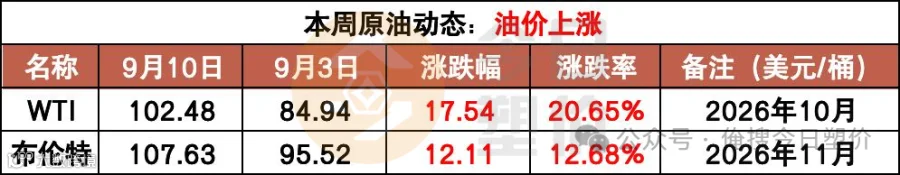
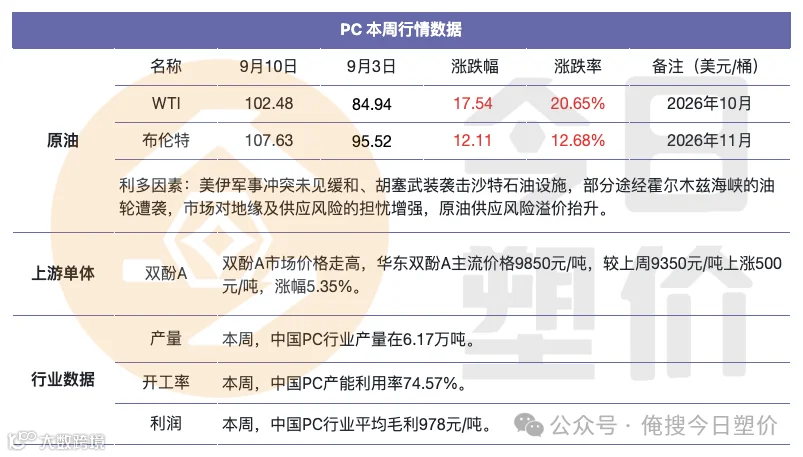
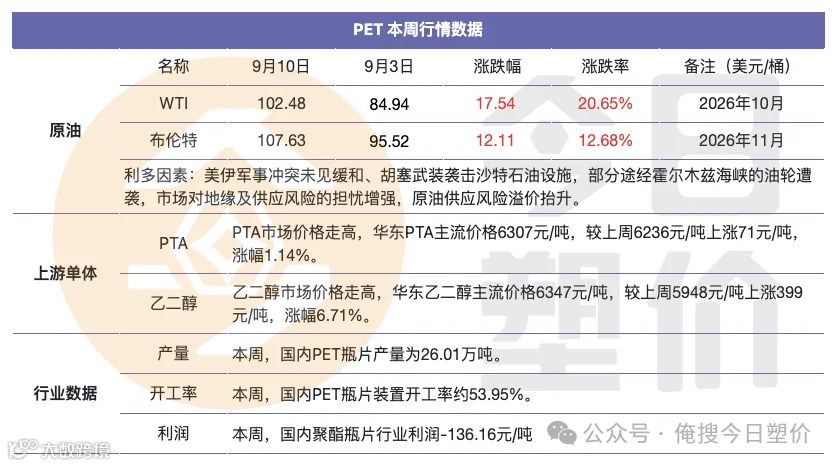
影响因素:上周国际油价大幅上涨。美伊军事冲突未见缓和、胡塞武装袭击沙特石油设施,部分途经霍尔木兹海峡的油轮遭袭,市场对地缘及供应风险的担忧增强,原油供应风险溢价抬升。
小编有话说:滑动查看 PP、ABS、PE、PVC PC PET PBT等一周行情分析及后市预测吧~
PP - 上周震荡偏强 本周偏强震荡
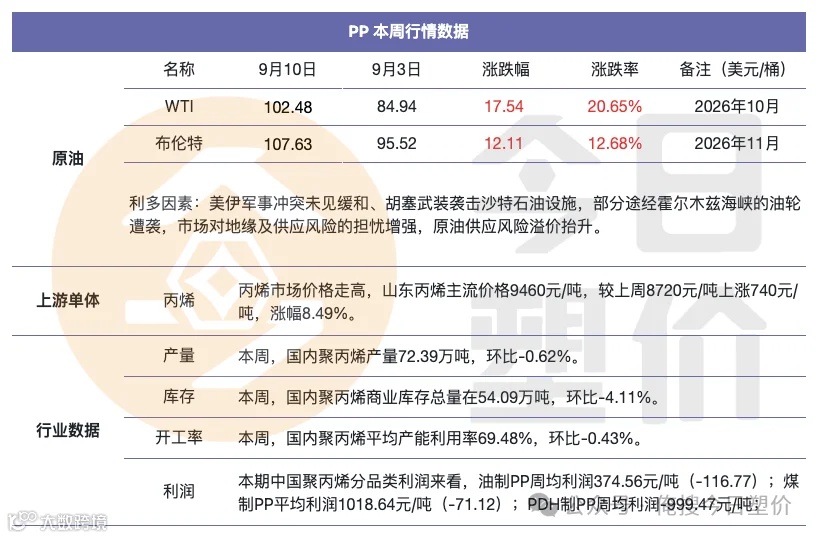
上期PP市场震荡偏强,地缘冲突升级抬升原油风险溢价,油制成本走强带动出厂价格普遍上调,全国拉丝均价9726元/吨,较上周涨312元/吨,主流牌号市场价波动150-550元/吨。
▍行情分析
成本传导不畅削弱炼厂让利空间。需求端处传统旺季,下游刚需缓慢跟进,然高价接受度一般、追涨谨慎。整体看,成本与低库存支撑现货偏强,后续需关注地缘局势走向及下游真实备货力度对价格的边际影响。
▍后市预测
📌 结论:预计本周PP市场偏强震荡,但高位存松动预期。
▸ 供应端:本期供应继续增量预期,东莞巨正源二期二线、广西石化二线等装置重启;产能利用率预计维持70.7%附近;关注中海油大榭二期二线45万吨/年、湛江东兴14万吨/年、华北石化10万吨/年、中沙天津45万吨/年等装置动态。
▸ 需求端:本期需求向好预期,主流下游零星增量订单、开工负荷小幅抬升,预计下游平均开工至45.6%附近,但原料高位压缩采购积极性,成交难放量。
▸ 成本端:本期成本偏强支撑犹存,美伊军事冲突紧张氛围延续、战事存外溢风险,霍尔木兹海峡航运风险提升,地缘支撑油价。
💡 建议:阶段性高价库存坚决出货;关注现货出厂下调信号逢低补入;长线因新增扩能及检修回归供需差扩大,宜谨慎操作。
ABS - 上周强势上行 本周高位震荡
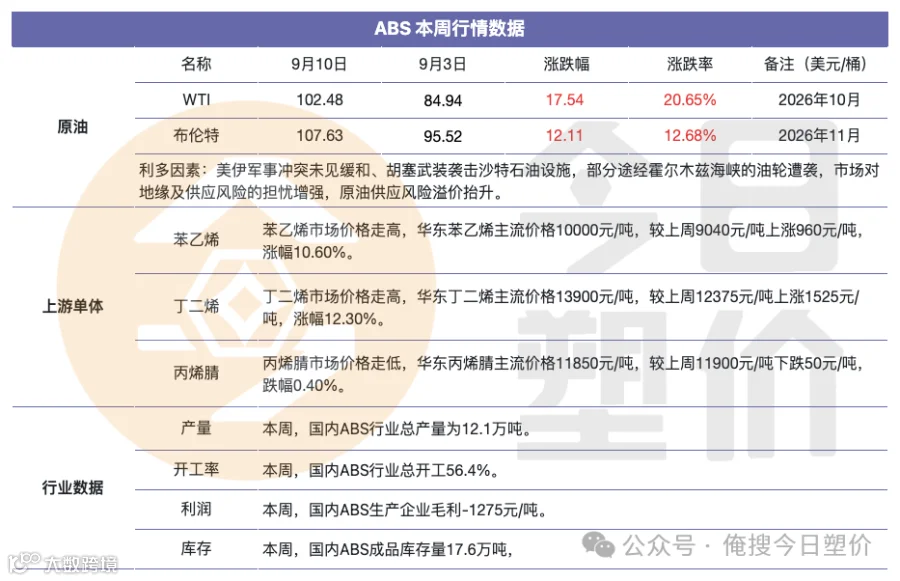
上期ABS强势上行,行情由“供应收缩+成本推动”双轮驱动,主流牌号市场价波动200-750元/吨。
▍行情分析
原料苯乙烯、丁二烯同步走强推升成本中枢。尽管行业毛利仍深陷亏损,本轮拉涨主要由成本传导主导。需求端对高价抵触明显,下游刚需补货、追涨意愿不足,行情更多由供应与成本单边推动。整体看,减产与成本支撑短期偏强,但需求承接偏弱限制上行空间,后续关注亏损修复后装置重启节奏。
▍后市预测
📌 结论:预计本周ABS维持高位震荡或跟随原料偏强运行。
▸ 供应端:本期供应预计减少,预计本周行业产量12.0-12.1万吨附近,厂家经济性降负荷。
▸ 需求端:本期需求面市场对高价货存抵触,价格上涨后下游采购谨慎,刚需跟进缺乏持续大单。
▸ 成本端:本期成本预计偏强,苯乙烯、丙烯腈价格预期偏强,丁二烯高位震荡,ABS成本支撑增强。
💡 建议:关注厂家装置运行及定价;重点关注苯乙烯/丙烯腈/丁二烯走势与原油。
PE - 上周价格上涨 本周持续上涨
上期PE价格全线走高,各品种涨幅分化,成本端地缘升温推升原油风险溢价,工艺利润分化明显,主流牌号市场价波动50-600元/吨。
▍行情分析
供应端产量67.13万吨、产能利用率79.14%维持高位,但社会样本库存27.29万吨延续去化,低库存与旺季预期对价格形成支撑。需求端旺季临近,下游刚需补货逐步释放,然高价下追涨偏谨慎。整体偏强运行,后续关注下游旺季兑现程度与新产能投放节奏。

▍后市预测
📌 结论:预计本期PE价格或持续上涨。
▸ 供应端:本期供应涉及扬子石化、宁夏宝丰、中英石化等装置重启,新增抚顺石化、广东石化检修,整体产量预期增加,下期总产量预计68.26万吨,理论供应大于需求。
▸ 需求端:本期PE下游各行业开工率小幅上涨,农膜步入储备周期、订单累积,企业对原料需求增加。
▸ 成本端:本期原料端美伊冲突延续、霍尔木兹风险提升,地缘支撑油价,油制成本支撑增强、煤制变化不大。
💡 建议:供应偏紧下可维持挺价,但警惕高价抑制需求;贸易商逢高兑现、下游按需采购规避高价风险。
PVC - 上周大幅上涨 本周高位震荡
上期PVC电石法/乙烯法价格同步大涨,主流牌号市场价波动30-300元/吨。
▍行情分析
但供需基本面仍显僵持——产量42.25万吨、产能利用率69.89%回升,企业库存28.78万吨微降,社会库存110.50万吨高位去化缓慢,高库存对价格上方形成压制。行业毛利虽环比改善(电石法-652、乙烯法-728,均+90)但仍深陷亏损。

▍后市预测
📌 结论:预计本期PVC继续高位震荡,供需双弱延续。
▸ 供应端:本期供应端部分检修企业恢复、边际企业开工提升,电石法计划提负,但乙烯法开工预计下降(浙江嘉化停车、青岛海湾降幅)。
▸ 需求端:本期需求端下游开工缓慢提升、出口市场好转,但企业订单未见大面积回暖,房地产拖累需求增量有限。
▸ 成本端:本期成本端电石和乙烯维持高位,华东乙烯延续涨势、电石成本端松动但降幅有限。
💡 建议:关注地缘对乙烯影响及电石到货;需求好转有限、出口以价换量,按需采购谨慎追高,双节前适度前置但不宜过度累库。
PC - 上周坚挺走高 本周高位整理
上期PC坚挺走高,原料双酚A华东10650元/吨宽幅上行,直接推高生产成本,行业平均毛利978元/吨遭挤压,主流牌号市场价波动100-800元/吨。
▍行情分析
供应端呈现分化——万华等光气法装置检修减损、现货偏紧支撑价格;非光气法部分重启补充供应、抑制涨幅,整体产量6.17万吨、产能利用率74.57%。国产料华东收盘14400元/吨,周均价14140元/吨。需求端跟进一般,高价下备货谨慎。整体成本支撑偏强、供应分化,后续关注双酚A走势及检修装置回归节奏。
▍后市预测
📌 结论:预计本周PC市场或高位坚挺运行。
▸ 供应端:本期供应偏利好,万华化学PC装置检修背景下短线货源偏少延续;浙石化装置清洗产线恢复但产出暂变化不大,厂商产销压力低、挺涨预期大。
▸ 需求端:本期需求偏弱,PC价格高位、下游接受度弱、随用随采,终端新单有限,限制成交节奏。
▸ 成本端:本期成本偏利好,原料双酚A价格仍有小幅上涨空间,产业链成本支撑增强。
💡 建议:供应商维持高位坚挺、随行就市;贸易商控制库存与出货节奏,关注原油及下游接单。
PET - 上周持续上涨 本周偏强震荡
上期PET持续上涨,供应收缩与成本支撑共振,供应收紧提振厂商挺价,主流牌号市场价波动325-350元/吨。
▍行情分析
成本端PTA6494元/吨(+187)、MEG6847元/吨(+500)强势,周均利润-136.16元/吨亏损延续。需求端追高谨慎、以刚需补货为主,对涨势承接有限。整体供应端利好与成本支撑偏强,后续关注停车装置复产节奏及下游旺季备货情况。
▍后市预测
📌 结论:预计PET价格维持偏强震荡走势。
▸ 供应端:本期供应端检修装置有所回归、供应小幅增加;下期产量预测26.38万吨(较本期+0.37),产能利用率54.71%。
▸ 需求端:本期需求端终端需求逐渐趋弱、下游随用随采,聚酯开工下降。
▸ 成本端:本期成本端美伊冲突升级、原油继续上行,PTA偏强整理、MEG 6800-7200,聚合成本支撑仍在。
💡 建议:关注东北停车装置重启与供应增量;需求趋弱下下游刚需补货;中东局势带动原料上行。
POM - 上周价格上涨 本周偏强震荡
上期POM继续走高,成本与供应双支撑:原料甲醇涨势显著,成本端强力托底,主流牌号市场价波动100-1500元/吨。
▍行情分析
企业库存低位、现货供应偏紧,部分国产料出厂上调200-500元/吨,市场炒涨氛围较浓。产量0.910万吨、产能利用率58.30%仍处偏低水平,表观利润-499元/吨亏损加深,成本传导尚未完全兑现。

▍后市预测
📌 结论:预计本期POM价格偏强震荡。
▸ 供应端:本期POM前期检修装置存出料预期,但短线供应量仍处低位。
▸ 需求端:临近中秋国庆,部分下游、终端存刚需补货意向,但对高价观望,交投围绕刚需。
▸ 成本端:本期成本端甲醇价格或延续强势,对POM仍有成本支撑。
💡 建议:贸易商轻仓观望、避免追高,关注石化库存与检修出料节奏;供应商把握检修结束节奏、灵活排产。
PBT - 上周价格上涨 本周高位波动
上期PBT价格上行,PTA华东6494元/吨、BDO散水8650元/吨同步走强,成本中枢上移带动华东中低黏度主流9557元/吨,主流牌号市场价波动 200-1500元/吨。
▍行情分析
但供需基本面偏弱——产量2.65万吨、产能利用率59.72%回升,供应增量释放;行业平均毛利-409元/吨仍深度亏损,成本传导不畅。需求端高位采购谨慎、追涨意愿不足,涨势后劲有限。整体成本托底、供需承压,后续关注原料走势与亏损状态下装置排产调整。

▍后市预测
📌 结论:预计PBT高位波动,上行趋势受阻。
▸ 供应端:本期产量及产能利用率预期提升,重点关注南通星辰、东华天业装置生产情况,供应压力依旧较大。
▸ 需求端:本期进入传统旺季,但PBT价格高位打压下游备货热情,商谈谨慎、观望浓厚。
▸ 成本端:本期成本端PTA仍有波动风险、BDO偏强运行,PBT成本压力不减。
💡 建议:关注BDO偏强及PTA波动下的成本传导,现货惜售、刚需小单,谨慎控高位库存。
注:以上分析仅代表今日塑价建议观点,提供的信息仅供客户决策参考,不对客户买卖交易、投资操作负责,客户不应以本文分析取代自己的独立判断,客户做出的任何决策与今日塑价无关。本文由今日塑价整理编辑,如有雷同纯属巧合,未经授权不可转载。如有疑问可联系小编。
往期精彩文章,点击跳转
LDPE、EPS等17个品种全线飘红
ABS亏钱!PVC全行业亏损
PP盘中暴涨4%、PVC开盘涨停!
开门红!油价V字反弹!
点击“阅读原文”即刻查看1W+俺搜商机