

Construction Sands 建筑砂
2026/09/14 ICL建筑砂海外市场动态

进口河砂
1.菲律宾:本土销售为主,无出口计划
2.马来西亚:无出口计划,不考虑中国市场
3.截止09月14日波罗的海指数 (BDI) 为3507,同比下降 3.45%
3.1: BSI指数至1719,同比上周上涨2.62%
3.2: BHSI指数至940,同比上周上涨4.44%

4.S10运费简报
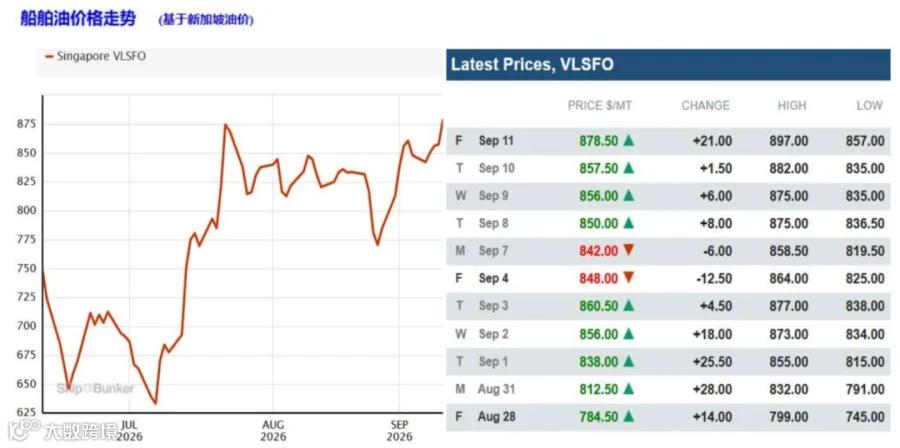
4.1.市场氛围:租金维持稳定,但是燃油暴涨,整体运费大幅上升
4.2.短期展望:运费上涨,短期内维持易涨难跌
5.布伦特原油今日报价USD107.68/桶,同比上周上涨 11.99%
6.本周在岸人民币对美元汇率小幅升值,截止08月31日,在岸人民币对美元汇率报6.7076,同比上周一收盘6.7110,升值34个基点

7.本周国内交易情绪: 消极
巴林计划在哈利法港进行大规模填海造地工程,巴林工程部已收到五份与萨勒曼工业城和巴林物流区填海工程相关的工程和工程量清单咨询合同投标书。

根据开标结果,Dar SSH 国际工程咨询公司提交的报价最低,为 778,580 巴林第纳尔(207 万美元)。AECOM中东公司提交的报价第二低,为220万美元,其次是Ansari工程服务公司(235万美元)和Millet工程局(240万美元)。AYESA BL爱尔兰国际公司提交的报价最高,为287万美元。该项目包括使用约 967 万立方米的填料填海造地约 113 万平方米,以及在 13 号大道 - 哈利法·本·萨勒曼港沿线进行岩石护岸边缘工程。
此外,咨询范围还包括填海工程的合同前和合同后工程及工程量清单编制服务。建成后,该平台的一部分将移交给工业和商业部。
Nickel 镍矿
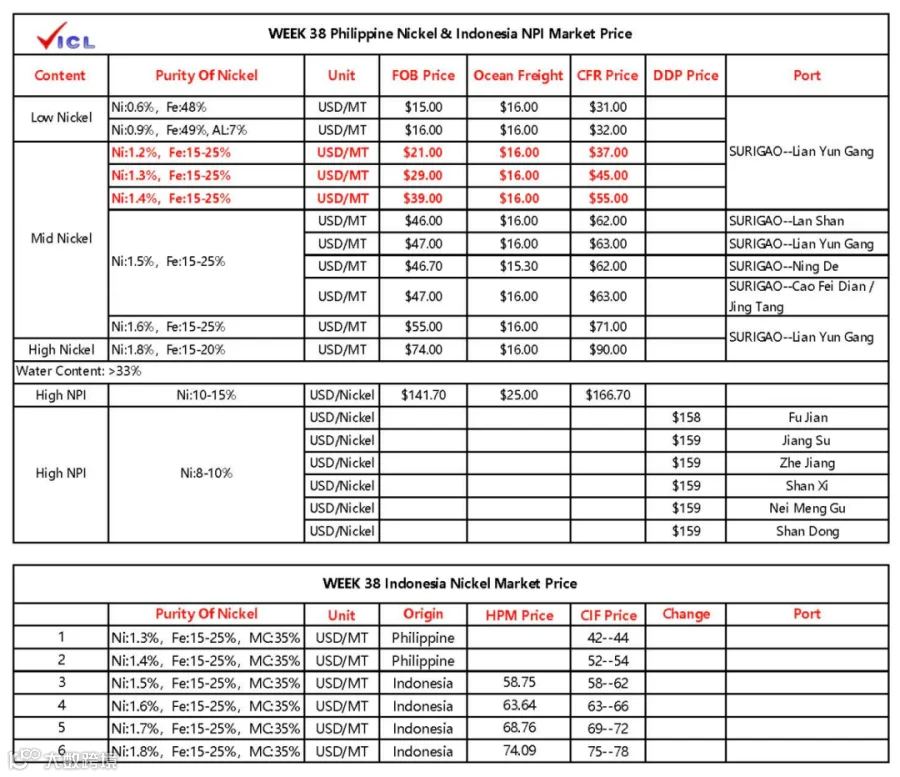
9月11日红土镍矿CIF价格暂稳,目前Ni:0.9%低铝矿38-41美元/湿吨,Ni:1.3%镍矿44-45美元/湿吨,Ni:1.4%镍矿54-55美元/湿吨。印尼市场镍矿价格小幅上涨,目前Ni:1.2% Mc40%镍矿市场价(CIF)24-29美元/湿吨。高镍铁国内出厂价1085-1095元/镍;国内到厂价1090-1100元/镍;印尼高镍铁舱底含税价1085-1100元/镍,印尼镍铁FOB价141.7美元/镍。
本周高镍生铁市场价格呈现加速下行态势,钢厂压价力度逐日加大。从成交价格看,本周钢厂采购价连续下探:周初市场成交价约1095元/镍(到厂),周中降至1085元/镍(舱底含税),今日成交进一步下探至1070元/镍(到厂含税)。镍铁市场核心特征是“钢厂压价节奏加快,市场议价重心全面下移”。
成本端:本周矿价延续下行态势。据市场消息,国内铁厂1.3%品位CIF成交价降至44.5美元/湿吨,1.4%品位降至54.5美元/湿吨。印尼Ni:1.6% CIF报65.14美元/湿吨。矿价持续走弱削弱了镍铁的成本支撑。厄尔尼诺导致的印尼电力成本上升形成一定对冲,但在下游持续施压下,成本端上涨未能有效传导至镍铁价格。
供应端:本周印尼RKAB配额审批取得实质性进展。9月10日,Eramet公告称PT Weda Bay Nickel(WBN)已获批2026年下半年补充配额并开始逐步重启采矿作业,此前已停产约4个月。本次获批复产标志着矿端边际改善预期正在形成。但具体获批额度暂未披露,实际放量尚需时间。此外,前期滞港货源已集中释放,8月中国镍铁进口量预计大幅反弹,市场整体供应趋于宽松。
需求端:不锈钢盘面及现货价格持续走弱。钢厂利润承压,产业链负反馈持续向上游传导。
综合来看,本周镍铁市场在“钢厂持续压价、矿价走弱、供应趋于宽松”三重压力下加速下行,今日1070元/镍到厂成交进一步确认了市场的弱势格局。短期来看,钢厂原料库存充足,压价意愿强烈,青山等主流钢厂明确近期暂无采购意愿。若低价成交未能带动钢厂持续入场采购,预计短期高镍生铁(11%以上)议价区间将进一步下移至1080-1100元/镍(舱底含税)。
本周菲律宾红土镍矿价格以及印尼镍铁价格
Clinker 水泥
本周全国水泥市场迎来普涨格局,七大区域17个省份同步落地调价政策,覆盖范围、企业参与度与区域价差幅度均创下年内阶段性新高。煤炭成本上涨、错峰停窑供给收缩、金九银十旺季需求边际改善三重因素叠加,推动价格集中上涨。随着需求继续改善、错峰生产持续发力以及成本高位支撑,预计9月下旬至10月全国水泥价格将迎来更明显的修复窗口。
1. 价格全面普涨,区域涨幅分化显著
截至9月11日,全国水泥价格指数报322元/吨,周环比上涨1.84%,同比下跌4.9%。本周华东、华中、华南、西南、西北、华北、东北七大区域共17个省份水泥厂家集中上调,其中西南地区领跑全国,云南大幅推涨100元/吨;东北地区两轮累计推涨亦达100元/吨,但终端需求支撑不足,实际成交有待观察;北方地区稳步跟涨,河北、内蒙古等地涨幅在30至50元/吨;西北陕甘涨幅相对温和,甘肃计划11日起再涨25元/吨;华东地区涨幅最小,江苏、安徽等地仅上调10至20元/吨。中南部地区涨跌互现,广东推涨逐步落实但执行仍有折扣,湖南计划11日起上调30至40元/吨。

2 需求季节性回暖,出库量环比继续回升
9月2日至9月8日,本周全国水泥出库量221.95万吨,环比上升7.8%,同比下降16.5%。基建水泥直供量150万吨,环比上升2.74%,同比下降1.96%。出库量环比持续回升主要得益于三大因素:南方高温天气明显消退,户外施工条件大幅改善;涨价预期下贸易商备货积极性提升;重点工程持续推进带动基建端需求释放。

3 错峰生产深化执行,库存压力有所缓解
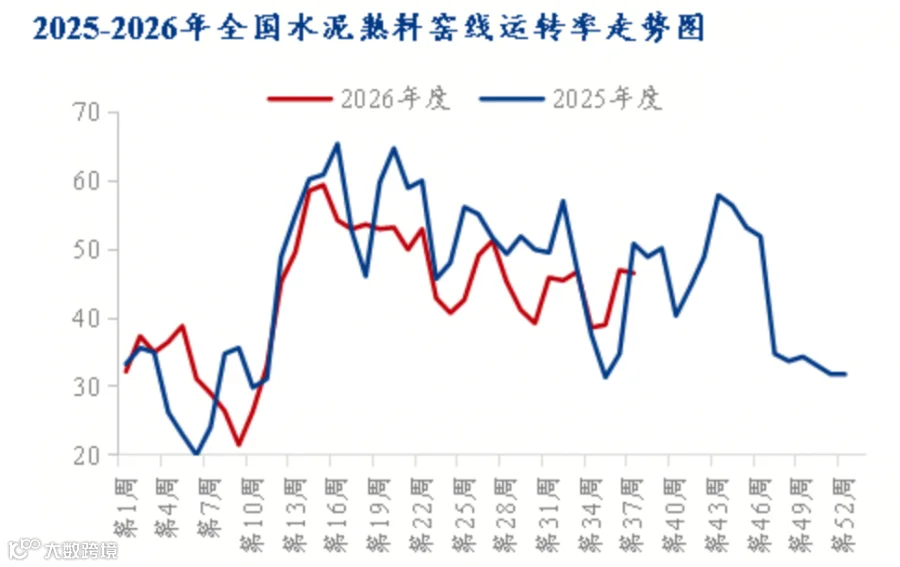
本周274家水泥厂水泥熟料线运转率46.57%,主要由于前期停产检修产线陆续复产。8月底全国熟料线运转率仅39.06%,处于低位水平,当前回升至中位水平。库存方面,本周全国熟料库容比约57.12%,水泥库容比约71.38%。虽然多地执行错峰生产,但下游需求虽有回暖仍处弱势,库存去化缓慢,整体库存压力依然较大。
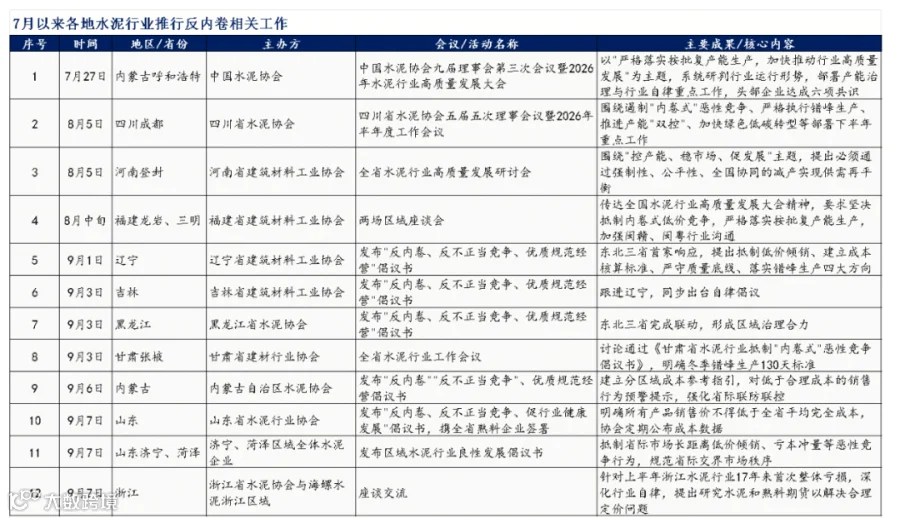
错峰生产方面,9月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15至20天,南方产区停窑天数在10至15天。近期山东省水泥行业协会、甘肃省水泥协会陆续发布反内卷倡议书,明确抵制低于成本价倾销、恶意低价竞争等乱象,推动行业自律秩序建设。
4 煤价持续攀升,成本高位运行,企业盈利承压
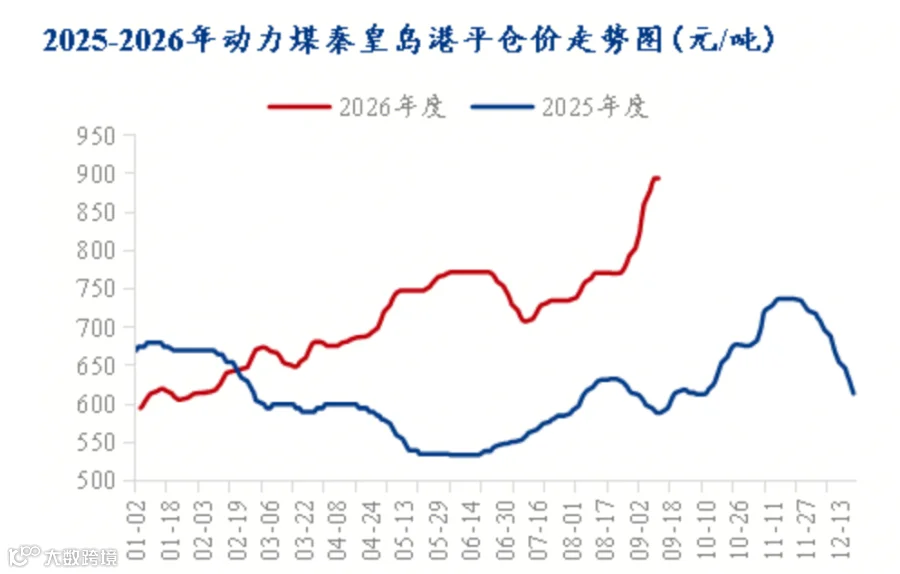
8月以来煤价延续上涨趋势,动力煤价格持续突破。据我的钢铁网数据,9月11日秦皇岛港5000大卡动力煤平仓价报894元/吨,煤价已突破近两年新高。煤炭价格上涨的核心驱动力仍来自供给侧收缩。据国家统计局数据,7月全国原煤产量3.4亿吨,同比下降10.1%,日均产量仅1107万吨,创2021年8月以来最低水平。山西7月原煤产量同比下降35.8%,为2018年4月以来最低。主产区安监高压态势短期不会放松,复产节奏缓慢,坑口煤价获得坚实底部支撑。
综合供需两端因素,下周全国水泥价格预计稳中偏强运行。其中华东地区江苏、浙江、安徽等省份涨幅温和,后续仍有补涨空间。山东、河南等地深跌后推涨修复意愿强烈。华南广东涨价落实中,广西弱势运行。西南川渝区域分化,贵州执行参差。华北低位跟涨,东北两轮推涨后待需求验证。
短期内市场处于涨价落地验证期,区域涨跌分化仍将延续。随着需求继续改善、错峰生产持续发力以及成本高位支撑,预计9月下旬至10月全国水泥价格将迎来更明显的修复窗口。但需求的实质性复苏仍有赖于基建新项目的加速落地和房地产市场的边际回暖,在房建端未见明显起色之前,水泥需求同比大幅回升的概率较低。预计四季度水泥价格整体呈波动回升态势。