


▲ 点击上图 免费试用观麦生鲜配送系统
玩家越来越多,利润却越来越薄。
截至2026年,国内团餐相关存续企业已经突破13.6万家,仅一年时间,新注册企业就增加约1.4万家。
上游食材配送赛道更拥挤。目前相关企业数量超过58.2万家,一年新增约4.9万家。换算下来,平均每天都有130多家新的配送企业进入市场。
但另一组数据,却指向完全相反的方向:团餐Top100企业平均利润率,已经从6.3%下滑至5.2%;食材配送毛利率,也从十年前普遍的12%—15%,一路被压缩到3%—5%;2023—2025年三年间,大量中小微食材配送企业退出市场,累计退出比例达到58.7%。
新人疯狂入场,老玩家加速退场。
这并不矛盾。恰恰说明团餐和食材供应链正在进入一个非常典型的阶段:市场还在增长,但行业已经从“有需求就能赚钱”,转向“有能力的人才能留下”。
一场真正的淘汰赛,已经开始。
01 为什么利润越来越薄,还有1.4万家公司往里冲?
答案只有两个字:确定。
过去几年,消费市场最大的变量是不确定性。但团餐恰恰相反。
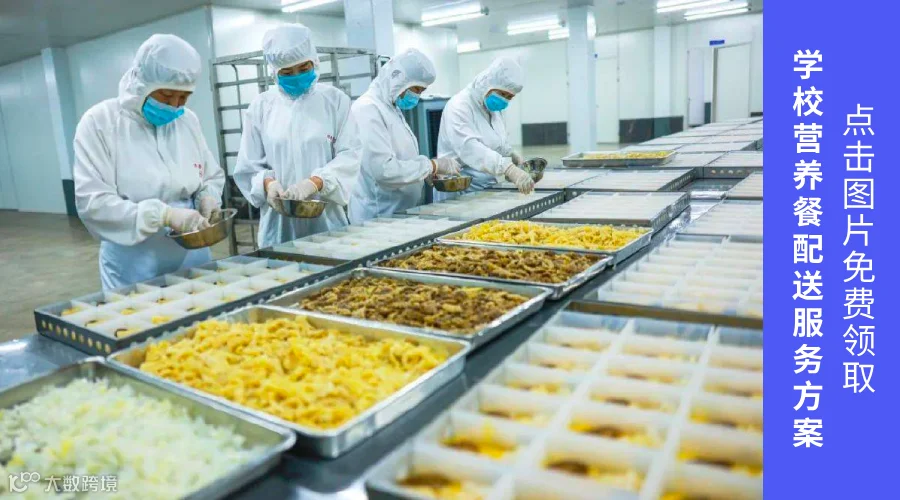
学校每天要开餐,工业园区员工每天要吃饭,医院、机关、企事业单位的食堂也不能停。这决定了团餐拥有普通餐饮很难复制的底层优势:客户相对固定、消费频次稳定、合同周期较长、单体项目规模大。
数据显示,2025年中国团餐市场规模已经达到约2.51万亿—2.58万亿元,占整个餐饮市场的比重超过三分之一,覆盖人群超过7.5亿。更重要的是,即便餐饮消费整体承压,团餐依旧保持着约7%—9%的增长速度。
这就是为什么越来越多创业者、食材商、食品企业甚至跨界资本盯上这门生意。因为相比高度依赖客流、选址和消费情绪的社会餐饮,团餐看起来更加“可计算”。

▲ 扫码添加小助手免费获取
一个学校项目有多少学生;一个工业园每天有多少员工;一年大概需要多少米面粮油、肉蛋奶和蔬菜——这些账,基本都能算。
对于创业者来说,这是少数仍然能够看到长期订单的餐饮赛道之一。对于食品企业而言,同样如此。B端团餐正在成为越来越重要的增长市场。学校、工厂、机关等稳定的大宗采购场景,可以一次消化大量标准化食材。
两万亿级市场、刚性需求、高频复购、长期合同。
于是,新公司不断成立,传统食品企业开始做B端,餐饮公司开始延伸供应链,平台企业也开始进入集采。市场越确定,进来的人就越多。
但“确定有订单”,和“确定能赚钱”,完全是两回事。
02 市场越来越大,为什么钱反而越来越难赚?
团餐行业正在出现一个非常明显的现象:规模增长,并没有同步带来利润增长。
原因很简单。蛋糕虽然在扩大,但切蛋糕的人增加得更快。而且,行业的成本结构正在同时发生变化。
首先是食材成本。团餐本质上是一个成本高度透明的行业,食材通常占据营收的大头。米面粮油、肉类、蔬菜只要稍微波动几个点,就足以吃掉大量利润。
其次是人工和履约成本。项目越大,对仓储、分拣、配送、厨务人员的要求越高。再叠加冷链、检测、食安、数字化、保险以及合规管理等投入,过去很多企业依靠“粗放管理”省下来的成本,现在越来越难省。
收入在涨,费用也在涨;订单更多,利润却没有同步变厚。
更麻烦的是,甲方也变了
过去很多团餐企业真正的优势,不一定体现在运营能力,而是项目拿下来以后,可以连续做很多年。只要服务不出大问题,续约相对稳定。

但这种逻辑正在改变。招标更加频繁,采购更加透明,项目重新竞争逐渐常态化。这意味着,过去拿下一份合同,可能意味着多年稳定收入;今天拿下一份合同,只代表暂时拥有这一轮经营权。
合同到期之后,还得重新面对市场。这会直接推高企业的隐性成本:销售成本、投标成本、客户维护成本、履约成本,都在增加。而行业净利润本来只有几个点。
一次丢标、一笔应收账款、一场食品安全事故,甚至一个大客户流失,都可能吃掉企业一整年的利润。
巨头倒下,更说明一个问题:大,不等于安全
行业曾经出现过这样的案例:一家高峰时期运营超过800家食堂、拥有约4万名员工、每天服务约500万人次的大型团餐企业,最终在2024年走向解散注销。
原本旗下的大量食堂项目,有的拆分独立运营,有的重新招标,也有一部分直接关闭或改造。
这个案例最值得行业警惕的地方,并不是“巨头也会倒”。而是当行业进入低利润、高成本、高监管阶段之后,规模本身已经不能天然构成护城河。
企业做得越大,如果内部采购失控、运营效率下降、管理半径过长,风险反而可能被成倍放大。
过去行业信奉的是:先把规模做起来。今天必须改成:先把每一单生意做健康,再谈规模。
03 真正改变行业的,不只是利润下降,而是游戏规则已经换了
如果说过去几年的企业退出,更多还是市场竞争造成的自然洗牌,那么现在更大的变化来自于:行业规则正在系统性收紧。
对于团餐和食材配送企业而言,未来最重要的竞争,已经不只是“能不能拿到客户”,而是能不能通过三道越来越难的门槛。
第一关:合规,不再是优势,而是最基本的入场资格
过去很多配送企业的竞争逻辑是:价格便宜、关系够熟、响应够快,项目就有机会拿下来。

▲ 扫码添加小助手免费获取
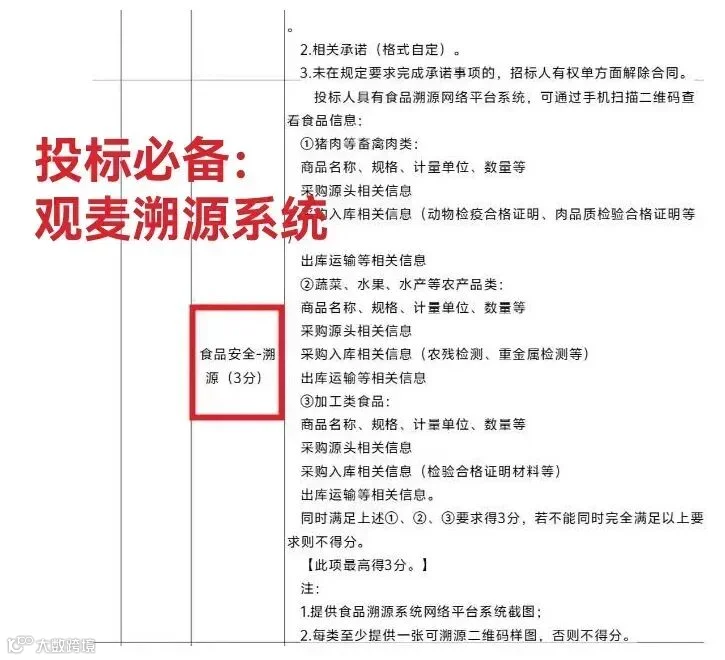
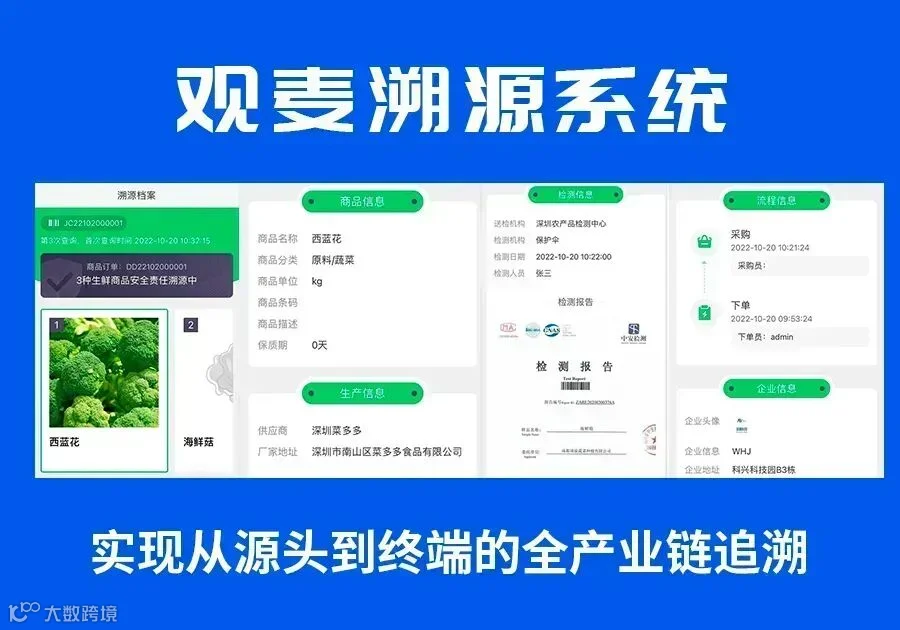
但校园餐等公共场景的监管不断加码之后,这套逻辑正在失效。供应商不仅要拥有合法资质和稳定供应能力,还必须对产品质量、食品安全记录、信用情况等负责。采购台账、商品来源、检测信息、冷链数据、履约记录,也越来越要求完整留痕。


▲ 扫码添加小助手免费获取
这意味着企业过去很多依靠“人盯人”“经验管理”“出了问题再补资料”的方式,未来越来越难继续。对于学校食材供应来说,食材从哪里来、谁送的、什么时候进仓、什么时候出库、温度是否正常、检测是否合格,都可能被要求追溯。
未来竞争不是“谁有证”,而是“谁能够持续证明自己每一天都合规”。
第二关:订单从“一个食堂一个食堂抢”,变成“一整个区域一起抢”
比合规更大的变化,是集采集配。越来越多地区正在把过去学校各自采购的模式,向区域集中采购、统一配送方向推进。
这会彻底改变行业的订单结构。过去,一个配送商可能服务3所学校、5家单位,也能活得不错。未来,一个项目可能直接覆盖几十所甚至上百所学校。
订单一下子变大了,但对应的能力要求,也被整体抬高。你需要更大的仓、更稳定的供应商、更强的冷链能力、更高的分拣效率、更成熟的信息系统、更大的资金周转能力,还要能应对区域级食品安全事故、临时补货和价格波动。
有地区在试点过程中出现过非常典型的结果:100多家企业报名竞争,最终只有个位数企业留下。
集采集配真正带来的变化,不是市场消失了,而是市场从“小单很多”,变成“大单更少”。

订单价值变大,供应商数量却会减少。于是行业的逻辑开始从“大家都有饭吃”变成“少数企业吃下大部分订单”。
第三关:单纯靠低价抢标,越来越难走下去
过去食材配送行业最常见的竞争武器是什么?低价。
为了拿项目,先把价格压下去;拿到订单以后,再通过换规格、换产地、压供应商、降低品质,把利润“抠回来”。这种模式一度成为行业恶性竞争的重要来源。
但随着采购规则趋严,异常低价正在越来越难蒙混过关。低报价可能被要求提供完整成本依据。
这意味着企业不能再只回答“我能报多少钱”,还必须回答“你为什么能做到这个价格”。
这背后要求的是一整套真实经营能力:采购成本是多少?毛利是多少?配送成本是多少?损耗是多少?人工是多少?每个SKU到底赚不赚钱?
真正的低成本,不是报价低,而是经营成本真的低。采购效率、仓库人效、线路密度、损耗控制,才是未来价格竞争真正的底牌。
04 淘汰赛开始之后,哪几类企业更有机会留下?
市场不会简单地从13.6万家公司变成只剩几百家。但可以确定的是,未来订单会越来越向少数有体系能力的企业集中。
真正值得关注的,大致会是四类玩家。
第一类:把一个区域做透的“地头强者”
未来不一定只有全国性巨头能赢。很多区域型企业同样存在机会。关键不是覆盖多少城市,而是在自己的地盘上到底有没有不可替代性。
服务10年、20年的本地客户关系;成熟的供应商体系;稳定的配送线路;对区域市场价格足够熟悉;出现临时缺货和应急订单能快速补上。
这些能力看起来很“土”,但恰恰最难复制。一家区域配送企业不一定拥有全国品牌,却可能因为十几年服务积累,让当地客户根本不愿轻易更换供应商。
区域深耕真正的壁垒,不是规模,而是信任密度。
第二类:只吃一个场景,却吃得足够深的专业玩家
学校、医院、工厂、机关,看起来都是团餐,但真实运营逻辑差异非常大。学校最重食安和追溯;工厂更关注成本和供餐效率;医院对营养和特殊餐要求更高;高端企业客户则更加关注品质和体验。


▲ 扫码免费获取
20份配送中心布局图
未来“什么项目都接”的企业,未必比“只吃一个场景”的企业更有优势。因为当甲方越来越专业时,它更愿意把订单交给真正懂自己业务的人。
做学校,就把校园食材供应链做到极致;做工厂,就把万人级高峰供餐做到极致;做医院,就把营养餐和特殊膳食做到极致。
细分越深,替换成本越高。
第三类:从“配送公司”升级为“供应链公司”的体系玩家
未来最强的一批企业,一定不会只赚配送差价。它们会逐步掌握上游采购、仓储加工、冷链物流、数字系统、客户服务、金融和结算能力。
有的企业会通过并购快速进入不同区域;有的会收购区域供应链公司;还有的会建设自己的物流、仓储和加工体系,再把这些基础能力开放给更多中小团餐企业。

这类企业真正赚的,不再只是“一斤菜几毛钱”,而是整个供应链的效率差。
第四类:带着原有资源进入的新玩家
团餐行业接下来的竞争,还有一个越来越明显的变量:跨界巨头。
食品生产企业有上游原料优势;乳制品企业有成熟渠道;互联网平台有数字化和流量能力;大型零售企业有供应链基础设施。它们一旦进入团餐B端,并不是从零开始,而是把原有资源直接带进战场。
未来的竞争,已经不只是配送商PK配送商,而是供应链体系PK供应链体系。
05 13.6万玩家之后,行业真正缺的不是公司,而是“强公司”
看中国团餐行业未来的竞争格局,有一个很重要的参照。成熟市场的团餐集中度普遍更高。北美CR3约80%,欧洲约45%,而中国团餐CR3目前只有约6.7%。
差距意味着什么?意味着中国团餐行业今天仍然极度分散。大量区域公司、小微配送商和个体化经营主体,同时存在于一个两万亿级市场里。
这种格局很难长期维持。未来十年,行业大概率会经历一轮持续时间很长的整合:有人退出;有人被并购;有人退回区域市场;有人从配送转型供应链服务;也会有一批企业通过持续并购和扩张,成长为更大的全国或区域平台。
越多人涌入,淘汰速度可能越快;市场越成熟,订单越可能集中。
结语
真正的危险,不是同行越来越多,而是行业标准已经变了
过去做团餐、做配送,拼的是:有没有客户、有没有车、有没有货。
今天开始拼的是:采购能力、合规能力、食品安全、仓配效率、数字化能力和资金实力。
过去一辆车、几杆秤、几个采购员,也能做起一家配送公司。未来,一个大型集采项目背后,需要的是一整套系统能力。
这才是13.6万玩家真正面对的变化。行业不是没有机会。两万亿级市场仍然存在,学校、医院、工厂、机关每天依然需要吃饭,食材依然需要有人采购、加工和配送。
真正消失的,是过去那种“只要有订单,就能赚到钱”的简单时代。
点击「阅读原文」,了解观麦系统完整版解决方案