
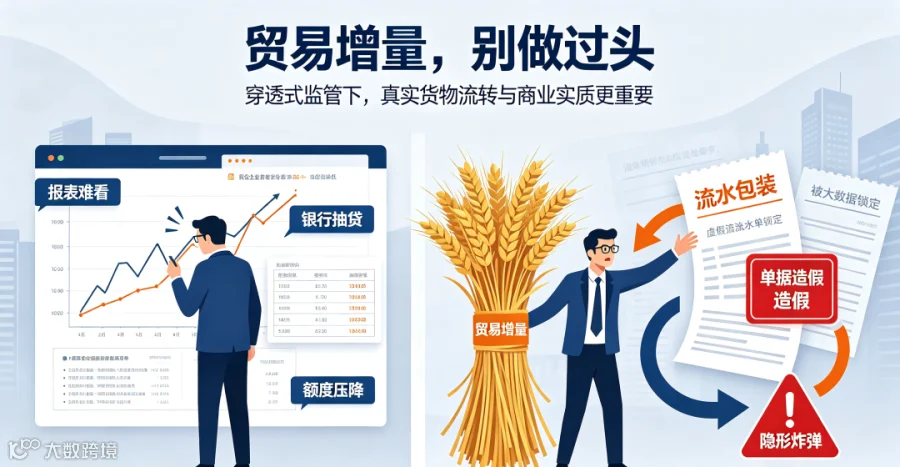
很多中小民营企业,常年被淡旺季波动、超长账期困扰,营收数据忽高忽低、报表起伏剧烈。随之而来的,就是银行抽贷、降额度、授信不稳的难题。
于是,贸易增量成了无数老板眼里的“续命稻草”。
但到了2026年,整套监管逻辑已经彻底改写。金税四期全面落地、银行风控与税务、经侦数据彻底打通,穿透式核查常态化。过去能蒙混过关的流水包装、单据造假,如今全部变成企业的隐形定时炸弹。
绝大多数企业的风险根源:从一开始就误解了贸易增量的真正意义。
01
你的贸易增量认知,从根上错了
接触过大量实体企业老板,我问过同一个问题:你做贸易增量,核心目的是什么?
十个老板里,八个的答案如出一辙:
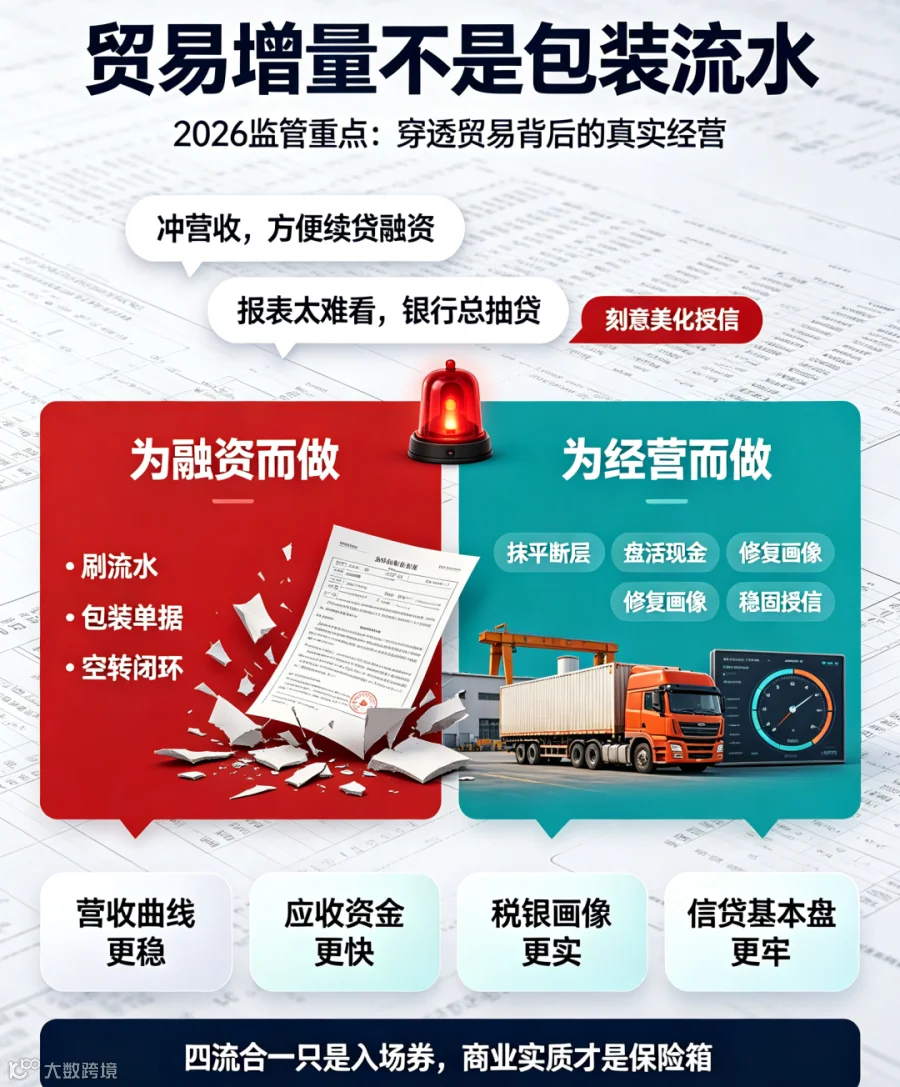
“冲营收、做漂亮报表,方便续贷融资。”
“淡旺季差距太大,报表太难看,银行总抽贷,实在没办法。”
但说实话:刻意美化报表、包装流水、只为保授信续贷,正是2026年监管重点打击的核心场景。
很多人搞反了底层逻辑:
❌ 错误认知:贸易增量=刷流水、做数据、骗融资
✅ 正确逻辑:贸易增量=补短板、稳经营、修复企业税银画像
合规的贸易增量,绝对不脱离主业、不脱离实体经营,核心只解决四件实事:
抹平营收断层:修复淡旺季数据大起大落的问题,让银行风控系统认可你的经营稳定性;
盘活现金流:破解长账期垫资难题,激活沉睡的应收账款,改善企业经营性现金流;
修复企业画像:告别营收异常、交易单薄的“空壳式”税银画像,回归正规实体企业数据模型;
稳固信贷基本盘:在信贷收紧大环境下,避免被风控误判,杜绝被动抽贷、降额、断贷。
一旦做贸易增量的初衷,变成“刷流水、包装数据、套取贷款”,整件事的底层逻辑就彻底变质了。
哪怕合同、发票、资金、单据做得天衣无缝,也只是给违规操作套了一层漂亮外壳。
目前已有大量真实案例:企业靠虚假贸易做大流水获取银行授信,被大数据穿透核查识破后,面临补税、高额罚款、企业征信污点,实控人甚至需要承担刑事责任。
02
监管真相:四流合一只是最低门槛
行业里一直流传着一个所谓“合规标准答案”:只要做到合同、发票、资金、单据四流合一,贸易就是合规的。
这句话没错,但仅仅是最低准入门槛。
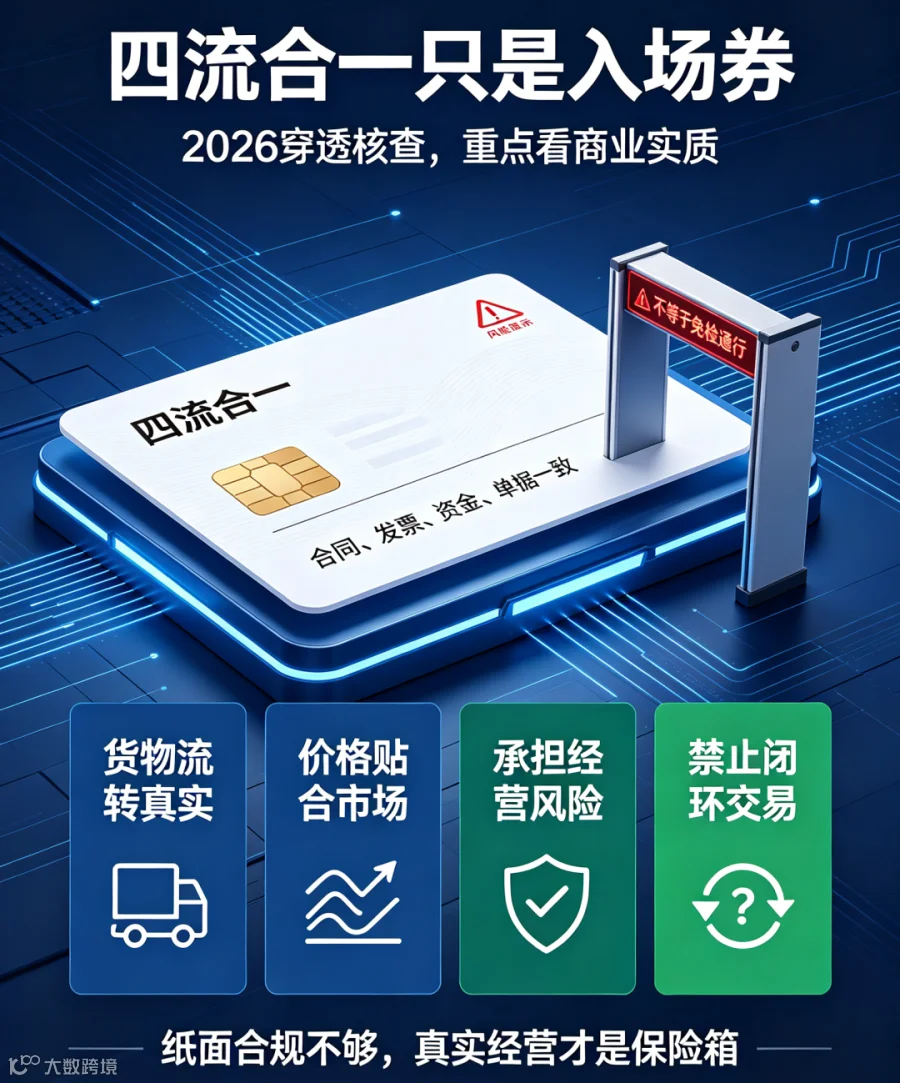
四流合一,就好比你办了一张身份证,拥有了进入场地的资格,但绝不代表可以免检通行。2026年的穿透核查,早已不再局限于纸面单据,而是深挖商业实质。
这也是绝大多数中介刻意隐瞒、90%企业都会踩坑的核心关键点。真正的合规核查,看的是这四大核心标准:
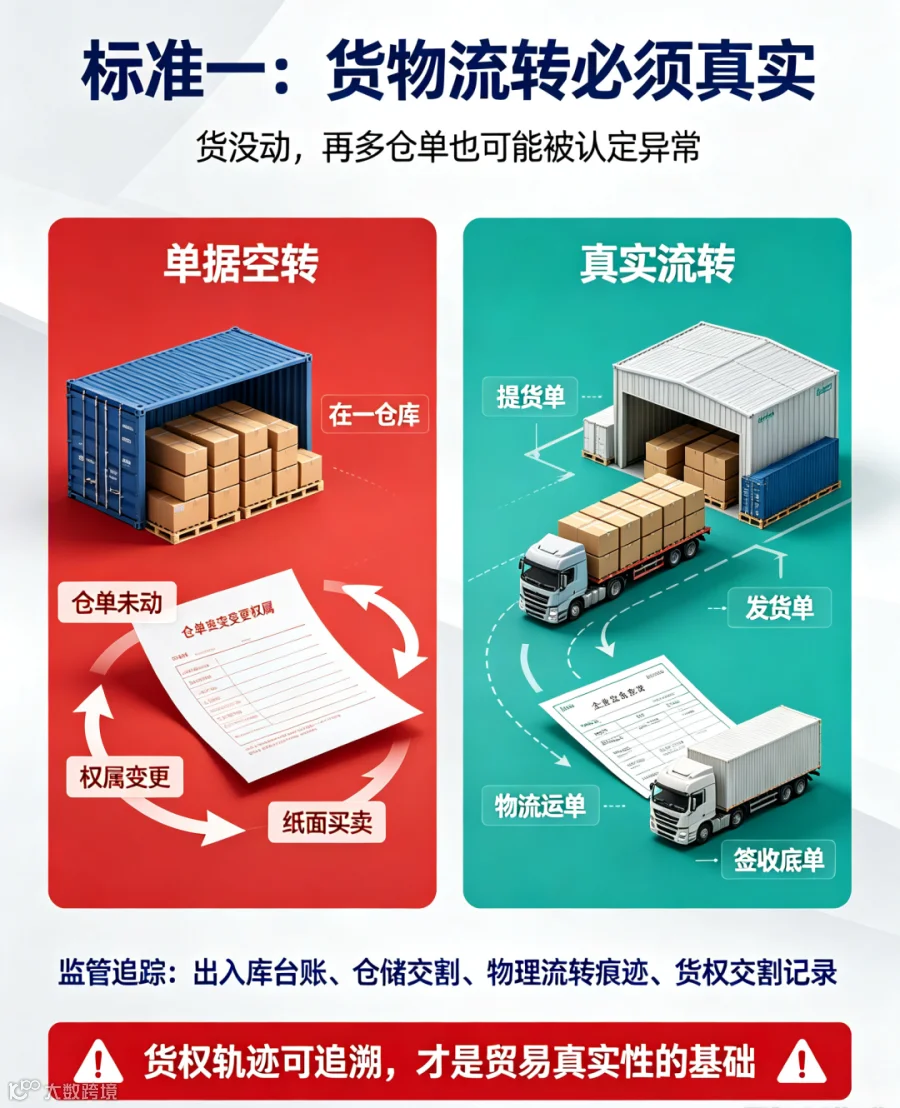
1. 货物流转真实,杜绝单据空转
很多企业做的“仓单贸易”,货物全程固定在同一个仓库,物理位置从未变动,仅仅通过变更仓单权属,在纸面完成多次买卖交易,也就是行业里的“单据空转”。
如今监管系统全程追踪货权完整轨迹,真实的出入库台账、仓储交割记录、货物物理流转痕迹,缺一不可。
简单说:货没动,再多单据都是无效流水,一律判定为异常交易。
2. 价格贴合市场,零毛利极易预警
真实的实体贸易,必然存在合理价差,随市场行情波动,有赚有亏是常态。
但市面上大部分违规增量操作,为了省事、避税,刻意做成平进平出、固定微利模式,交易本身没有合理的商业盈利逻辑。
在大数据风控体系中,这类交易无需人工审核,系统直接自动标红:无合理商业目的,疑似融资套利。
哪怕单笔只有2-3个点的正常薄利,也远比零利润空转交易,合规安全性高出百倍。

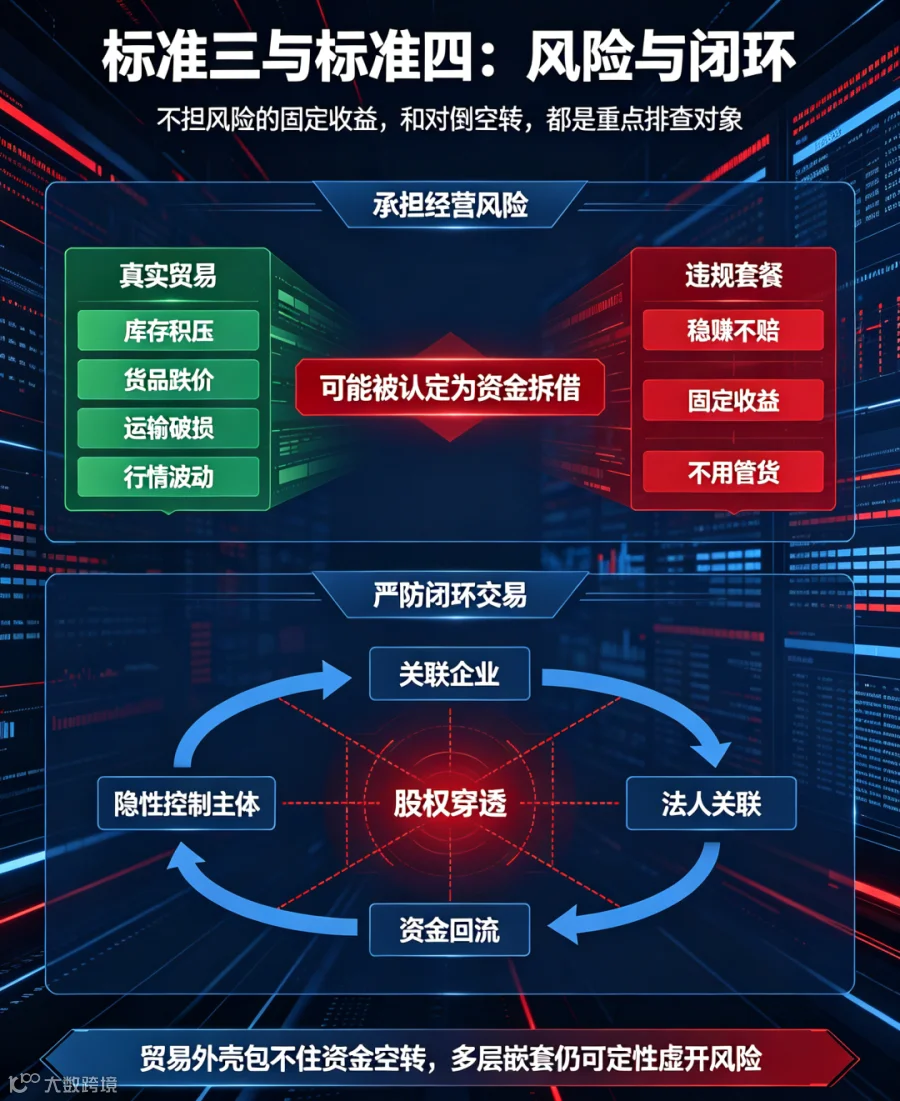
3. 承担经营风险,是合规核心标准
这是最致命、也是被最多人忽略的一条合规铁律。
真实贸易一定伴随经营风险:库存积压、货品跌价、运输破损、行情波动,这些风险不是经营漏洞,而是证明交易真实的核心依据。
反观市面上很多违规增量套餐:承诺稳赚不赔、固定收益,企业不用管货、不用承担损耗、不用承担行情涨跌,只需坐等回款。
在监管和司法层面,结论非常明确:不承担任何经营风险、只赚取固定收益的交易,不是贸易,是资金拆借。
这属于定性级违规,远比单据瑕疵严重,本质是借贸易外壳做民间借贷,同时触碰虚开发票、融资性贸易双重红线。
诸多上市公司案例早已印证:靠无风险融资性贸易虚增数十亿营收,最终被证监会重罚、高管市场禁入、企业直接退市。
4. 禁止闭环交易,严防对倒空转
2026年大数据穿透核查,可自动比对交易双方的股权、法人、实控人、资金流向、交易频次,精准识别关联交易。
不少中介为了操作便捷,上下游全部为关联企业、隐性控制主体,资金闭环流转、原地回流,反复空转刷流水。哪怕四流齐全、流水过亿,本质依旧是虚假交易。
今年监管重点严查多层嵌套、循环开票、无实质流通的虚假贸易,即便货物真实存在,只要是空转套利环节,一律可定性为虚开风险。
03
模式对比:仓转、物流怎么选
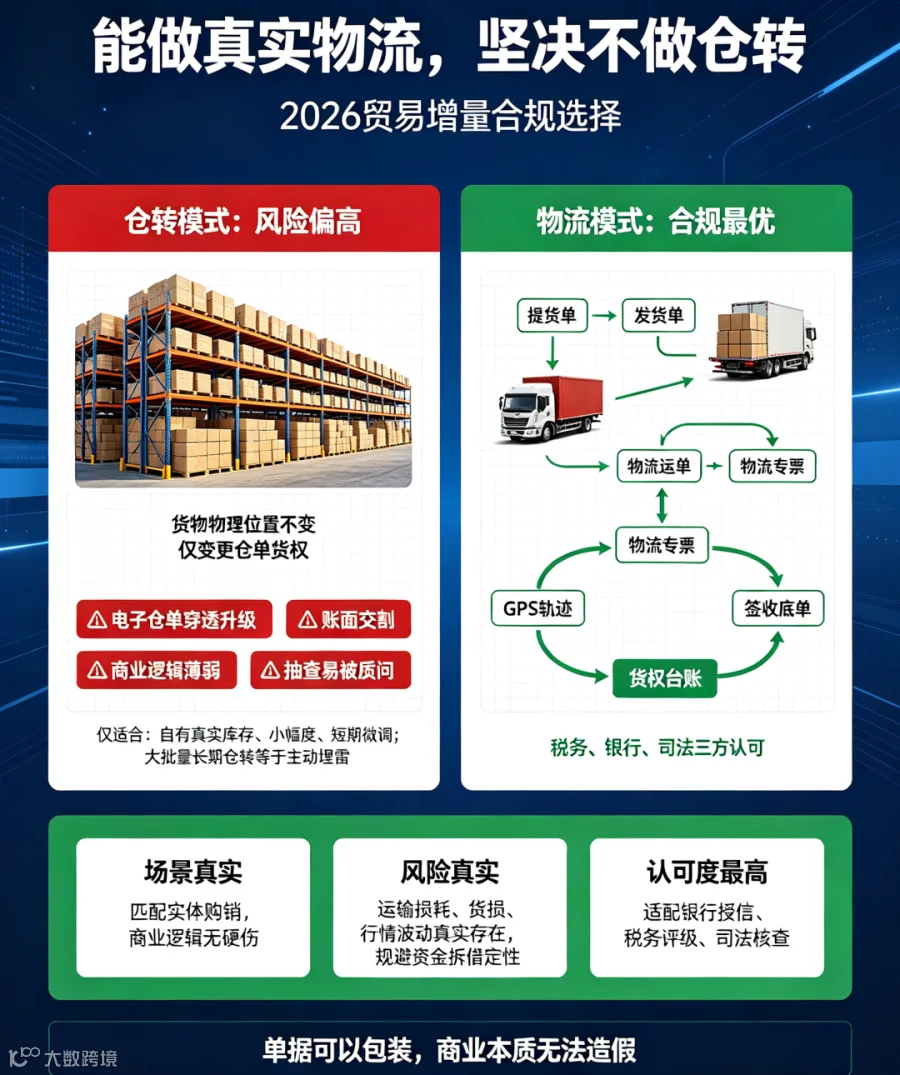
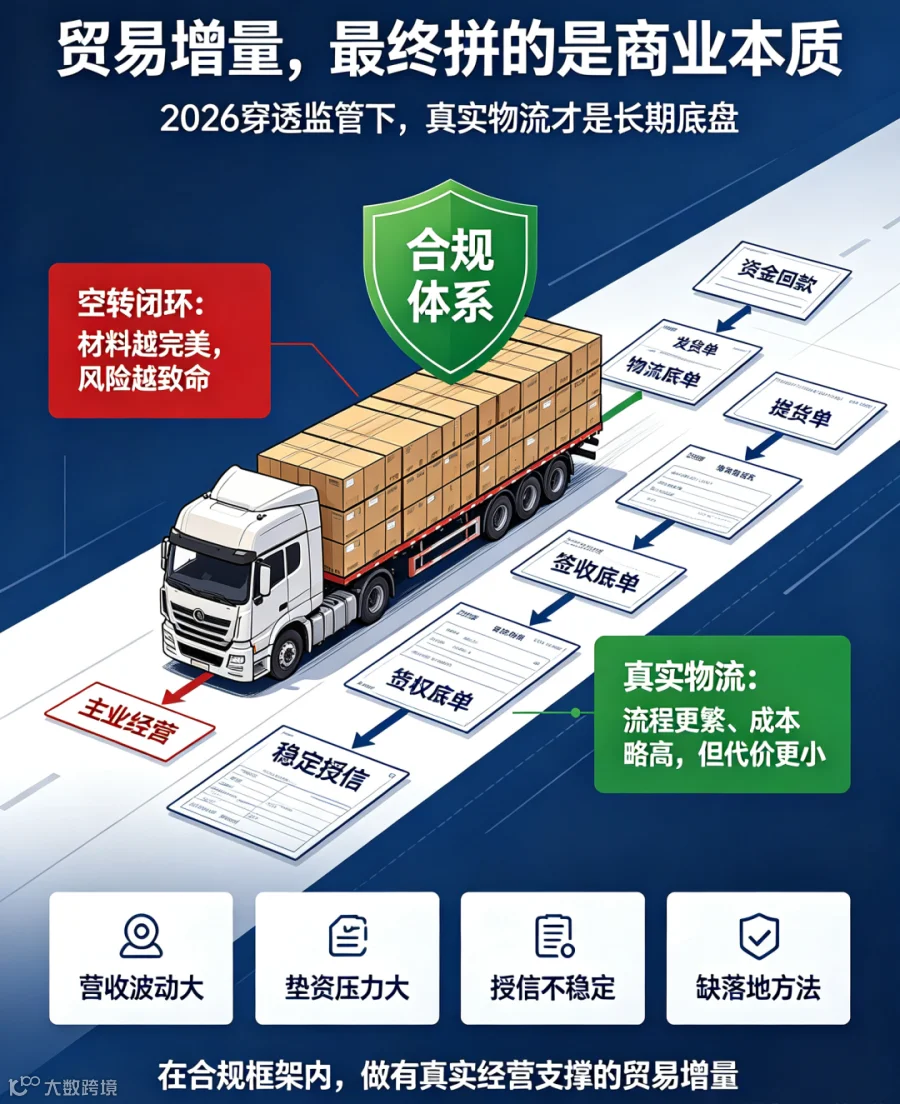
直接说最落地的结论:能做真实物流模式,坚决不做仓转模式。
仓转模式:风险偏高,仅适用极小场景
仓转的核心逻辑:货物物理位置不变,仅变更仓单货权,依靠仓储单据完成账面交割。
早年监管宽松,这种模式因操作简单被广泛使用,但2026年已经彻底过时:
电子仓单全面普及,静态仓单的穿透核查能力大幅升级;
货物无动态流转,商业逻辑极度薄弱;
一旦被抽查,监管核心质问:货物全程未移动,交易的真实商业目的是什么?
仓转仅适合一种场景:企业自有真实库存,仅做小幅度、短期经营数据微调。大批量、长期做仓转,等同于主动埋雷。
物流模式:2026合规最优方案
物流模式的核心:货物从上家发出、经企业流转、交付下家,全程伴随真实运输、交割、签收动作,商业场景完全贴合实体经营。
完整合规证据链闭环:提货单→发货单→物流运单→物流专票→车辆GPS轨迹→货物签收底单→完整货权台账,多维度数据交叉印证,税务、银行、司法三方核查全部认可。
物流模式无可替代的三大合规优势:
场景真实:完全匹配实体企业日常购销业务,商业逻辑无硬伤;
风险真实:运输损耗、货损、行情波动等风险真实存在,彻底规避“资金拆借”的司法定性;
认可度最高:银行授信、税务评级、司法核查全适配,是目前唯一稳妥的增量模式。
04
合规本质:不靠包装,只靠真实
单据可以人工包装,凭证可以修补完善,但商业本质永远无法造假。
没有真实货物流转、没有实际经营风险、只是闭环对倒空转的贸易增量,再完美的合规材料,都是空中楼阁。
大数据系统不是查不到,只是暂时没抽查到。
成熟的企业老板,从不贪低价、不赌侥幸、不盲目冲流水。而是在合规框架内,依托真实物流、贴合主业经营,平滑营收数据、盘活现金流、稳固授信资质。
哪怕流程更繁琐、成本略高,对比稽查罚款、征信降级、银行抽贷、实控人担责的代价,根本不值一提。
如果你目前正面临:
✅ 营收淡旺季断层严重,数据波动大;
✅ 账期过长、垫资压力大,现金流紧张;
✅ 银行授信不稳定,频繁遭遇降额、抽贷;
✅ 想做合规贸易增量,却没有清晰落地思路。
我们的核心落地逻辑始终清晰:立足企业原有主业、依托真实货物流转,适配2026穿透监管规则,搭建纯合规贸易增量体系,不做空转、不做闭环、守住合规红线。
具体行业适配方案与落地路径,欢迎深度交流探讨。
·end·