

今年以来TCON IC成本持续上涨,从晶圆代工到封测再到集成高速存储颗粒全部涨价;TCON主力工艺集中在40nm-22nm,主要依赖联电、中芯国际等晶圆厂,相关制程晶圆产能目前趋紧,交期拉长,据了解其晶圆制造周期延长至3-4个月,而BGA封装因基板的缺货,导致交期进一步拉长。
受到集成高速存储颗粒涨价带来的成本上涨,TCON厂商和面板厂在通过优化其功能来减少其涨价带来的影响,TCON厂商与TV和MNT面板厂协商以减少一些规格,例如取消高速面板 Overdrive 过驱动功能,免除 DDR 动态驱动响应模块需求;同时TCON厂商正在推动NB面板制造商转向PSRAM或eSRAM(嵌入式SRAM)。虽然eSRAM增加了芯片面积,但它可以消除对外部存储的依赖,并规避晶圆厂IP授权相关风险。
市场整体:同比下降8%,环比降幅收窄,TV缩减显著
奥维睿沃(AVC Revo)《全球中大尺寸面板TCON IC市场分析》最新数据显示,2026年上半年,全球中大尺寸TCON IC需求总量同比下降8%,主要受TV应用TCONLESS技术需求持续深化拖累,叠加去年同期高位,同比需求显著下降;NB&MNT在涨价和交期拉长的预期下,面板厂仍积极拉货,支撑整体市场环比持平。从细分品类看,三大应用表现分化显著:
2023Q1-2026Q2 TV/MNT/NB TCON IC需求量及同比

数据来源:奥维睿沃(AVC Revo),单位:M,%
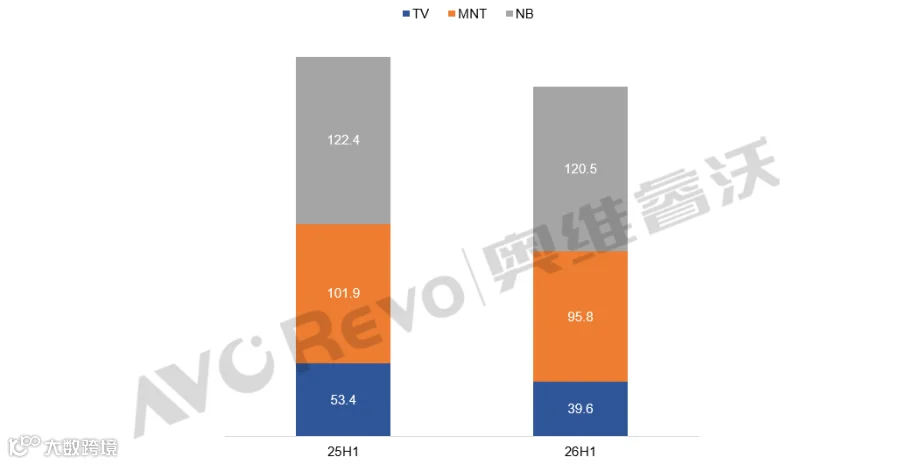
TV TCONLESS技术替代持续演进。2026年二季度,TV面板TCONLESS渗透率已达70%,头部面板厂平均达81%,环比提升4%,中低端TV基本完成TCONLESS替代,独立TCON需求持续萎缩。数据显示,2026年上半年TV TCON IC需求量为39.6M,同比下滑26%、环比下滑20%,成为拉低整体市场的核心因素。其中HD与FHD分辨率因TCON成本降至较低价位,市场份额维稳;4K 60hz TCON的价格仍然很高,但产品结构已经较为成熟,因此持续被TCONLESS取代;4K 120hz+ 由于规格的持续升级,SOC更新速度慢,一开始以独立的TCON形式存在,但随着技术逐渐成熟并稳定,它也将升级到TV TCONLESS。
2025H1与2026H1 TV/MNT/NB TCON IC 需求量及同比
数据来源:奥维睿沃(AVC Revo),单位:M,%
MNT TCON IC终端需求表现相对稳健,2026年上半年MNT TCON IC需求量为95.8M,上游材料价涨引发提前备货叠加商用品牌的换机稍有回暖,带动TCON IC出货环比微增1%,但同比来看下降6%。产品结构持续向高端升级,QHD以上高分辨率面板占比达26%,同比提升2个百分点。
NB TCON IC 上半年受存储缺货及涨价影响,面板厂商仍积极拉货。2026年上半年NB TCON IC需求量为120.5M,TCON IC 需求环比持平,同比小幅下降2%。上半年HD面板出货占比同比上升1%,FHD/WU面板占比稳定,QHD&UHD高端机型份额分别萎缩0.5%。
竞争格局:大陆份额显著提升,韩系持续收缩
2026年上半年,全球中大尺寸TCON IC市场格局延续台系主导、大陆崛起的态势,区域与厂商份额持续重构,大陆厂商依托面板产业链协同,份额稳步提升。
从区域份额看,中国台湾地区仍占据绝对主导,2026年上半年中大尺寸TCON IC出货份额达70%,同比下降2%,环比提升3%;中国大陆厂商持续突破,份额提升至27%,同比上涨5%;韩系厂商份额进一步缩减至3%。
分应用格局来看,TV市场大陆厂商份额稳步提升,台系逐步收缩;MNT市场台系份额降至67%,大陆依托面板合作快速放量,同比提升10%;NB市场台系仍占主导,份额82%,大陆厂商稳步突破,整体形成“台系守高端、大陆低端抢增量”的竞争格局。
2025H1与2026H1 中大TCON IC Fabless出货份额变化

数据来源:奥维睿沃(AVC Revo),单位:%
头部厂商竞争呈现差异化布局。台系厂商坚守高端、收缩低端,Novatek稳居行业首位,2026年上半年中大尺寸TCON市场份额维持在34%,同比微滑,分应用来看在各个应用的出货量占比上都有0.5%左右的下滑;Hiview同比增长,NB业务量持续增长、TV&MNT市占份额显著提升;ILITEK份额为11%,同比增长4%、环比持平,NB业务同比增长7%,增幅为行业第一;Analogix份额为9%,同比显著增长4%,在NB、MNT市场订单量均有大幅上涨,集创北方的TCON人员和业务整体整合到Analogix;Fitipower的MNT、TV业务减少,NB业务量增长;Himax在TV市场增长,但NB&MNT减少;Parade NB订单受台系面板厂客户供应链切换导致需求下降,整体份额同比小幅下降1%。
大陆厂商份额持续扩张,韩系MNT订单收缩显著。TV市场中,Hiview份额同比提升5%,凭借与大陆面板厂和台系群创的合作扩大,市占率达48.8%,成为TV TCON市场龙头,Novatek份额相对稳定,占据行业第二;MNT市场中,大陆厂商Analogix、ESWIN、Hiview增长显著,2026年上半年大陆TCON厂商市占份额同比提升12%,韩厂份额由8.3%下降至3.0%,业内多数LGD合作订单转移到陆厂Analogix;NB市场中ILITEK、Raydium份额同比提升5%以上;Analogix市占份额提升至10.6%,同比上涨4.3%,ESWIN、Hiview亦有小幅增长,大陆厂商在IT端追赶步伐加快。
供需偏紧叠加成本上行,头部面板厂发布TV面板涨价函
IFA 2026电视技术趋势解析:Mini‑LED分化、OLED演进与AI变革
【价格快讯】9月TV面板&整机价格快报(上旬版)