大数跨境

180年保单零失效:香港保险的底层安全逻辑全解析

180年保单零失效:香港保险的底层安全逻辑全解析 第一金融资讯服务平台
2026-09-14
6
导读:很多首次配置港险的朋友,问得最多、也是最担心的港险顾虑:万一香港保险公司倒闭了,我几十万的保单是不是直接打水漂
很多首次配置港险的朋友,问得最多、也是最担心的港险顾虑:
万一香港保险公司倒闭了,我几十万的保单是不是直接打水漂、彻底作废?
大多数中产、高净值宁愿空仓也不敢入手港险、或者宁愿死守低息存款的核心原因,都是卡在「保司破产、保单失效、无人兜底」这道安全坎上。
网上各种谣言满天飞:港险监管松散、境外保单无保障、出事维权无门……
不吹不黑,今天用180年真实行业数据+十大官方安全机制,用事实辟谣,一次性讲透香港保险的底层安全逻辑。看完这篇,彻底摆脱港险安全焦虑。
先放一组极具冲击力的真实对比数据,颠覆你的固有认知:
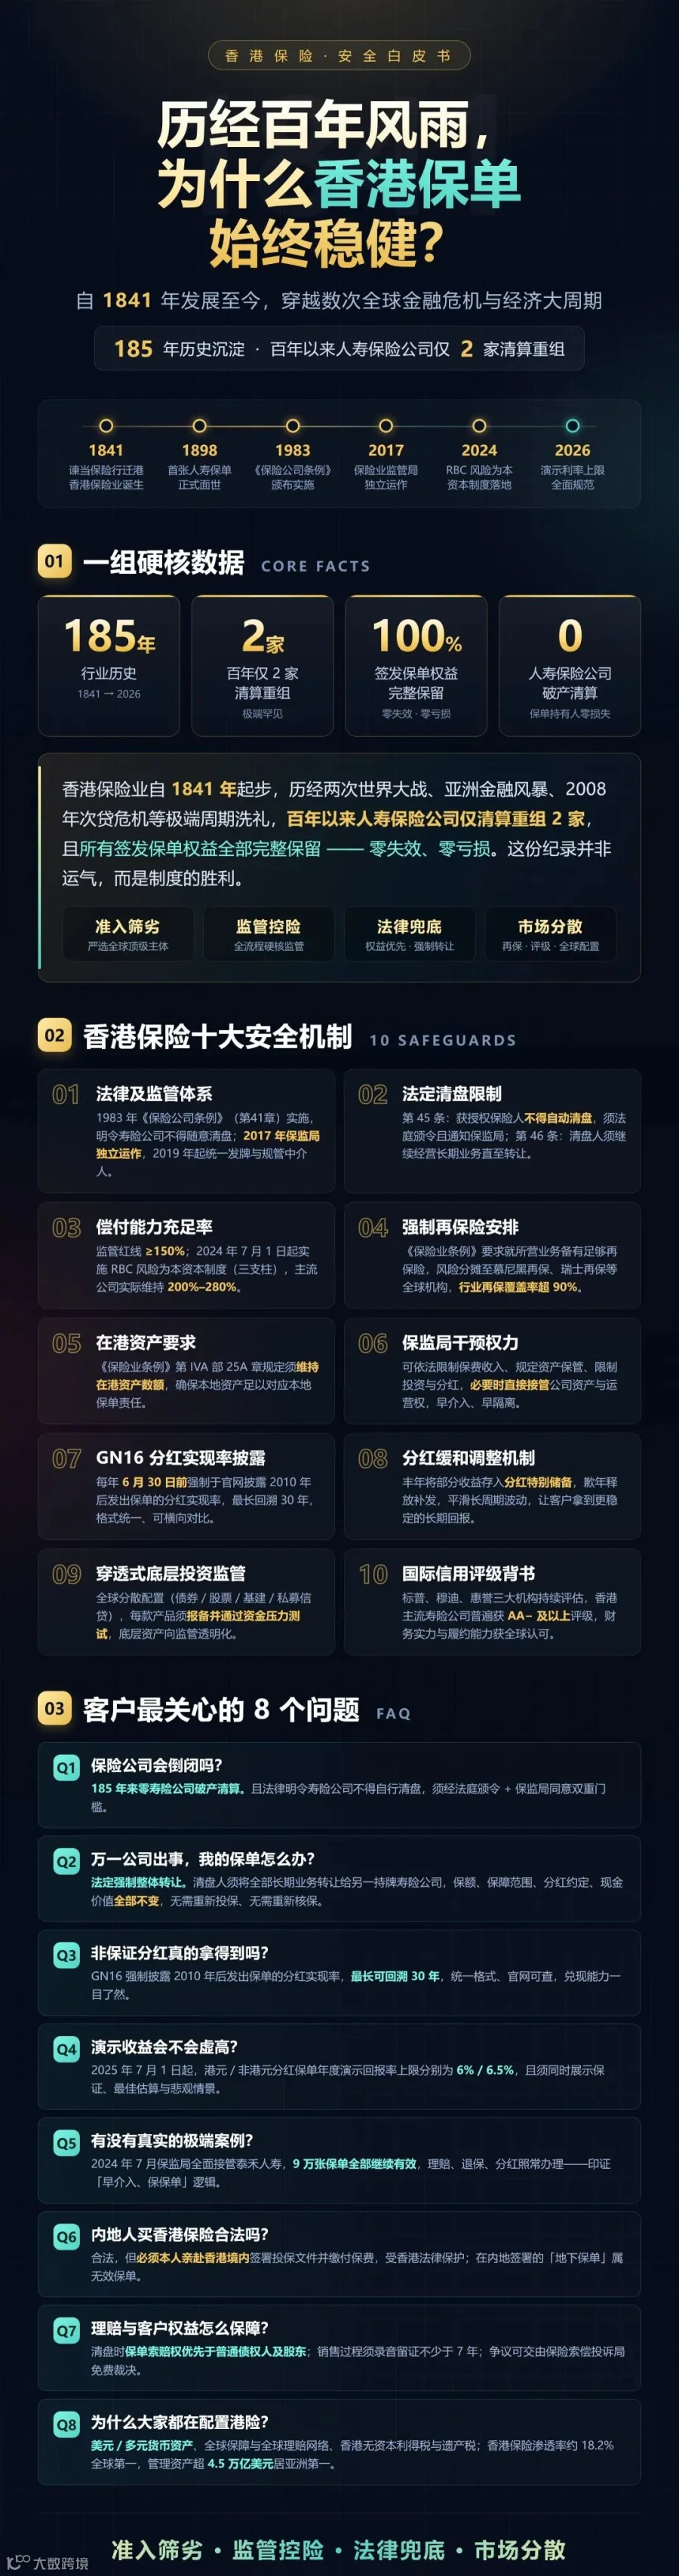
香港保险业自1841年发展至今,历经数次全球金融危机、经济大周期震荡,百年以来人寿保险公司仅清算重组2家,且所有签发保单权益全部完整保留。
为什么香港保险能穿越百年经济动荡、屹立不倒,哪怕保司出问题,投保人权益依旧稳如泰山?
根本原因,从来不是运气,而是香港保监局的十大安全机制兜底
从法律条文、独立监管、准入门槛,到资金隔离、政府驻场、全球兜底,十重防护层层加码,织就了一张无死角、高等级、可落地的保单安全网,也是港险成为全球稳健资产标杆的核心底气。

01 法律兜底:允许公司破产,绝不允许保单失效

很多人不知道,香港保险的法律底线,比绝大多数地区都要严苛且人性化。
依据香港《保险业条例》第 46 条明文规定:
寿险公司可经营亏损、可申请破产,但旗下所有有效保单,必须强制转移至其他合规稳健的保险公司。
简单直白翻译:保险公司可以倒,但你的保单永远活着、权益永久有效
不会因为保司经营问题,清零你的现金价值、分红权益、理赔保障,法律从根源锁死了投保人的终极风险,这是普通金融产品完全不具备的硬核法律保障。

02 独立监管体系:200 年风险抵御能力,多重监管无死角

香港保监局IA是完全独立的法定监管机构,不受行政干预,监管独立性、专业性、严苛度全球顶尖。
2024年7月1日,香港正式落地全新RBC风险为本资本制度,同步修订《保险业条例》,强制分红险账户独立隔离、杜绝股东资金混同、杜绝资金挪用,多重境外监管叠加,监管闭环无死角。
除此之外,所有在港展业的外资保司,需同时遵守香港监管+母公司属地监管双重规则,双重核查、双重约束,真正实现监管无死角。

03 超高准入门槛:从源头淘汰劣质风险

安全的底色,是严苛的入行标准。香港对保险公司的实缴资本、资质审核、经营资质设置了顶级严苛门槛
  • 短期险、财产险普通险种:最低实缴股本 1000 万港币
  • 长期寿险核心险种:最低实缴股本 2000 万港币
不仅初始门槛极高,行业准入还在持续紧缩。
2010—2023 年十余年间,全香港仅7家寿险公司获批新开业
极低的新增入局率,从源头杜绝了小作坊式、高风险、实力薄弱的保险公司混入市场,留存的都是历经市场淬炼、资金雄厚、风控成熟的头部主体,最大程度保障行业整体稳定性。

04 动态偿付能力干预:红线预警,即刻止损

香港监管对保司偿付能力实行实时动态监控、提前干预机制,不等风险爆发,提前扼杀隐患。
规则极其明确:一旦保司偿付能力充足率跌破150%,监管立刻出手强制干预
暂停新单销售、强制股东注资、整改资金结构、限制高风险投资,一系列硬核操作直接落地,杜绝保司风险持续扩大,绝对不会让保司带病经营、透支投保人权益。

05 全球顶级再保险网络:全世界大佬为你的保单兜底

港险的安全感,是全球金融巨头共同给的
香港所有正规保单的风险,不会由单家保险公司独自承担。
投保人缴纳的保费,会按比例拆分,分流至慕尼黑再保、瑞士再保等全球顶级再保险集团。
大额理赔、极端风险赔付,由全球再保巨头共同分摊兜底,单家保司根本不用独自承压。
相当于你的一张保单,不仅有保司兜底,更有全球顶尖金融机构层层托底,风险无限分散,安全性直接拉满。

06 政府精算师驻场:全程实时监控,零暗箱操作

这是港险最特殊、也最硬核的安全机制之一。
香港监管会直接派遣官方精算师常驻各大保险公司,不属于企业、只对政府和监管负责。
全程实时监控公司资产负债、投资组合、资金匹配、财务流水,所有数据公开透明、全程留痕。
一旦发现资金异常、投资风险、资产错配问题,精算师可跳过公司董事会,直接直通监管上报,杜绝企业隐瞒风险、暗箱操作,从内部守住资金安全底线。

07 法定储备金制度:强制存粮,抵御市场波动

香港保险拥有严格的法定准备金制度,保司必须根据保单负债规模,足额计提法定准备金,专款专用,专门用于兑付未来的理赔、退保、分红权益,资金投资必须偏向稳健品类,严控高风险博弈资产。
简单理解:强制让保司存足「应急粮食」,杜绝激进投资、满仓博弈。哪怕市场剧烈波动,足额的储备金也能稳稳覆盖赔付、退保需求,保障保单权益不受市场影响。

08 法定隔离账户:资金防火墙,客户资产绝对安全

这是无数人不知道、却最关键的资产保命机制
香港法律强制规定:所有客户缴纳的保费,必须进入法定独立隔离账户,与保险公司的运营资金、股东资金、负债资金彻底切割、完全隔离
保司赚钱,客户资产跟着增值;保司破产、负债爆雷,债主和清算团队无权触碰客户一分保单资产
最经典的真实案例:2024 年泰禾人寿被香港保监局正式接管,旗下9万多张有效保单全部不受任何影响,权益完整、理赔正常、分红照旧。
180 年港险零保单失效的记录,从来不是巧合,是这套法定资金防火墙制度硬撑起来的底气。

09 免费独立投诉机制:普通人专属维权通道

很多人担心:海外保单,维权难、申诉无门?
香港拥有独立、免费、中立的保险纠纷调解机构:ICB保险投诉局
作为非营利性官方机构,专门受理个人保单的理赔纠纷、合同争议、服务投诉
针对150万港币以内的金钱类保险纠纷,全程免费调解、免费仲裁。
不管申诉成功与否,投保人无需承担任何费用
投诉局主席由官方专业委任,团队由法律、金融、保险专家组成,不偏袒保司、只依据规则公正裁决,给每一位投保人兜底维权通道。

10 保险赔偿基金:最后一道终极防线

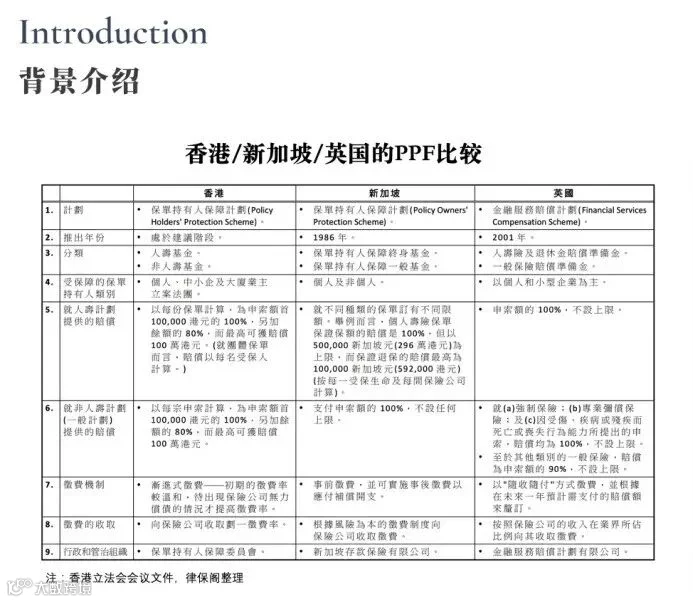
层层防护之外,港险还有最后一道兜底屏障——PPF保险赔偿基金
所有合规香港保单,均受赔偿基金保障,极端极端情况下,可提供最高150万港币的赔付兜底。
从法律、监管、准入、偿付、再保、驻场、储备、隔离、维权到基金,十重安全机制层层嵌套、闭环防护
从源头控风险、从过程管资金、从极端做兜底,构建起一套全球顶级的保单安全体系

写在最后

很多人对港险的恐惧,从来不是产品有风险,而是信息差带来的认知盲区
对比百年行业清算数据、拆解十大硬核安全机制后不难发现:
香港保险的安全,不是营销话术,是法律条文、监管制度、百年数据、真实案例共同验证的结果
它能穿越数次金融危机、跨越百年经济周期,依旧保持保单零清零、零无故失效的记录,靠的从来不是运气,是实打实的制度硬实力。
对于追求资产稳健、安全避险、多元配置、财富传承的家庭来说,合规港险,是优质选择。
图片

简介 INTRODUCTION

第一金融资讯服务平台是由香港、台湾及国内的金融行业精英共同成立的全方位理财机构。公司管理团队均拥有超过二十年以上的海外投资及理财经验。第一金融资讯服务平台成立至今已发展形成资产管理、财富管理、投资银行三条业务主线,并以跨境资产配置及跨世代财富传承为公司业务之核心领域。公司旨在提供贴心的产品,在有效控制风险的同时,穿越周期,持续有效地为投资人创造价值。第一金融资讯服务平台以专业的实力、态度,为合作伙伴及客户提供更好、更全面及安全的金融服务,实现财富的保值增值。

微信号 financialplatform

免责条款
第一金融资讯服务平台不保证所提供资讯的精确性和完整性,一切以保险公司的资料为准。以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。本公司及其雇员对使用本资讯内容所引发的任何直接或间接损失概不负责

【声明】内容源于网络
0
0
第一金融资讯服务平台
第一金融资讯服务平台是中华区第三方理财行业的领先者,专注于持续为高净值客户甄选和配置收益稳健的金融产品,致力于财富持续稳健增长,并向其他金融机构提供产品平台服务,专注为分销渠道在市场上搜罗合适的理财产品,以满足他们的客户在理财方面的需求。
内容 1931
粉丝 1
第一金融资讯服务平台 第一金融资讯服务平台是中华区第三方理财行业的领先者,专注于持续为高净值客户甄选和配置收益稳健的金融产品,致力于财富持续稳健增长,并向其他金融机构提供产品平台服务,专注为分销渠道在市场上搜罗合适的理财产品,以满足他们的客户在理财方面的需求。
总阅读46.8k
粉丝1
内容1.9k