

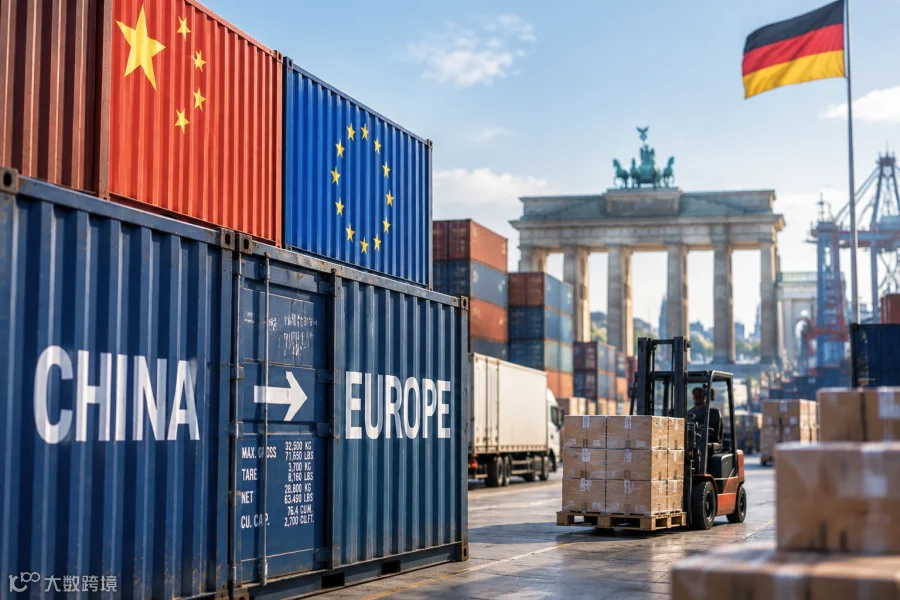
 德国正在重新讨论与中国的经贸关系。
近期,德国媒体报道称,德国政府内部正在推动欧盟进一步调整对华政策,包括加强贸易防御工具、扩大对部分中国商品的监管,以及讨论是否针对部分中国制造产品采取更严格措施。不过,目前相关方向仍处于政策讨论阶段,并非已经全面实施新的关税措施。
这背后反映出的,是欧洲近年来不断强化的一个关键词:降低单一供应链风险。
但问题在于,欧洲真的能够快速摆脱中国供应链吗?
答案可能没有那么简单。
过去二十多年,中国已经成为全球制造体系中不可替代的一环。对于德国这样的制造业强国而言,中国不仅是消费市场,也是重要的生产合作伙伴。从汽车零部件、机械设备,到电子元件、工业材料,中国供应链覆盖了大量欧洲企业生产所需的环节。
德国希望降低对华依赖,主要原因并不是“不需要中国”,而是希望降低供应链集中风险。
近年来,全球贸易环境变化明显。疫情期间供应链中断、地缘政治冲突以及能源价格波动,都让欧洲企业意识到,过度依赖单一来源可能影响产业稳定。
因此,欧洲提出“去风险化”(de-risking),更多强调的是供应链多元化,而不是完全切断合作。
这也是为什么近年来欧洲企业一方面推动供应链向东南亚、印度等地区分散,另一方面仍然保持与中国供应商的合作。
原因很现实:中国制造的优势并不仅仅是价格。
完整的产业链配套、快速响应能力、成熟的生产经验以及大规模制造能力,都是短时间内难以复制的优势。
例如,在新能源汽车领域,中国企业不仅具备电池、电机、电控等核心零部件供应能力,同时形成了从原材料、生产设备到整车制造的完整生态。这也是欧洲汽车产业在转型过程中,仍然需要面对中国竞争和合作关系的重要原因。
对于中国企业和跨境卖家来说,欧洲市场的变化并不意味着机会消失,而是进入新的竞争阶段。
过去,中国供应链进入欧洲市场,更多依靠成本优势和产品效率。
未来,欧洲消费者和企业客户会更加关注:
产品合规;
本地服务;
供应链稳定;
品牌价值。
这意味着,单纯依靠低价出口的模式会越来越困难。
例如,机械设备、汽配、工业零部件等B2B领域,欧洲客户更看重认证、交付能力和长期合作;消费品领域,则更关注环保要求、产品安全和售后体验。
对于有能力的中国企业而言,这反而可能带来新的机会。能够提前布局欧洲仓储、本地团队、认证体系和品牌建设的企业,更容易获得长期市场空间。
从更大的趋势来看,欧洲正在寻找一种新的平衡。
一方面,欧盟希望减少关键领域的供应链风险,提高产业自主能力;另一方面,欧洲制造业仍然需要全球化供应链支撑竞争力。
中国供应链的角色可能会发生变化:从过去单纯的“制造来源”,逐渐转向“全球产业合作伙伴”。
未来欧洲市场竞争,不会简单变成“中国供应链退出欧洲”,而更可能是供应链重新布局、企业重新分工。
对于中国出海企业来说,真正需要改变的不是是否进入欧洲,而是如何进入欧洲。
低成本出口时代正在减弱,但拥有产品能力、合规能力和本地化能力的企业,依然能够在欧洲市场找到新的增长机会。