|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
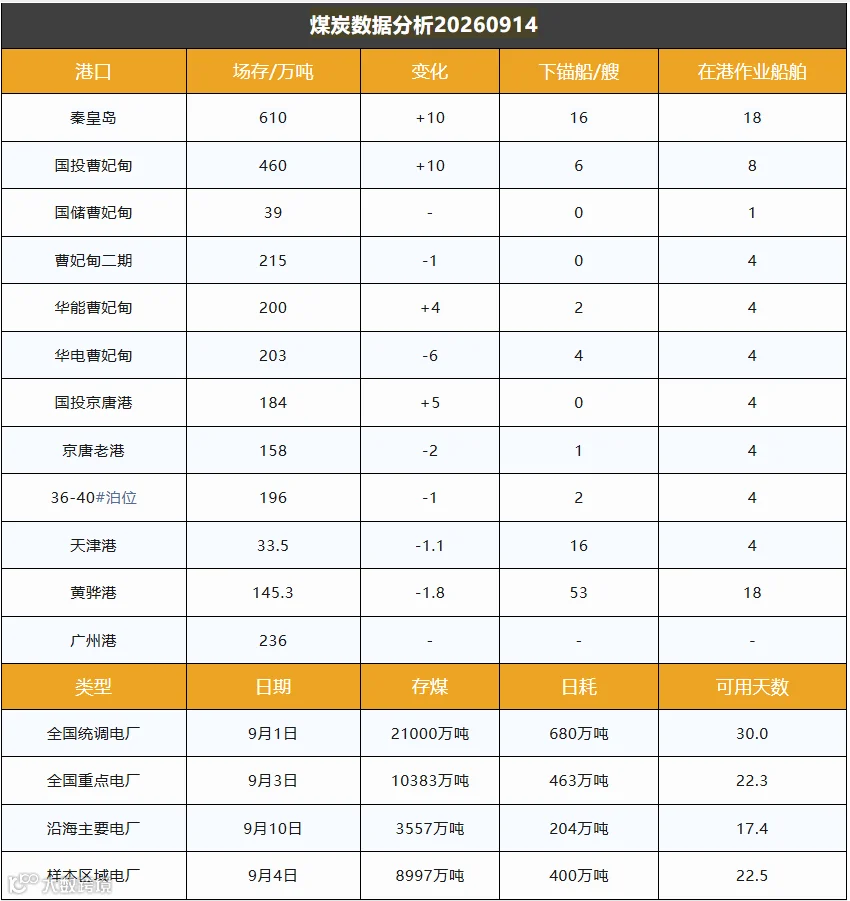
截止9月14日,环渤海港口库存2443.8万吨,环比前一日增加12.4万吨。
主产区煤价弱势运行,目前观望情绪加重,站台及煤场等贸易商按需采购,部分煤矿销售不畅。随着产地煤价回落,发运倒挂现象有所减弱。冬储备煤临近,下游存有一定补库需求,叠加产地安监持续保持高压,供应偏紧格局未发生改变,短期煤价支撑依旧较强。
港口市场弱势运行,今日坑口价格明显下行,贸易商发运倒挂程度逐渐收窄,港口调入量开始增加。叠加需求端日耗季节性回落,买货积极性下降,部分获利盘止盈出货意愿增强,导致报价出现松动。随着沿海海域天气状况转好,各港陆续解除封航,船舶装卸效率加快,致使调出量快速拉升,港口库存总体呈下降态势。
中国沿海煤炭运价综合指数下跌17.04点至761.48点,各航线运价涨跌互现,波动幅度在-1.3元/吨至0.3元/吨之间。今日船运市场商谈氛围平淡,新增货盘寥寥无几,船多货的格局未见明显改善,运价整体维持偏弱运行。