

泰国作为东南亚第三大经济体,凭借其开放的市场政策、高度发达的旅游业以及日益多元化的工业体系,在全球经济格局中占据重要地位。近年来,泰国在应对疫情冲击、人口老龄化挑战带来的经济压力的同时,积极推动产业升级与数字化转型,尤其在新能源汽车、电子科技等领域展现出强劲潜力。本文将系统梳理泰国2026上半年经济表现,并对2026下半年趋势作出研判,以供出海企业参考。
一、宏观经济
1、整体经济情况 前高后低分化明显,低通胀隐患被高通胀掩盖
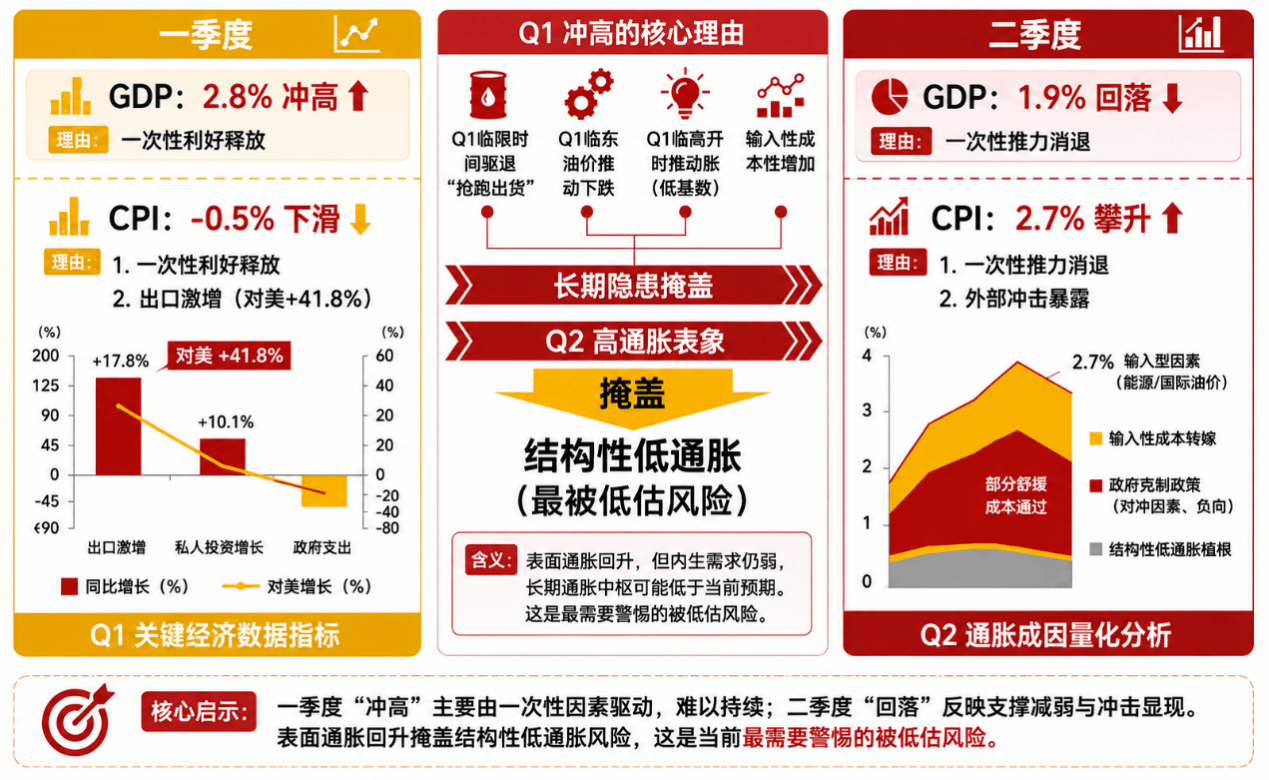
泰国经济运行呈现阶段性分化特征。根据泰国国家经济与社会发展委员会(NESDC)发布的数据,2026年上半年国内生产总值(GDP)同比实际增长约2.4%,增速与2025年全年持平,但显著超出年初多家国际机构的预期。从季度走势看,一季度GDP增速为2.8%,二季度则回落至1.9%。
一季度经济冲高,本质是一次性利好的集中兑现,出口增长17.8%,是美国进口商在关税政策影响下调整窗口期提前下单推动的,泰国对美出口激增41.8%,是贸易节奏前置而非外需转暖;私人投资增长10.1%,源于泰国大选落定后政治不确定性的消除,此前被压抑的资本开支集中释放,不具备可持续性。进入二季度,一次性推力消退后,经济结构脆弱性被外部冲击暴露——中东冲突推高国际能源价格,输入性成本压力加剧,侵蚀家庭实际购买力,私人消费进一步收缩,推高企业运营成本,终端需求不足下成本无法转嫁;政府支出同步收缩,经济失去支撑,增速随之回落。
通胀走势亦呈现结构性转换。一季度CPI同比下滑0.5%,反映出通缩压力;美以伊冲突爆发后国际油价上涨,输入性通胀压力骤增,二季度CPI迅速攀升至2.7%;上半年平均涨幅为1.1%。但二季度的高通胀源于外部冲击而不是内需回暖,掩盖了泰国经济结构性低通胀的长期隐患。当外部冲击消退,低通胀乃至通缩压力大概率将重新浮出水面,或为上半年宏观经济中最被低估的潜在风险变量。
2026年上半年泰国GDP和CPI情况
数据来源:泰国国家经济与社会发展委员会
2、产业结构 电子电气成新引擎,汽车链拖累制造业信心
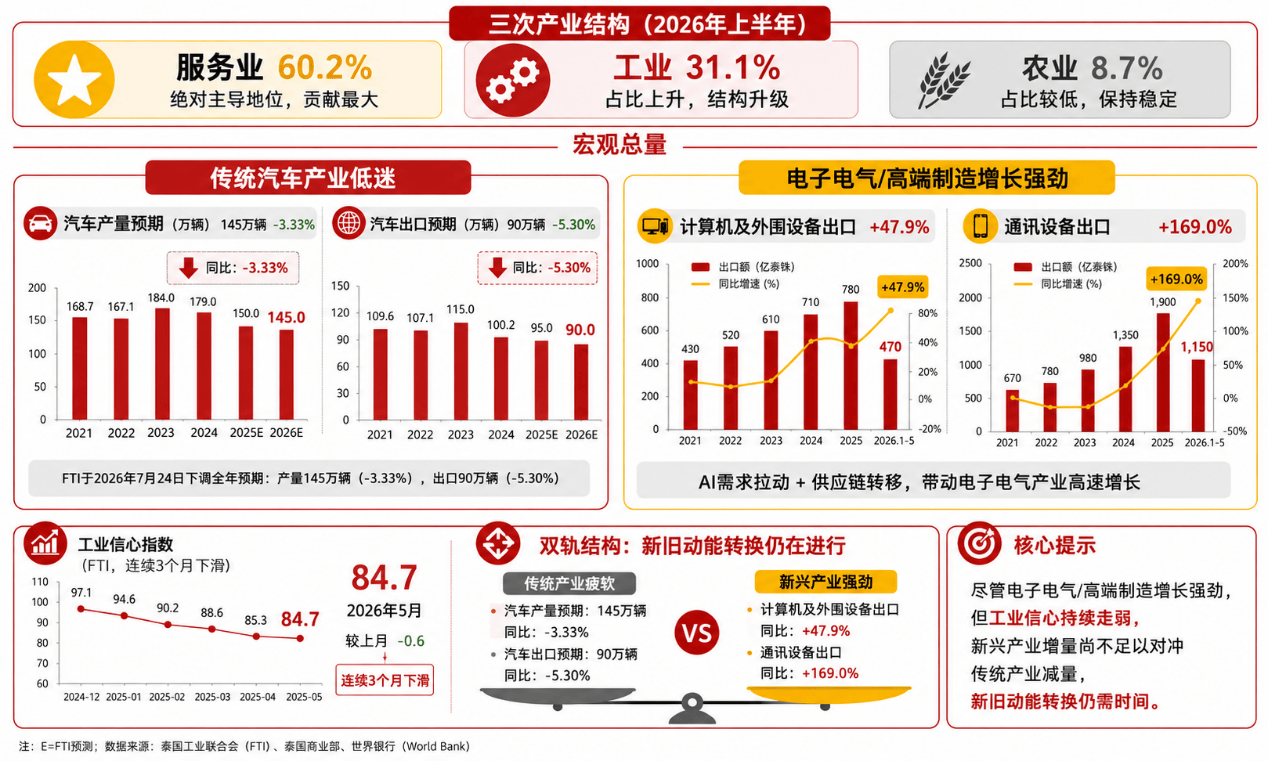
产业结构总体保持稳定,高端制造与数字经济对冲传统产业的疲软表现。从三次产业构成来看,2026年上半年三次产业占比分别为服务业约60.2%、工业31.1%、农业8.7%,服务业仍占据绝对主导地位,工业占比则呈现上升态势,且呈现结构性升级趋势。
制造业整体呈现“总量温和、内部分化”的双轨结构。根据泰国工业联合会(FTI)数据,2026年5月泰国工业信心指数为84.7,已连续三个月下滑,制造业整体信心偏弱。传统汽车产业低迷,FTI于2026年7月24日下调全年产量预期至145万辆,同比减少3.33%,出口预期降至90万辆,同比减少5.3%。与此同时,电子电气产业增长强劲,计算机及外围设备出口同比增长47.9%,通讯设备出口增长169.0%,半导体与电子电气产业在AI需求拉动与全球供应链转移下持续高速增长,补偿了传统汽车的结构性衰退;但工业信心持续下滑,新兴产业的增量尚不足以对冲传统产业的减量,新旧动能转换仍是一个长期而缓慢的过程。
2026年上半年泰国产业结构情况
数据来源:泰国国家经济与社会发展委员会、泰国工业联合会
二、对外贸易
1、整体贸易情况 出口电子驱动激增,逆差扩大为产业升级结果
外贸是上半年泰国经济最突出的增长点。据泰国商业部数据,2026年上半年出口总额约1967.4亿美元,同比增长17.6%;进口总额为2284.9亿美元,贸易逆差为317.4亿美元。出口增长来自于电子产品需求的拉动。TPSO 2026年6月报告指出,6月出口346.6亿美元、同比增长20.8%;上半年累计出口1,967.4 亿美元、同比增长17.6%,其中工业品增长21.6%,连续27个月正增长。
逆差扩大主要源于进口结构的变化,电子电器零部件进口381.3亿美元,增长122.2%;集成电路进口321.2亿美元,增长138%,数字基础设施与AI产业投资带来的资本品需求增加。上半年的贸易逆差并非经济基本面恶化所致,而是产业升级的结果。
2、贸易商品结构 电子强、汽车弱,出口结构转型进行时
从出口商品结构看,电子类产品是主要增长源,汽车及零部件则表现偏弱。上半年通讯设备出口35.5亿美元,增长169.0%,延续2025年以来的高增势头;汽车及零部件出口下降5.3%。
两类商品走势分化,电子类产品出口激增,与全球AI算力扩张和数据中心投资热潮直接相关,泰国承接了大量转移订单。汽车及零部件出口下滑,则反映主要市场需求放缓和贸易壁垒的双重压力。出口端“电子强、传统制造走弱”的格局符合外资集中流向高技术领域的趋势,泰国出口结构的变化是产业结构转型的表现。
2026年上半年泰国贸易结构情况
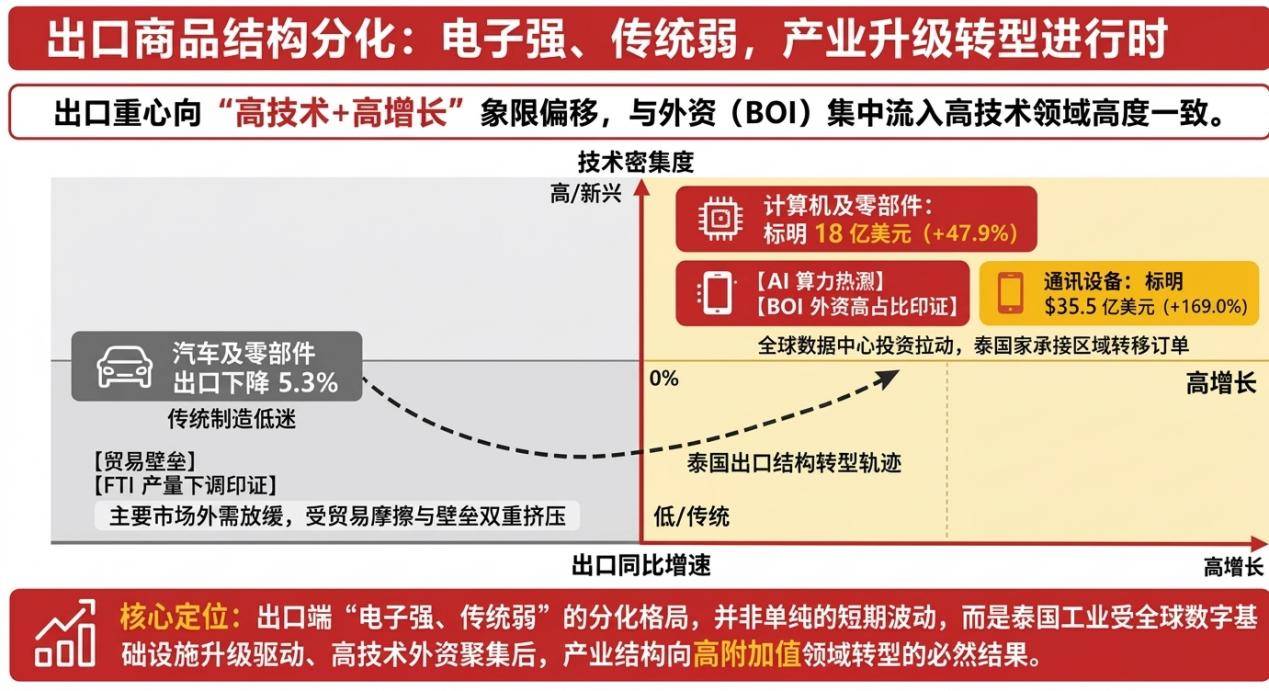
数据来源:泰国商业部
3、贸易伙伴结构 对美依赖度高,关税风险为最大变量
泰国商业部贸易统计系统数据显示,上半年对美、中国、日本三大市场合计已占出口总额的四成以上,出口市场高度集中,主要市场一旦出现波动,影响会直接传导至整体出口,风险不容忽视。
对美出口增长44.3%,远高于整体增速的17.6%,是企业在对等关税落地前抢出货、补库存的结果,属于典型的透支式增长。正因为提前释放了需求,下半年对美出口很难维持同等增速。
最值得警惕的还是美国关税的风险。2026年7月23日美国宣布对数十个国家和地区加征10%至12.5%的新关税,并于7月24日生效,泰国落入12.5%的高关税征收范围。泰国因其汽车零部件出口恰好在受关税影响的品类范围内,是受美国关税潜在负面影响风险最高的国家之一。
中国既是泰国最大贸易伙伴,也是第一大进口来源。2025全年泰国自华进口约1076亿美元、对华出口约397亿美元,逆差持续扩大。中国扮演的角色是上游供应方,机械、电子中间品、资本品多从中国进来;泰中贸易既有供应链上的依赖,也有市场上的竞争。
2026年上半年泰国贸易伙伴风险情况
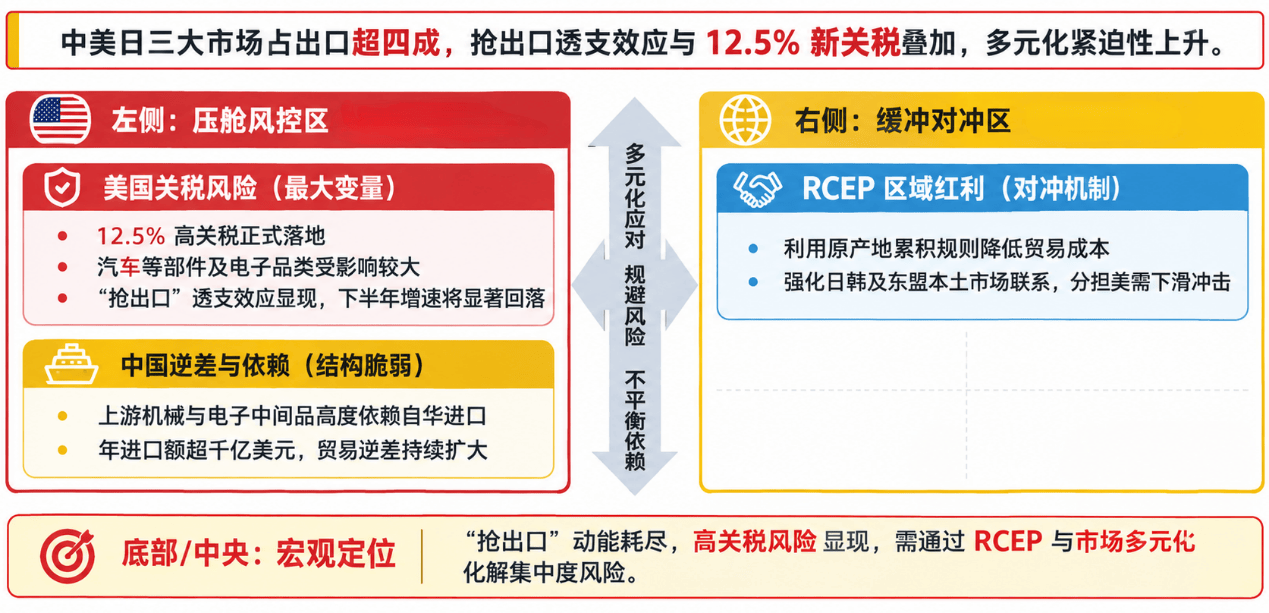
数据来源:泰国商业部
三、外商投资
1、整体外商投资情况 BOI申请创新高,但审批热不等于资金到
2026上半年外商对泰投资热度不减。泰国投资促进委员会(BOI)投资申请额约436亿美元,同比增长37%;但泰国商业发展厅(DBD)统计的实际到位外资规模明显低于这个数字,约64.5亿美元,来自736家获批外资企业,其中通过BOI渠道获批的有360家、投资额47.4亿美元,占总额的七成以上。
泰国政府加码投资促进政策,2026年1月8日BOI正式发布Thailand FastPass机制,将大型投资项目审批时间缩短20%至50%。但申请和资金到位是两码事。分期投入、审批周期、全球利率环境的不确定性,都让实际流入打了折扣,“审批热”不等于“资金到”。BOI数据看的是投资意愿,DBD数据才反映当期经济。如果后续落地率无法上升,下半年投资热对增长的影响可能被高估。
2026年上半年申请额与落地资金情况
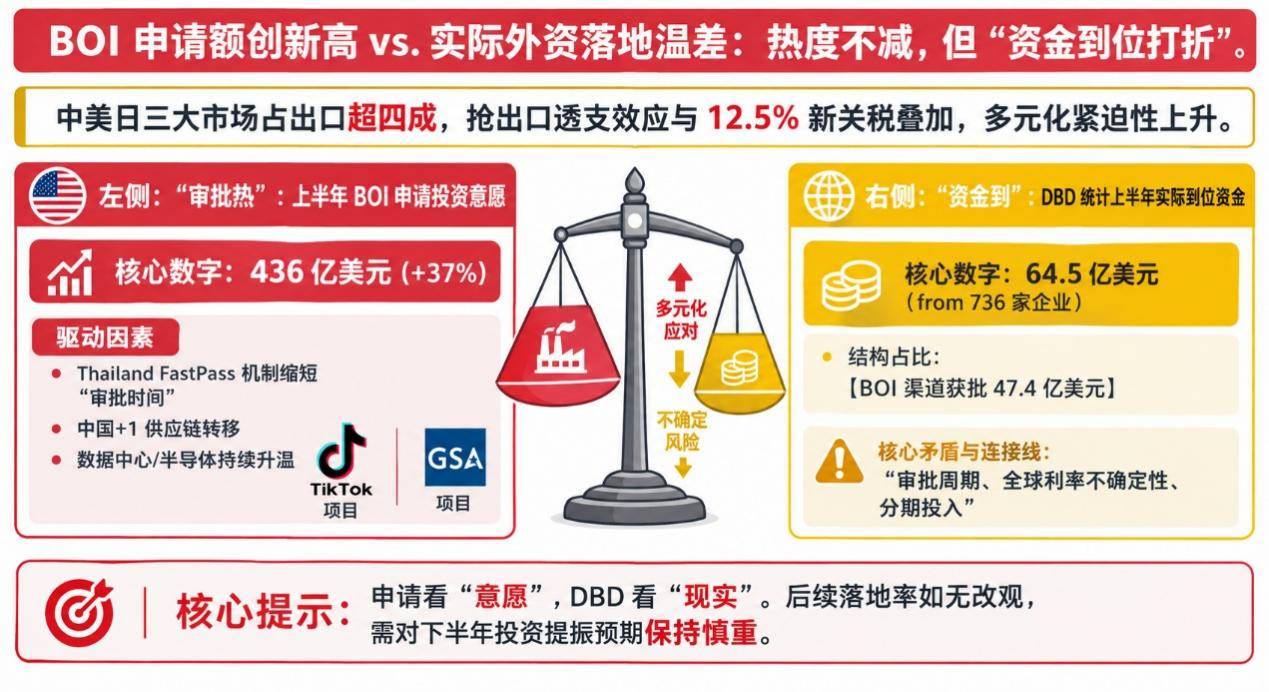
数据来源:泰国投资促进委员会
2、外商来源国 新加坡表面第一,实质是中资经新中转
从来源国看,亚洲资本仍占主导地位,但表面排名掩盖了真实的资金流向。根据BOI数据,新加坡排第一,上半年投资申请额约332亿美元、158个项目。其余来源地金额分散:英国14.0亿美元、11项;中国大陆13.5亿美元、321项;中国台湾11.2亿美元、47项;日本9.7亿美元、123项。
细究项目结构,新加坡与其他来源地呈现显著差异。中国大陆、日本等项目数量多、单项金额分散,符合制造业或服务业本地投资的典型特征——资金分批次投入,单笔体量较小;而新加坡158个项目平均单项高达2.1亿美元,项目数少而单笔金额异常集中,更符合资本中转地的资金布局形态——通过特殊目的公司(SPV)一次性部署大额资金进行转投资。因此,"新加坡第一"本质上是"中转的资本第一",大量中资通过设在新加坡的SPV申报投资,若将经新中转的中资并回计算,中国大陆的真实投资份额将高于表面排名。
2026年上半年外资流向情况
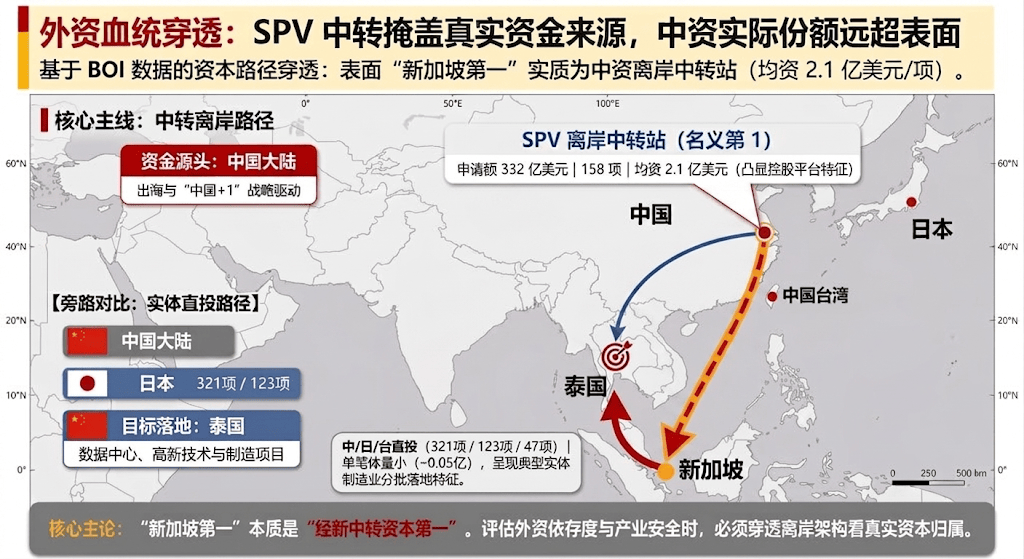
数据来源:泰国投资促进委员会
3、外商流向地区 EEC与曼谷高度集中,数字产业占四分之三
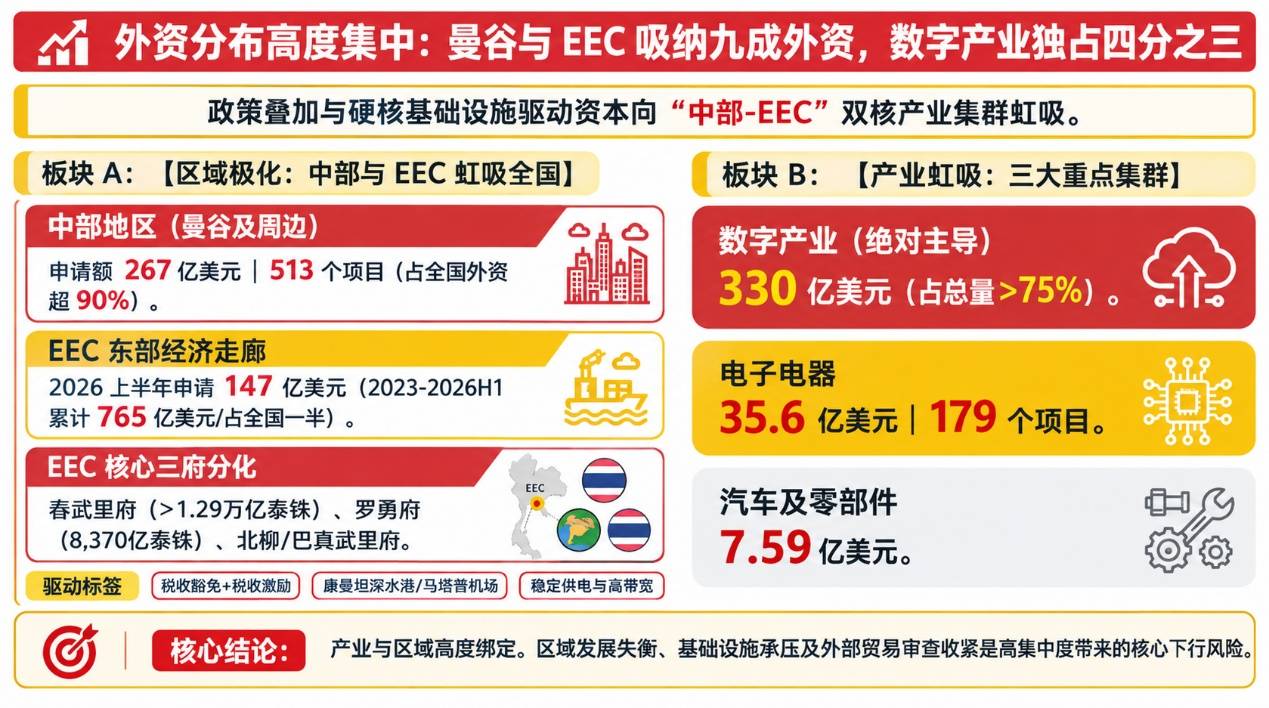
外资在区域分布上高度集中。据BOI数据,上半年曼谷及周边地区(即BOI统计口径中的中部地区)以267亿美元、513个项目居首,吸纳了全国九成以上的外资。其中东部经济走廊(EEC)凭借多重政策叠加优势成为近年来最热门的目的地——既有BOI基础投资优惠,又有额外的企业所得税豁免和外资持股放宽,加上优质基础设施配套,数字产业、电子制造等自然向此集中。
EEC是泰国外资的绝对重心。据BOI数据,2023年至2026年上半年,EEC三府累计收到4566个投资促进申请,总额超2.6万亿泰铢——约765亿美元,占全国一半。其中春武里府超1.29万亿泰铢居首,罗勇府8,370亿泰铢,巴真武里府和差庵府分别录得2,350亿与2,280亿泰铢。
产业和区域是绑在一起的。2026年上半年,数字产业申请额约330亿美元,占总额四分之三以上;电子电器以179个项目、35.6亿美元位居第二;汽车及零部件为7.59亿美元。这三个行业都依赖稳定供电、高速光纤、工程人才和海陆空交通,这正是EEC和曼谷的禀赋所在。BOI 2026年重点产业几乎全部落在这几大集群。但区域失衡、基础设施承压与外部贸易审查收紧,都是伴随高集中度而来的现实问题,政策红利能持续多久,很大程度上决定了这套模式的下行风险有多大。
2026年上半年外商流向地区情况
数据来源:泰国投资促进委员会
四、2026年下半年经济展望
2026年下半年展望
数据来源:泰国商业部、泰国投资促进委员会等
1、GDP展望 基准2.0%-2.2%,前高后低格局明确
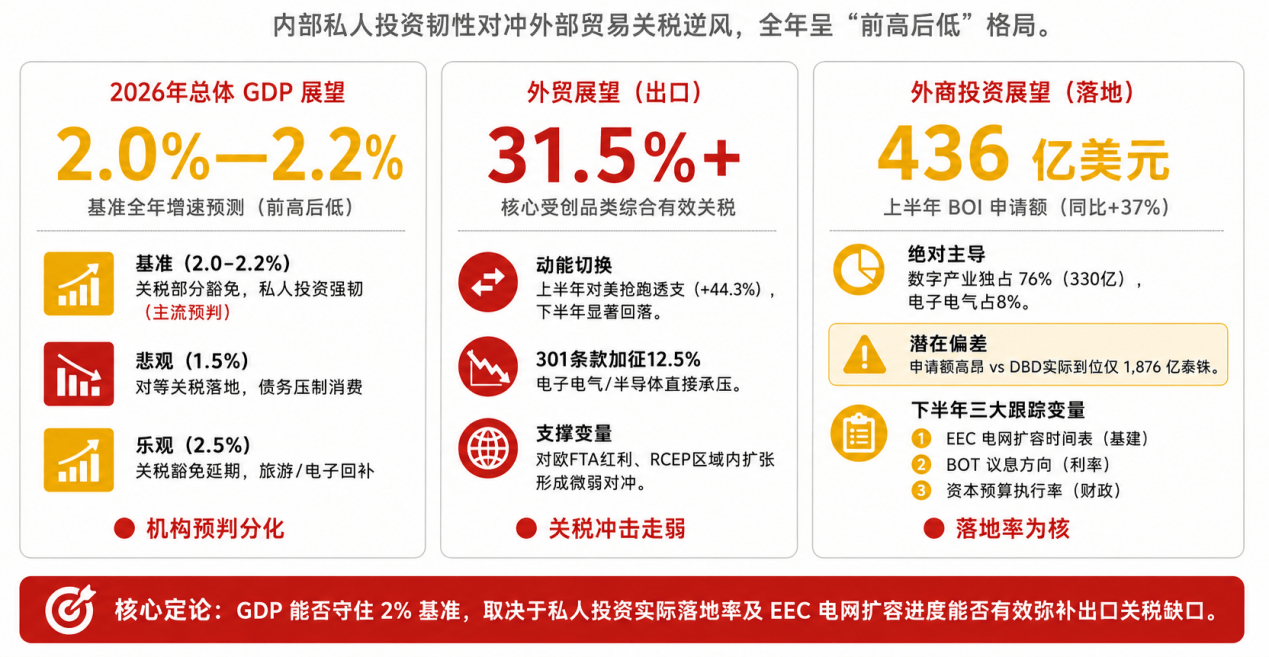
下半年经济大概率“温和减速”,全年呈“前高后低”。据NESDC、BOT、财政部及主要智库最新预测,2026全年GDP增速普遍落在1.5%至2.5%之间,其中本土机构偏乐观,国际机构偏谨慎。
触发条件各不相同:
悲观情景(约1.5%):假设美国对泰“对等关税”落地、中东冲突延续推高油价、家庭债务恶化导致私人消费进一步放缓。
基准情景(约2.0%–2.2%):关税暂缓或仅部分豁免、全球电子周期温和、私人投资保持强韧。这是当前机构主流判断,也是本报告的基准假设。
乐观情景(约2.5%):关税豁免延期、电子周期回补、旅游超预期。
机构预测的分歧,本质是外部冲击与内部韧性之间的权重判断不同。国际机构更看重关税与全球逆风,本土机构则更看重私人投资与出口的结构性支撑。
2、贸易展望 下半年走弱,关税是核心冲击
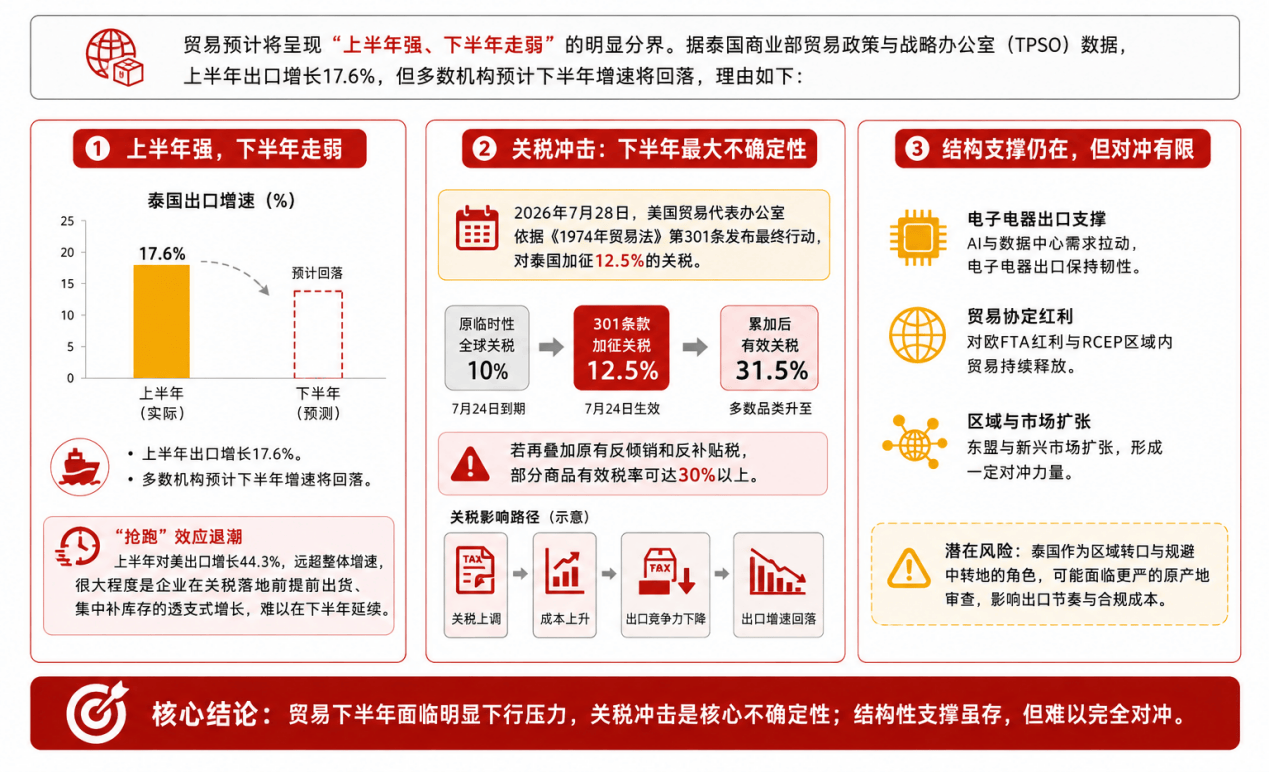
贸易预计将呈现“上半年强、下半年走弱”的明显分界。据泰国商业部贸易政策与战略办公室(TPSO)数据,上半年出口增长17.6%,但多数机构预计下半年增速将回落,理由如下:
“抢跑”效应退潮。上半年对美出口增长44.3%,远超整体增速,很大程度是企业在关税落地前提前出货、集中补库存的透支式增长,难以在下半年延续。
关税冲击是下半年最大的不确定性变量。2026年7月28日,美国贸易代表办公室依据《1974年贸易法》第301条发布最终行动,对泰国加征12.5%的关税。此次关税是在泰国原有关税基础上累加,使多数品类有效税率升至31.5%;若再叠加原有反倾销和反补贴税,部分商品有效税率可达30%以上。
结构支撑仍在,但不足以对冲上述压力。AI与数据中心需求拉动的电子电器出口、对欧FTA红利、RCEP区域内贸易,以及东盟与新兴市场扩张,构成对冲力量。但泰国作为区域转口与规避中转地的角色,也可能面临更严的原产地审查。
2026年下半年贸易展望
数据来源:泰国商业部贸易政策与战略办公室等
3、投资展望 数字主导、落地率为核,三大变量决定接盘力
投资是下半年三大增长引擎中相对最稳的一支,"投资对冲消费"的政府逻辑延续。但"稳"中依然有风险——落地率、财政空间、利率环境与EEC基础设施都是要考虑的因素。NESDC数据显示Q2总投资同比增长9.1%,其中私人投资增长13.4%,公共投资减少1.6%持续拖累;BOI上半年申请额436亿美元、同比增长37%,但高度集中于数字与电子电气——数字330亿美元、占76%,电子电气35.6亿美元、约8%,二者合计逾八成。
落地率是核心测试。BOI申请额反映意愿,DBD上半年实际到位外资仅1,876亿泰铢,规模明显小于申请额。若落地率持续偏低,"投资热"对下半年增长的账面贡献将被高估。
下半年需重点跟踪三个变量。财政空间——新政府若财政紧张将抵消部分私人投资动能,关注财政部下半年资本预算执行率;利率环境——全球降息周期若逆转、企业融资成本走高,私人投资增速面临下修,关注BOT议息方向;EEC基础设施约束——EEC是数据中心主战场,但区域电网容量已趋紧,新项目审批受电网扩容进度制约,关注EGAT(泰国发电局)下半年扩容时间表。
基准假设下,私人投资全年有望延续增速,是下半年GDP不破2%的关键托底;若落地率显著低于历史均值、EEC电网扩容延期或利率反转,投资推动经济增长的能力将大大减弱。
2026年下半年投资展望

