

本文作者扑克财经内容团队为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。

2026年9月8日,中东地缘局势再度升级,也门胡塞武装对沙特南部多处能源及公用设施发动袭击,沙特能源部随后证实部分设施受损起火。
连日来,美伊海上摩擦加剧、伊朗拟划设新航行禁区,叠加七个OPEC+产油国暂停增产计划—— 供需扰动线在同一时间窗口相交,精准切入原油产业链的上游产能、中游运输与下游炼化三个核心环节。
当供给侧的尾部风险从波斯湾向外扩散,市场定价的焦点正迅速向西转移。作为全球原油市场的基准合约,WTI原油如何通过其交割地库欣(Cushing)的库存变化与流动性反馈,消化远端地缘风险并重新确立全球定价机制?本文将深度剖析这背后的传导路径。
01
为什么是WTI原油
三条供应链断裂线如何转化为定价语言
探讨全球原油定价,先给一个基准坐标。
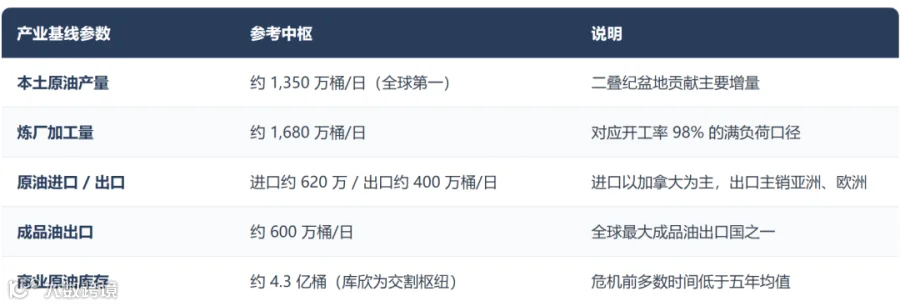
原油(西得克萨斯轻质原油)作为全球流动性充裕的内陆交割原油,其基本面直观反映北美大陆的供需动态。然而,当前的北美市场并非封闭系统——作为全球重要的原油及成品油生产与出口市场,其原油与成品油合计出口规模达到日均千万桶量级。这意味着WTI原油的定价半径横跨各大洋,中东地区的任何结构性变化,都会经由“全球可交易桶数量”和“跨区套利窗口”两条路径,实时反馈至库欣(Cushing)的库存与价格结构中。
表:美国原油产业基线(取近年中枢的约数,仅用于结构示意)
断裂线一:上游产能受阻,供给弹性面临再平衡
在中东区域,炼化设施受损使得部分炼油能力出现持续停摆,叠加区域内相关炼能约束,根据行业机构口径,全球原油及成品油边际供应受到显性挤压。与此同时,部分 OPEC+ 产油国在评估物流与运输状况后,暂停了原定按月推进的增产计划。这一政策调整表明,产油国在运输通道受限背景下对出货节奏保持审慎。全球流动桶(Waterborne Barrels)数量的边际收缩,直接作用于实物交割市场,为全球原油计价提供了边际支撑。
断裂线二:中游通道受阻,跨区套利窗口重新开启
船舶与物流数据的变化直观体现了中游通道的偏紧状态:
● 通行流量变化:相关船舶跟踪数据显示,主要海峡关键通道的商船通行频次大幅低于历史常态水平,部分大型油轮(VLCC)出现短暂滞港或绕行现象。
● 运输成本增加:船对船转运(STS)频次增加叠加航运保险费率调整,使得波斯湾至主要消费地运费明显抬升。
运输成本的抬升改变了跨区套利性价比,促使部分亚洲买家将询盘方向转向美湾(USGC)及西非地区。这一结构性转移,客观上构成了 WTI 原油实物出口的“替代性需求”来源。
断裂线三:下游炼能受限,成品油紧缺反向传导
全球范围内部分炼厂因地缘或原料供应因素处于停产状态,使得中中间精炼油(尤其是柴油)的出口供应出现缺口。
在此背景下,美湾地区炼厂受炼油利润驱动维持高负荷运转,形成“消耗原油库存以补充成品油供给”的运行模式。这一过程加速了商业原油库存的去化,实现了“成品油供需紧缺 > 炼厂加工需求上升 > 原油实物库存去化”的反向闭环传导。
综合上述三条传导路径可以看出,WTI 原油同时处于“全球需求替代”与“成本紧缺传导”的交汇点:
1. 作为净出口市场的计价基准:它承接了部分来自亚太及欧洲市场的转移买盘;
2. 作为精炼产品的主要来源地:它将全球成品油市场的供需偏紧状态,无缝转化为本土原油的交割需求。
数据墙
满负荷运转与历史级低库存
判断WTI 原油能否承接本轮“替代性需求”,归根结底需落脚于北美本土基本面的实物数据。美国能源信息署(EIA)数据显示,截至 8 月 28 日当周,美国商业原油库存减少 445 万桶,与 API 口径的去库 259 万桶形成方向印证;同期炼厂开工率环比上升 0.6 个百分点至 98.0%,原油日加工量增加10.3 万桶,显示出炼化终端维持高负荷运转。在加工吞吐量保持高位的同时,汽油库存同步减少 117.3 万桶,全美平均汽油价格升至每加仑 4.14 美元。
将视角由商业原油进一步延伸至精炼油品与官方储备,以 8 月底数据为基准,精炼柴油库存处于历史偏低分位数水平,随着秋冬取暖季临近,供给端的再平衡仍受限于加工产能;战略石油储备(SPR)则录得 2.866 亿桶,处于 1982 年以来的低位区间。商业原油库存、柴油库存与战略储备共同构成的低缓冲结构,客观上表明实物交割与政策干预的边际空间有所收窄,这一基本面特征使得现货与近月合约获得物理层面的边际支撑,同时也令价格对供给端的瞬时扰动保持高度的敏锐度。
裂解价差与宏观之手
两股反向拉力下的WTI原油
精炼端:利润高位运行,产能渐趋饱和。全球精炼油品的偏紧状态拉动美湾裂解价差处于高位,美国炼厂在98%开工率下维持高负荷运转。然而开工率已接近物理上限,供给端的边际刚性意味着成品油供需格局的再平衡更多依赖价格与库存机制消化,这在客观上对柴油、汽油及 WTI 原油近月合约形成支撑。对比来看,相关数据显示国内主营炼厂与地方炼厂开工率普遍低于美湾水平,全球炼化板块呈现区域性差异;当中国主要港口原油商业库存与原料缓冲持续消耗,亚太买家若增加对美湾地区的询盘与采购,美湾装船效率及内陆运力等物流节点可能面临阶段性负荷,进而对库欣与美湾(MEH)之间的基差与贴水结构产生影响。
宏观端:美元与加息预期构成持续压制。最新公布的 8 月非农就业数据超出市场预期,且前值获得上修,使得市场对政策利率路径的预期产生调整;美联储官员对于后续利率走势存在不同倾向,市场密切关注即将在 9 月 11 日公布的 8 月 CPI 数据。若通胀数据出现波动,美元指数及利率预期的变化将直接作用于以美元计价的原油市场,而能源价格与通胀预期之间的潜在相互作用亦受到宏观资金的密切跟踪。
在这一背景下,不同原油基准的结构性特征进一步显现:布伦特原油的价格形成机制对地缘变量较为敏感,而 WTI 原油则更紧密地锚定北美实物基本面与宏观流动性。这使得市场可能呈现出不同合约间的分化特征——内盘 SC 受运费及进口成本影响形成内外价差变化,WTI 与布伦特的价差亦随之调整,但 WTI 的近月曲线与裂解价差呈现出相对扎实的基本面依托。宏观利率环境与实物紧平衡的交织,决定了WTI 原油的价格演变更倾向于表现为“波动率阶段性放大”而非单边的趋势性走势。
WTI原油的供给侧变量
页岩、物流与套保机制
● 页岩响应的时滞与供给弹性。二叠纪盆地虽为重要的边际供给来源,但受资本纪律约束、已钻未完井(DUC)消耗及服务成本上升影响,钻完井活动对价格变化的响应存在 2–3 个季度的滞后期。近端供给弹性受限,为近月升水(Backwardation)结构提供了基本面支撑。
● 物流设施与库欣库存敏感度。生产基地至美湾管输能力的改善缓解了内陆贴水,但使交割地库欣(Cushing)库存呈现“易去难补”的特征。一旦进入去库阶段,容易直接传导至近月合约,并推动 WTI 原油与布伦特原油的价差出现动态调整。
● 飓风季的气象扰动变量:6—11 月大西洋飓风季对美湾地区的炼化产能与海上生产构成潜在物理扰动。在商业库存与官方储备均处于偏低分位数的窗口期,物流与生产端的气象预警容易引发市场价格的瞬时波动。
● 生产商套保与期限结构分化。当WTI原油处于较高价格区间时,上游生产商利用期货工具锁定未来现金流的卖出套保意愿有所提升。套保盘在锁定远期供给预期的同时,对远月合约形成边际约束,进一步夯实了“近强远弱”的曲线形态。
一张图看懂传导链,再谈三种情景

三种潜在演变情景分析:
(一)基准情景:区间震荡与结构重构。 若地缘摩擦维持在特定范围内,且海峡通航维持低位但未出现全面中断,供给侧库存去化与产油国政策将对市场形成基础性支撑,而宏观利率环境与美元偏强则对价格斜率形成约束。在此情景下,WTI 原油价格更倾向于表现为高位区间震荡,近月升水(Backwardation)与裂解价差维持偏强特征,市场整体波动率中枢可能出现系统性抬升。
(二)供给紧缩情景:物流替代与基差重塑。若航运通行限制进一步升级或核心产油设施受到进一步影响,全球流动桶(Waterborne Barrels)数量将面临边际收缩。WTI 原油受替代性需求、精炼油品紧缺及裂解价差拉动的传导机制作用,其近月合约与实物基差将直观反映供需紧绷状态。在此过程中,美湾港口的装载吞吐能力与 WTI 相对布伦特的折价(Discount)动态调整将成为关键评估维度。
(三)地缘缓和情景:风险溢价修正与库存重建。 若区域航路安全机制取得实质进展或地缘局势出现缓和,前期累积的地缘风险溢价(Geopolitical Risk Premium)可能出现快速释放。在此情景下,价格回调的幅度与节奏将取决于库存重建(Restocking)的速度——即低价窗口期内商业库存与官方储备的补库需求能否及时释放,进而对现货市场形成新的平衡支撑。
结语
基本面缓冲收窄下的市场定价逻辑
2026年9月上旬,中东区域地缘局势演变、产油国供给政策调整以及主要航道通行限制,共同构成了原油市场复杂的外部环境。关键通道通航量的变化、全球精炼产能的区域性分化以及相关库存指标的调整,使市场定价机制面临多重变量的交织作用。
WTI 原油的价格传导机制总结:
● 物理缓冲的边际收窄:当商业原油库存、精炼油品储备及政策性缓冲均处于较低分位数区间时,市场对边际供给扰动与需求结构变化的敏感度显著提升。
● 跨区需求与裂解联动:WTI 原油同时反映了跨区替代性需求、美湾地区出口装载效率以及下游精炼油品的裂解价差变化,将实体供需状态直观转化为其期限结构(Term Structure)。
● 宏观与微观的双向拉力:地缘风险溢价、实物库存去化与宏观货币政策预期相互作用,使得市场价格演变呈现出波动率阶段性放大的特征。
市场参与者的风险管理考量:
从区域生产基地到库欣(Cushing)物理交割库,原油产业链的各个节点均在经历动态的定价重塑。在此类高波动与基本面紧平衡共存的市况下,理解“物理库存缓冲”、“套利贴水结构”与“宏观流动性”的传导路径,对于评估 WTI 原油及其相关衍生品合约的风险敞口具有重要意义。市场参与者通常利用充裕的流动性工具与透明的价格发现机制,以客观应对全球原油供应链演变带来的结构性波动。

免责声明:此报告所载的资料、工具及材料均来自公开市场或第三方,准确性和完整性无法考证,只提供给阁下作参考之用,此报告的内容并不构成对任何人的投资建议,严禁用于投资用途,如有损失,后果自担。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——