


2026年个税有两项新调整:7月1日废旧物资回收预缴新政、9月1日外籍个人分红免税取消。同时,多项优惠继续有效。下面用大白话讲清楚。
一、两个新变化
1. 9月1日起:外籍个人分红免税取消
依据财政部、税务总局2026年第27号公告,实施30余年的外籍个人股息红利免税政策废止。
9月1日前:外籍个人从外商投资企业取得股息、红利,免征个税。
9月1日起:统一按20%税率缴纳个税,无过渡期。
判定规则:看实际取得分红日期,与股权取得时间、利润所属年度无关。
实操:由发放分红的外商投资企业代扣代缴,支付分红次月15日内申报。
2. 7月1日起:废旧物资回收预缴优惠
按国家税务总局2026年12号公告,自然人通过官方合规线上平台完成三流合一反向开票:
全年不含税销售额≤60万,个税预缴税率减半至0.25%;
超过60万部分,仍按0.5%预缴。
仅限官方线上合规渠道,线下或不合规开票按0.5%。
注意:预缴≠最终税负,年度汇算按法定税率多退少补。
二、继续有效的优惠
基础减除费用:每年6万元,月均5000元,系统自动抵扣。
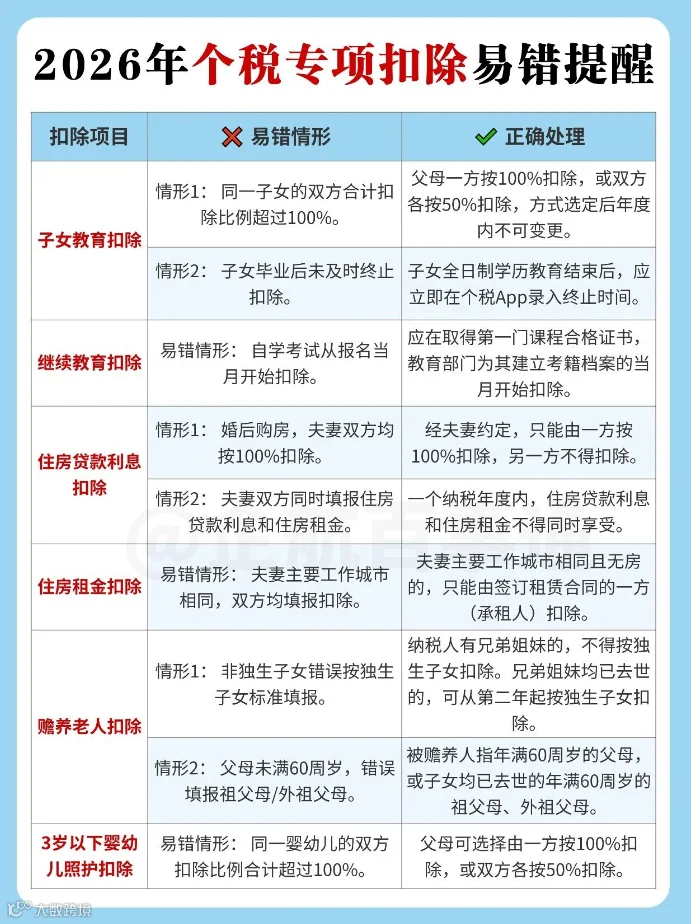
七项专项附加扣除:子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人、3岁以下婴幼儿照护。
年终奖双计税:单独计税或并入综合所得,有效期至2027年底,可在个税APP试算。
个人养老金:缴费每年最高扣除12000元,投资收益暂免个税,领取按3%单独计税。
上市公司股权激励:行权可最长36个月分期缴税,至2027年底。
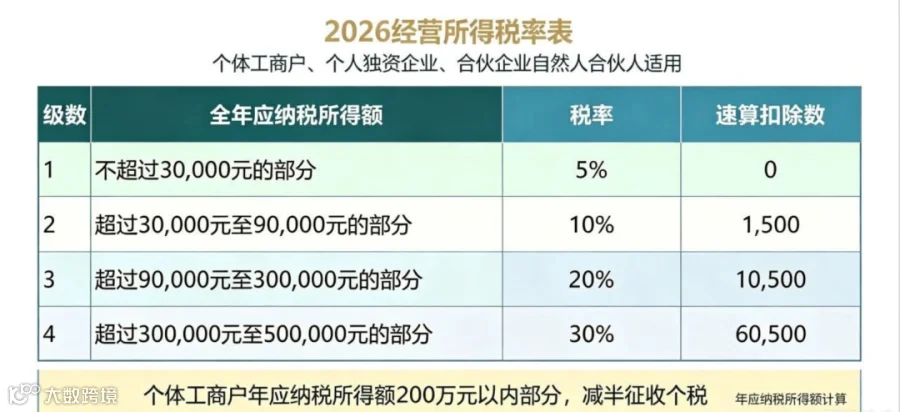
个体户经营所得:年应纳税所得额≤200万部分减半征收,至2027年底,查账、核定均可。
特殊群体:残疾人、孤老、烈属、随军家属、军转干部、退役士兵、脱贫人口、失业人员、高校毕业生自主创业,符合条件可减免。
重点地区:海南自贸港、横琴粤澳深度合作区、广州南沙等,高端紧缺人才、港澳居民有税负超15%部分免征等优惠,多数至2027年底。
股权投资:个人转让上市公司股票差价暂免个税;股息红利持股超1年免征,1个月-1年按50%计入,1个月内全额计税;沪港通、创新企业CDR等有专项规则。
三、税率体系
综合所得:3%-45%七级超额累进,适用工资薪金、劳务报酬、稿酬、特许权使用费,年度汇算,每年3-6月多退少补。

经营所得:5%-35%五级超额累进,适用个体户、个人独资企业、合伙企业自然人合伙人等,可扣6万基础费用,不可与综合所得重复,200万以内减半。
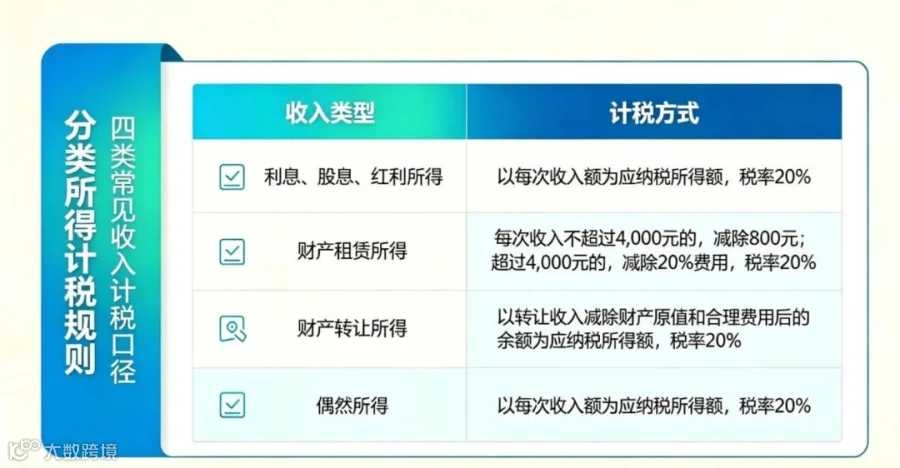
分类所得:20%比例税率,涵盖股东分红、财产租赁、财产转让、偶然所得等,按次计税,不并入综合所得。
四、重点提醒
企业财务/企业主:9月1日后向外籍个人股东分红,要代扣代缴20%个税,别再按旧免税规则。
个体户、自由从业者:分清预缴和汇算税率,用好200万减半。
上班族:及时更新专项附加扣除,年终奖两种方式试算,有个人养老金正常抵扣。
#2026个税新规 #个税税率表 #专项附加扣除 #个体户个税减半