


距2026年9月30日还有15天。这一天,中国人民银行等八部门联合发布的《金融产品网络营销管理办法》将正式施行。对大多数人来说,这只是一条金融规章的生效日;但对汽车金融SP行业而言,这是一次彻底的"规则重写"——过去十几年赖以为生的"套娃式"导流、多层转包、隐形API导流,将被逐一焊死。牌照成为唯一入场券,合规成为生存线。没准备好的,不是掉队,是出局。
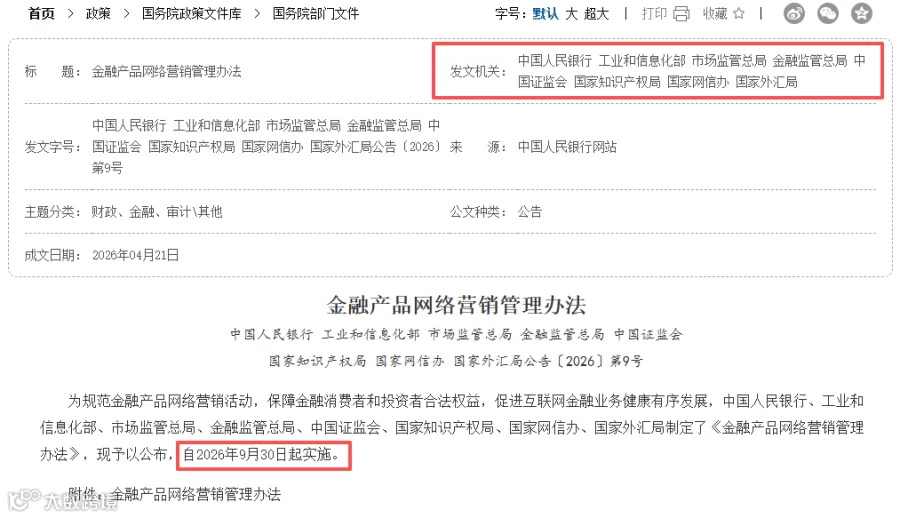
一、两扇"暗门"被焊死:新规到底禁了什么
先讲清楚新规干了什么。核心是两条红线,正好对应助贷行业两种主流展业模式。
第一条:多层分销被叫停。过去,用户在一个平台申请贷款被拒后,平台并不终止服务,而是把用户的信贷需求和个人信息,转给下一个资金方、再转给下一个渠道,形成"套娃式"多级跳转。中间每一层都要抽佣,成本层层加码,最终全部转嫁给借款人;同时链条越长,借款人越看不清真正的放款主体是谁,权责边界一片模糊。
第二条:API隐形导流被限制。这是更隐蔽的一种玩法:平台通过H5页面投放广告、收集客户信息,后端与银行、消费金融公司打通API数据接口,用户全程无跳转、无感知,在原页面就完成了贷款申请。表面看体验"丝滑",实则把转介行为藏了起来,既模糊了放款主体、侵害消费者知情权,又容易滋生个人信息非合规采集和数据无序流转。
《办法》给出的答案很干脆:第三方平台提供金融产品转接,必须跳转至金融机构自营平台,不得转委托、不得变相转委托;消费者即将进入购买环节时,必须显著提醒并设置强制阅读时间。说白了,前端可以展示信息、收集意向,但测额、审批、签约、放款这些实质环节,一律回到持牌金融机构的自营体系内完成。
二、釜底抽薪:这一刀切在了利润结构上
很多SP老板会问:我既不是互联网平台,也不是资金方,跟我有什么关系?关系太大了。新规表面管的是"网络营销",实际拆的是整条获客利益链。
第一,链路被强制缩短。监管要求把贷款链路严格控制在两个责任主体以内。过去SP一级拖二级、二级拖三级,每一级都是利润点;现在链条砍到只剩"资金方—渠道"两环,中间层的分润空间直接蒸发。撮合率下降是必然的,只是降多少的问题。
第二,前端功能被压缩。平台不能再自行测额、以平台名义输出额度、根据测额结果做二次分发。这意味着过去靠"测额—截流—分发"赚钱的模式彻底失效,前端只剩下信息展示和意向收集两个功能,利润逻辑从"流量变现"被迫转向"服务收费"。
第三,权责边界被划死。第三方平台不得介入合同签订、资金划转、适当性测评、额度测评,不得与金融机构品牌混同,必须清晰展示真实放款机构。以前"出了事找不到谁放款"的灰色地带,没有了。
对汽车金融SP来说,这三刀刀刀见血:SP的利润本来就是"资方返佣+手续费+附加服务"拼起来的,而返佣依赖的正是渠道掌控权和信息差。链路一短、功能一缩、责任一清,靠信息差和嵌套套利过日子的SP,生存空间被压缩到近乎为零。
三、汽车金融SP的三条死路与三条活路
把行业里的SP大致归成六类,三死三活,可以对号入座。
死路一:还在做多级转包的SP。一级拖二级、二级拖三级,这是早年野蛮生长时期的打法。新规之下每一级转介都是违规,链条上的每一环都可能被追溯。这类SP不是要不要转型的问题,是要不要断臂求生的问题。
死路二:靠H5/API隐形导流吃饭的SP。尤其做线上获客、二网批发的机构,过去靠"原页面完成申请"的便利性拿量。新规要求必须跳转金融机构自营平台,H5的便利性不复存在,相关业务量必然大幅收缩。
死路三:无牌照、靠嵌套套利的SP。靠挂靠、靠多层结构规避监管的,9月30日之后基本没有存活空间。牌照,成了唯一的入场券。
活路一:服务收费化。赚不了息差和返佣,就赚服务费。把定位从"金融中介"改成"金融服务商":帮客户做融资方案、贷前咨询、贷后管理,明码标价收服务费。利润变薄,但合规、可持续。
活路二:深度绑定持牌机构。不是"挂靠",而是成为持牌机构的合规延伸——前端只做信息展示和意向收集,把测额、审批、签约全部交回资方自营体系,赚合法渠道服务费。短期撮合率会降,但活下来比什么都重要。
活路三:区域深耕加服务重做。《办法》明确,有经营区域限制的金融机构必须按标准识别客户所在区域。区域化、属地化的SP反而迎来机会——把下沉市场做透,靠人脉、口碑和线下服务建立壁垒,这是全国性大平台替代不了的。
结语:合规不是枷锁,是下一个十年的入场券
有人说新规是"行业大地震",我更愿意把它看作"分水岭"。
过去二十年,汽车金融SP从无到有、从少到多,吃的是市场红利和监管真空;今天,规则变了:套利空间被焊死,牌照和合规成为唯二入场券。短期看,阵痛是真实的——撮合率下降、利润变薄、中小机构出局;长期看,这恰恰是行业走向健康的分水岭:清退套利者,留下真正的服务者,竞争回归到能力本身。
对还在牌桌上的SP,我的建议只有一句话:
把最后15天当成年终大考前的冲刺,把整改当投资,而不是成本。合规不是枷锁,是下一个十年的入场券。
本文为行业观察原创作品,基于公开政策信息与行业访谈素材撰写,不构成任何投资或经营建议。文中观点仅代表作者个人判断,具体业务请以监管文件原文及属地监管要求为准。
近期活动:

| 汽车金融大全APP |
诞生于2013年8月31日
公众账号关注人数超过75000人
定位于做汽车金融行业的连接器,
五大产品超市免费代理
靠谱车抵贷产品超市
靠谱好车——汽车以租代购大超市
新车金融超市
二手车金融超市
汽车金融大全APP超过140000汽车金融人下载使用(安卓用户下载请加我 18500997284)
小程序靠谱计算器超过250000同行使用
小程序靠谱找人 超过20000人使用招聘求职对接