






1.铜市复盘:上周铜价“倒V下挫”,周内连涨创历史新高后遇拐点大跌,国内沪铜、LME 铜同步回落,美国关税抢跑与加息预期升温主导多空博弈。
2.政策动态:发改委、市监总局9月10日联合印发《关于重要工业品低价无序竞争成本核算有关事项的通知》(发改价格〔2026〕1303号),为整治包括铜在内的等工业品“内卷式”竞争提供指引。
3.行业热点:智利7月Codelco产量同比降5%、Escondida骤降22.1%,2026年智利产量预计降2.5%;盛宝银行看好能源转型支撑铜需求韧性;上期所库存降13%至6.3万吨创2024年1月以来低位。
4.集群观察:鹰潭市财政局发布创新谷“5年3亿元+人才新政”。
5.企业舆情:宁德时代签3份铜箔战略协议标志锂电铜箔“共建共治”新模式;安徽铜冠半年报HVLP4代铜箔批量供货、RTF铜箔产销内资前列;纳米比亚Hope&Gorob项目9月产出首批铜精矿。
6.风险提示与对策建议:关注加息预期骤升致单日暴跌、破11万后极值波动放大、9月28日关税“靴子落地”三大风险;建议分批点价控敞口、跨市与期权对冲、紧盯议息与9/28关税双重节奏。
7.行情预测:预计本周铜市将呈现“多空拉锯”态势。




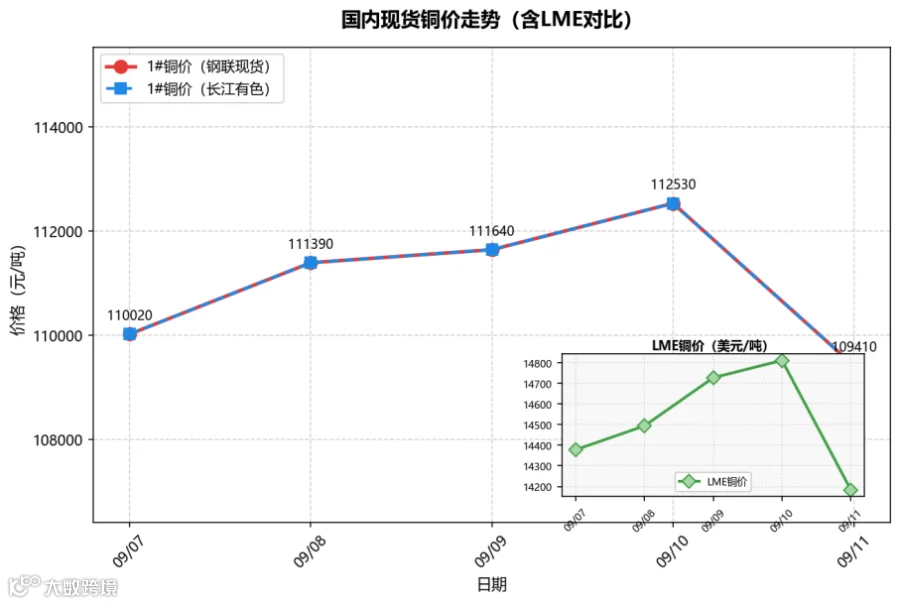
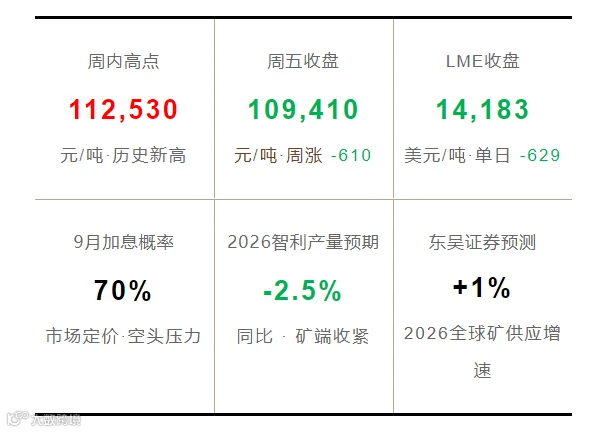

2026年9月4至11日,铜价整体呈现“倒V下挫”的走势,周一微跌,周二至周四连续上涨并刷新历史新高,最高触及112530元/吨,LME铜冲高至14812美元/吨。受美国 PPI、油价走高、美联储加息预期飙升影响,9月11日内外盘同步大幅下挫,美国关税抢跑支撑与加息预期升温冲击构成周内多空博弈主线。





9月10日,国家发改委、市场监管总局联合印发《关于重要工业品低价无序竞争成本核算有关事项的通知》(发改价格〔2026〕1303号),聚焦低价无序竞争突出的重要工业品领域,明确成本核算形式与基础,为整治包括铜在内的重要金属行业内卷式恶性竞争、维护市场价格秩序提供政策指引。


行业热点




★供应端:智利主产矿山产量骤降,矿端紧缺格局延续。7月Codelco产量同比降5%至112,800吨,必和必拓Escondida矿骤降22.1%至89,400吨,仅Collahuasi矿逆势增12.3%;智利7月整体铜产量同比降幅近一成。
关键解读
主力矿山同步骤降、并非个别现象,说明矿端脆弱性正由单点向区域扩散;在精矿供需本已偏紧的背景下,这一变化为铜价底部提供了较硬的支撑。
对你意味着什么
铜冶炼企业:矿紧格局延续、加工费承压难改,建议提前锁定长单加工费底线、扩大再生铜与粗铜采购半径。
★需求端:能源转型支撑铜需求韧性。盛宝银行指出,铜在电网、电动汽车、可再生能源发电与储能领域关键作用日益突出,难以被铝大规模替代,叠加新矿开发周期漫长,铜需求将保持相对韧性。
▲ 火热面
电网/EV/储能需求韧性
▼ 冰冷面
9/11单日暴跌3,120元
对你意味着什么
铜加工企业:低价无序竞争成本核算趋严,建议规范成本核算与报价体系、避免低价竞标,把竞争重心转向品质与交付。
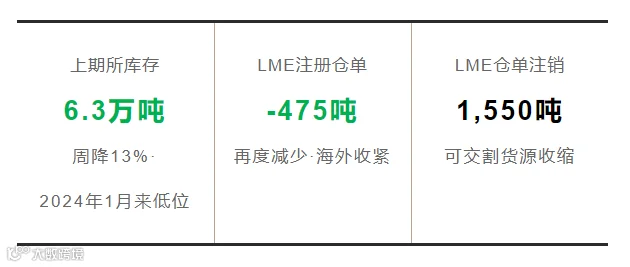
★库存端:上期所库存降至两年低位,海外可交割货源继续收缩。低库存为价格提供底部支撑,与加息预期形成正面对冲,也成为本周行情剧烈波动的放大器。
对你意味着什么
跨市贸易商:国内库存走低、海外仓单与注销同步收紧,进口窗口与保税库存变化值得重点跟踪,跨市策略按“观望—分批建仓”节奏推进,避免在事件窗口前重仓。
★机构研判
加息预期与基本面形成拉锯。高盛、摩根士丹利认为美国关税若按预期落地将支撑铜价;广州期货提示美联储政策预期变动可能形成下行压力;东吴证券维持2026年全球铜矿供应增速仅1%、缺口延续判断。






鹰潭“5年3亿元”支持创新谷建设。9月9日鹰潭市财政局官网发布,自2026年起连续5年累计投入3亿元支持创新谷建设,聚焦铜产业创新平台搭建与科技成果转化,为世界铜都高端化升级提供长期资金支撑。





宁德时代
9月6日宁德时代宣布与3家合作方签下铜箔供应链战略协议:装备端与泰金新能建立统一采购管理机制;供应端与深圳惠科等共建40万吨产能,采用“成本加成、合理利润、风险共担”新定价与加工费锁定机制,并通过预付款与账期优化给予资金赋能,标志锂电铜箔进入“共建共治”新模式。
安徽铜冠铜箔
日前安徽铜冠铜箔发布2026年半年报:高频高速基板用铜箔(RTF、HVLP)产量占PCB铜箔总产量比重突破50%,HVLP4代铜箔实现批量供货,RTF铜箔产销规模位居内资企业前列,高端铜箔国产替代加速、高阶品类进口依赖度持续下降。
纳米比亚Hope&Gorob项目
9月4日Bezant Resources PLC确认:旗下纳米比亚Hope&Gorob铜金项目按计划推进,9月将通过Tsoaxaub Metals加工厂产出首批铜精矿,标志项目向生产阶段过渡;管理层考虑调高分选设备抛废率以提升铜回收率,并加快二期扩产方案审查、拟纳入更多低品位矿。



风险提示
高风险
加息预期骤升下的单日暴跌:PPI韧性与原油破105美元推升美联储9月加息预期,1#铜单日暴跌3,120元,若议息释放鹰派信号仍有下挫空间。
中高风险
破11万后极值波动放大:连续刷新历史新高后单日千元级、逾5%的波动频现,机构观点分歧加大,套保头寸与敞口管理难度显著上升。
中风险
9月28日关税“靴子落地”双向风险:距决策仅剩两周余,抢跑与库存向美集中仍在延续;落空则囤美与在途货源回流冲击价格,落地则非美现货更紧。
对策建议
01
暴跌后分批点价、控制敞口:建议加工与贸易企业暴跌后分批点价、严控单日敞口,切忌一次性集中补货。
02
跨市价差对冲+期权锁定极端波动:以沪伦比价与三大交易所库存流向为依据,极端波动优先用期权锁定下行风险。
03
紧盯9月议息与9/28关税双重节点:按“关税落地/落空”“加息/降息”四象限动态调整套保头寸。




核心判断
预计本周(9/14—9/18)铜市将呈现“多空拉锯势”态势。上周五暴跌3,120元/吨释放部分高位风险,但9月28日关税预期与非美低库存仍构成支撑,9月美联储议息加息预期升温带来空头压力;多空反复争夺下杀跌与修复交替。
多空信号灯
供应端
强多 ▲▲
库存端
强多 ▲▲
宏观面
偏空 ▼
需求端
中性 ●重点关注
①美联储9月议息会议利率决议与点阵图指引
②美国精炼铜关税政策进展(9月28日决策窗口)
③上期所、LME、COMEX库存变化与现货升贴水
④下游铜杆、电解铜成交回暖节奏与“金九银十”订单兑现
上周预测回顾
上周预判“高位偏强运”的态势,实际情况:
兑现的部分:铜价重心确实继续上移——周二至周四连涨3日并连续刷新历史新高,LME铜同步创出新高,“偏强”方向得到验证。
超出预期的部分:高位偏强未能守到周末——周五受PPI韧性与加息预期骤升冲击单日暴跌,回吐全周涨幅并转为净跌,行情拐点出现在周内最后一交易日。
分角色操作策略
加工企业
单日暴跌后下游畏高观望情绪浓,按订单节奏刚需采购、分批点价,切忌集中补库。
冶炼企业
智利主力矿山产量骤降、精矿趋紧,提前锁定长单加工费底线、扩大再生铜与粗铜采购。
贸易商
国内低库存与海外仓单收缩并存,跨市正套与月差策略为主,紧盯9/28决策前货源流向。
投资者
112,530新高后倒V下挫,短线区间操作为主,站稳110,000看修复、跌破109,000减仓,严控敞口。
本周铜价,你看涨还是看跌?
A. 看涨 📈
B. 看跌 📉
C. 震荡 ➡️
在留言区回复你的判断和理由
精选留言将置顶展示,下周周参揭晓答案!
每周获取专业的铜市分析,欢迎转发和留言
服务热线:0701-6689200
平台网址:https://brain.jxcbdp.com/
【免责声明】本铜市周参所发表的内容仅供参考,目的在于分享给更多有需要的人,对使用该资料所导致的结果概不承担任何责任。如有侵权,请联系删除,谢谢。
省发改委调研组莅临鹰潭调研铜产业大脑 指导数据赋能铜产业数字化发展
中华合作时报社、江西农商联合银行一行到访江西省铜产业大脑开展交流座谈
岱勒新材:金刚石铜处于小批量验证阶段