《意见》将预售房个人房贷延后至项目竣工备案后发放,这实质上弱化了预售制度自带的融资功能。住房金融政策重点亦从短期救市转向长期结构性优化,打造可持续发展的新模式
文|《财经》记者 唐郡
编辑|张威 袁满
中国购房者有望彻底告别烂尾楼风险。
8月28日,中国人民银行(下称“央行”)、国家金融监督管理总局(下称“金融监管总局”)联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(下称《意见》),明确预售房的个人住房贷款发放时点延后至项目竣工备案之后,确保购房人“能拿房、再还贷”。
“预售房贷款在竣工备案后才发放,购房者不再为未交付的房子提前支付利息,‘房财两空’风险被制度性消除。”中信建投首席政策分析师胡玉玮撰文称。
同日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》(下称《通知》),明确强化预售资金监管,将资金拨付时间延后至项目竣工备案后。
“期房照样可以卖,但购房人的首付和按揭款在竣工前到不了开发商手里。预售的融资功能被实质性归零,名义保留,实质‘现房化’。”国内知名房地产研究机构克而瑞研究中心发文称,那套靠“卖楼花”滚雪球的高周转模式,已经成为历史。
此外,金融监管总局配套印发商品住房开发贷款、个人住房贷款、商业地产贷款、城市更新项目贷款、房地产领域信托业务等五大具体领域的管理办法。中国证监会发布《关于资本市场支持构建房地产发展新模式的意见》。
一日之内,五部门发布的八份文件指向同一个命题:房地产开发商不能再提前占用购房者资金搞高周转。
时间拉回到1994年,《城市房地产管理法》和《城市商品房预售管理办法》正式确立了商品房预售制度的法律地位。随着1998年“房改”推进,预售制成为主流。
“在住房严重短缺、开发主体缺乏资本金、金融体系无法提供开发融资的年代,预售让购房人提前为开发商提供资金,从而加快了住房供应。”克而瑞报告称,其本质是用购房人的钱解决供给不足的问题。
随着市场竞争加剧,预售制度的融资功能被部分房地产开发商异化为推行“高周转”的利器,甚至出现了广为人知的“456”模式:拿地四个月开盘,五个月资金回笼,六个月资金再周转。
三部门就《通知》答记者问中直言,“长期以来,有的房地产开发企业采取‘高负债、高杠杆、高周转’的粗放扩张模式,积累了风险隐患。近日恒大地产的破产清算及许家印案的公开宣判,是房地产开发经营‘三高’模式弊端暴露的有力证明。”
“过去几年房地产领域的金融风险,本质上源于旧发展模式的两个结构性缺陷,一是房企普遍采用‘高杠杆、高周转、高负债’的经营方式,二是预售资金监管长期存在漏洞。”天府立言金融研究院院长曾刚对《财经》表示,8月28日的一揽子新政(下称“828新政”)通过主办银行制、资金封闭管理、延后贷款发放等多层次制度安排,实现了“以项目为中心”的风险隔离体系。
“828新政”出炉,运行超30年的商品房预售制度被剥离了融资功能,中国住房金融模式走向新阶段。
按揭放款延后:先拿房,再还贷
“新房已经网签,还没签贷款合同,按揭可以竣工备案后放款吗?”
8月28日以来,这个问题一直萦绕在刘女士心头。她通过各个渠道打听,希望能得到一个肯定的答复。
根据新规,预售商品房的个人住房贷款发放时点是房屋竣工备案后。对她来说,这意味着可以等交房后再开始还贷,极大减轻同时承担房租和月供的压力。
这是一段不短的时间。
《通知》明确,“商品住房项目实行预售的,单体建筑应完成主体结构封顶。”克而瑞研究认为,这一规定将让商品房预售时点被后移约一年。另据上海易居房地产研究院副院长严跃进介绍,“主体结构封顶跟项目竣工之间理论上相差一年,但此前操作中银行往往会提前放款,两个时间节点实际相差1.5年左右。”
也就是说,按照最新规则,个人住房贷款放款时间将较此前延后两年左右。
“新规说8月28日之前已经取得预售许可证的项目按原规定执行,但银行还没给我明确答复。”刘女士说,“现在各种说法都有,希望我们也能按竣工后放款,毕竟中间差着一两年的贷款利息。”
对此,多位银行人士也对《财经》表示,他们的理解是:8月28日之前拿到预售许可证的楼盘,按照原规则,办妥抵押就可以放款;之后拿预售证要等到竣工备案后才能放款。
值得注意的是,目前不同文件对新老政策划分标准的描述存在差异。《通知》以是否取得建设工程规划许可证划分,《意见》以是否签订房地产贷款合同为界,而金融监管总局印发的《个人住房贷款管理办法(试行)》以项目是否取得预售许可证来划分。
来自北京、成都等地的新房中介对《财经》表示,新政主要影响的是8月28日以后拿地的项目,目前两地在售的新房项目没有在竣工备案后放款的。
“现在还没有出实施细则,不知道具体该怎么操作。”一位国有大行支行行长对《财经》表示,鉴于各文件表述上存在差异,也需要等待实施细则落地。

刘女士纠结的问题背后,是中国个人住房贷款制度的历史性变革。
8月28日,央行、金融监管总局两部门联合印发《意见》,宣布将个人住房贷款发放时间整体延后。《意见》明确,所购新建住房实行现房销售的,个人住房贷款应在销售备案后发放;实行预售的,应严格在项目竣工备案后发放,确保购房人“能拿房、再还贷”。
与减轻购房者现金支出压力相比,新规更核心的作用在于对烂尾楼风险的重新分配。
“过去的预售制度下,购房者买房时需要交首付,办理按揭贷款,相当于提前向开发商支付了全部房款,烂尾楼的风险由此转移到购房者身上。”上海新金融研究院副院长刘晓春此前接受《财经》专访时表示。
曾刚也对《财经》表示,过去,购房者往往在房屋竣工前两年甚至更早就开始还贷,一旦项目烂尾,购房者既没有拿到房子,也面临断供风险。
“新政通过‘先拿房,再还贷’实现了风险重新分配的根本转变。”曾刚进一步表示,一方面,购房者的烂尾风险大幅降低,因为只有确保房屋真实存在和交付才发放贷款;另一方面,这种变化将烂尾风险更多地压在房企和主办银行身上,这倒逼房企提升项目质量,也要求银行在贷款审批阶段更加谨慎。
与此同时,央行等金融管理部门也推出了多项配套信贷支持举措。
具体包括,将个人住房贷款期限由最长30年延长至最长40年;允许借款人与银行协商调整存量房贷利率;允许借款人与银行协商灵活采取合理延后还款时间、贷款展期、延迟还本等方式调整还款计划等。
其中,房贷期限最长延至40年的政策引发各界热议。央行有关部门负责人表示,该项政策给予借贷双方更大灵活度,具体期限由购房人与商业银行协商确定。
多位受访人士对《财经》表示,延长房贷期限有助于降低购房者月供负担,有助于激发被抑制的购房需求。综合多位受访人士测算结果,同等贷款额下,40年期相比30年期可降低月供约15%-20%。
在野村中国首席经济学家陆挺看来,房贷延期政策在一定程度上对标美国次贷危机期间推出的住房可负担调整计划(HAMP),该方案旨在遏制房贷违约激增,防范房屋止赎潮。作为政策核心,HAMP允许借款人重组房贷合约,将月供控制在家庭税前收入的31%以内。
“放在国内来看,新政可以为大城市一部分暂时资金紧张、但保有持续履约意愿的中产家庭提供缓冲空间。”陆挺认为,这项政策拉动新增购房的作用有限,但能够减轻短期资金承压家庭折价抛售房产的压力。
当前,部分国有大行已经开放存量房贷客户线上申请延长房贷期限。延长期限最长不超过原贷款期限的一半,且原贷款期限与延长期限合计不超过40年。据《财经》多方了解,提交申请不代表办理成功,多位提交申请的用户表示正在等待银行审批。
一家国有大行房贷经理对《财经》表示,该行允许存量客户线下提交延长房贷期限审批,但对年龄、收入情况等均有要求。
“我行以前也针对出现还款困难客户推出了延期还款政策,据我所知申请的客户比较少,审批通过的更少。”前述房贷经理称,房贷延期被视为一项债务重组政策,意味着办理成功后会影响客户征信。
“新政策还没有出具体操作指引,后续如何办理大家都还不清楚。”前述房贷经理称。

房企融资革新:加强预售资金监管
当购房者从住房交付风险中脱身,开发商和商业银行将承担更多责任。
开发商首当其冲。克而瑞报告称,过去房地产最核心的资金循环,是“土地—融资—开工—预售—回款—再投资”,而购房者的按揭贷款在事实上承担了“为期房建设提供前置资金”的功能。
据野村中国测算,包含认购金、首付款、按揭贷款在内的预售资金,当前仍占到房企工程建设资金来源的约45%。
《通知》明确加强预售资金监管。购房人支付的首付款、个人住房贷款等购房资金应全部存入资金监管账户。商品住房项目竣工验收、水电气热等配套设施具备交付条件后,解除资金监管。
“资金拨付时点延后至房屋竣工,实质上剥离了预售制度自带的融资功能。房企无法再依靠前期回笼的按揭资金垫资施工。”陆挺称。
央行数据显示,截至2026年二季度末,房地产开发贷款余额12.65万亿元,而个人住房贷款余额36.29万亿元,后者几乎是前者的3倍。

新政将房贷发放时点延后,意味着房企资金链将进一步抽紧。谁来填补预售制度改革留下的资金缺口?
陆挺认为,新模式下,开发贷或将成为房企建设资金的主要来源。
据前述央行有关部门负责人介绍,为更好满足房地产合理信贷需求,《意见》重点对两项核心制度进行了优化,其中一项是个人住房贷款制度,另一项是商品住房开发贷款制度。
《意见》明确,房地产开发贷款实行主办银行制,单个房地产项目对应一家银行作为主办银行(单家贷款行或银团贷款牵头行),对项目资金进行封闭管理。同时,房地产开发贷最长期限被延长至五年至七年,首次还本在竣工备案后。
克而瑞报告认为,房地产开发贷的期限设置与现房销售周期相匹配,银行贷款将成为开发阶段的主力。
这也对主办银行提出了更高的要求。
曾刚表示,主办银行需要对整个项目的融资方案负责,包括单独或牵头组建银团发放开发贷款。这要求主办银行具备更强的项目评估能力、融资结构设计能力和风险管理能力。在开发建设阶段,主办银行还需对项目资金实行封闭管理,这强化了银行对项目资金流的监管职责。
但这并不意味着商业银行利益将因此受损。
一方面,“项目公司制+主办银行制+资金封闭管理”有利于强化银行对资产质量的管控。
“上一轮房地产风险中,部分房企通过集团资金池在不同项目之间调拨资金,销售较好项目的回款可能被用于拿地、偿还有息负债或支持其他项目。”中金公司研究部总监、银行业分析师林英奇表示,项目授信和主办银行制度下,银行能够更加完整地掌握项目资金来源和使用情况,减少开发企业跨项目调拨和资金挪用。
另一方面,主办银行综合金融业务有望获得增益。
胡玉玮认为,主办银行制下,大型银行可获取项目全周期的开发贷、按揭、预售资金监管、存款结算等综合业务,综合金融服务壁垒提升。
不过,惠誉评级亚太区金融机构评级董事徐雯超对《财经》表示,在房地产融资新规下,资源向头部央企、国企集中,资质较弱的房企将持续出清,而与弱资质开发商合作较多的中小银行资产质量可能进一步恶化。以城商行为例,未来高线城市或经济前景较好地区的城商行表现较好,而东北、西南等经济相对较弱区域的城商行将面临更大压力。
同时,徐雯超表示,大型银行通常在全国范围内展业,开发贷占比也不高,受到的影响相对有限。
除了开发贷款,资本市场有望为房地产市场提供更多元的融资渠道。
中国证监会发布的《关于资本市场支持构建房地产发展新模式的意见》指出,改革房地产开发融资方式,推动从依赖主体信用向基于项目情况转变,一视同仁满足不同所有制房地产开发企业合理融资需求。
具体举措包括,支持上市房地产开发企业再融资;拓宽房地产投资信托基金(REITs)、商业住房抵押贷款支持证券(CMBS)、资产支持证券(ABS)融资渠道等。
“未来项目建设期资金必须依靠房企自有资金、开发贷款以及资本市场其他融资工具,匹配现房销售模式的融资特征。”陆挺总结称。

重构住房金融:迈向长期结构性优化
从预售到现房销售,新旧模式交替之间,是中国房地产市场发展的巨变。
“经过近30年的快速发展,中国房地产市场供求关系发生重大变化,目前二手房交易总量已经全面超过新房,房地产市场进入存量提质、结构优化的高质量发展时期。”住房城乡建设部等三部门有关负责人在答记者问中表示。
央行数据显示,2023年一季度末,人民币房地产贷款余额达到53.89万亿元的历史峰值,此后持续波动下行。
截至2026年二季度末,人民币房地产贷款余额50.74万亿元,较峰值减少3.15万亿元。同期,房地产贷款余额占人民币各项贷款余额的17.95%,较此前接近29%的峰值下降超10个百分点。
2026年上半年,人民币房地产贷款余额减少1.23万亿元,房地产开发贷款余额减少5402亿元,个人住房贷款余额减少7163亿元。
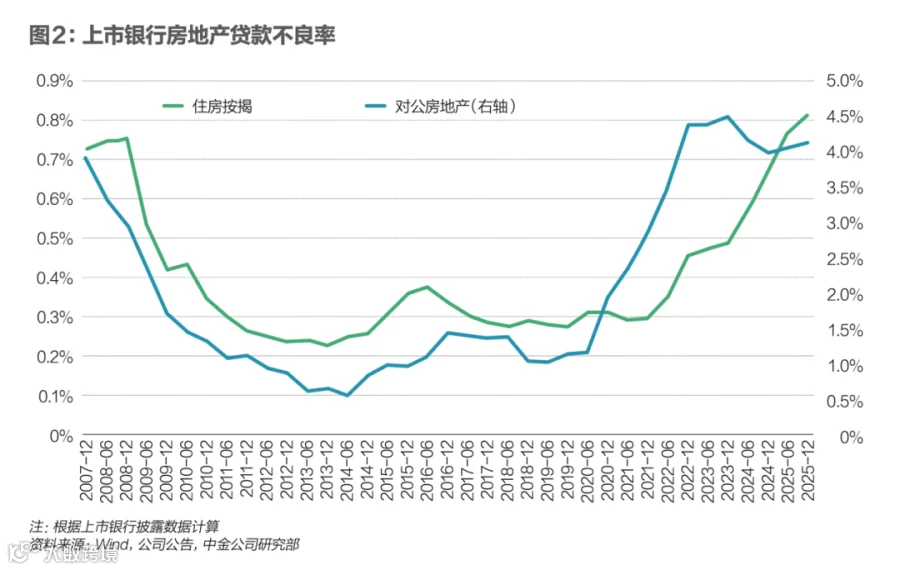
Wind(万得)数据显示,2026年上半年,六家国有大行个人住房贷款余额合计下降超5000亿元。在2026年中期业绩发布会上,建设银行管理层直言,受居民收入预期和消费信心影响,个人住房贷款需求恢复不及预期,同时存量房贷客户提前还款规模依然较大。
尽管如此,上半年,六大行营收和净利润增速全部回正。其中,建设银行、农业银行营收增速超过10%。
“过去几年,银行不断通过计提拨备、核销不良贷款等方式出清房地产风险。据我们估算,截至目前,商业银行已经消化了三分之二以上的房地产开发贷风险。”摩根士丹利中国首席金融分析师徐然对《财经》表示,房地产市场调整带来的金融风险已经显著下降,与之相关的地方融资平台风险也得到了较好治理。
在此背景下,徐然认为,住房金融政策重点已经从短期救市,转向长期结构性优化,构建可持续发展的新模式。
《意见》发布的同时,央行、金融监管总局宣布废止了2003年-2016年间的九份差别化住房信贷政策文件。“这些文件曾是历次房地产调控周期的工具箱——加息、限贷、首付比例、利率下浮,都从这里来。全部废止,意味着住房信贷从‘相机抉择的调控工具’切换为‘制度化管理规则’。”克而瑞报告称。
“新政是把过去几年在应急状态下摸索出的做法固化为长期制度安排。”曾刚表示,2023年下半年,中央提出“研究建立房地产业新发展模式”,随后城市房地产融资协调机制、“白名单”项目贷款制度相继推出,主办银行制、项目制管理、资金封闭运作等做法在实践中逐步成型,并在保交房攻坚战中发挥了实际效果。
在曾刚看来,新政通过多层次制度安排,实现了“以项目为中心”的风险隔离体系。在房地产从增量发展向存量优化转变的新阶段,通过制度创新保障购房者权益,同时为银行和房企划清风险边界,推动行业向高质量发展转变。

来源:财经杂志
联系微信:CJthinktank