大数跨境

资本观察丨第28期:战略金属钽:供给刚性遇上需求扩容,AI与半导体驱动产业机遇

资本观察丨第28期:战略金属钽:供给刚性遇上需求扩容,AI与半导体驱动产业机遇 云南云投资本运营有限公司
2026-09-14
1
导读:云投资本始终将提升资本运作专业能力作为立身之本,持续深入研究行业形势、产业趋势和市场走势。


云投资本始终将提升资本运作专业能力作为立身之本,持续深入研究行业形势、产业趋势和市场走势。自2025年5月起,公司推出“资本观察”半月刊,内容涵盖宏观经济、政策法规、市场动态、投资策略等多个维度。


战略金属钽:供给刚性遇上需求扩容,AI与半导体驱动产业机遇


熊思齐/业务四部

投资经理

金融学硕士

毕业于蒙纳士大学

钽是AI、半导体、航空航天领域的关键战略金属,稀缺性与产业价值突出。当前全球钽产业供给刚性紧缺、国内原料短板显著,高端需求高增推动价格中枢上行。国内龙头依托海内外布局补强原料保障,凭借领先冶炼产能加速高端产品国产替代。三大核心赛道持续驱动行业景气,中长期供需缺口支撑钽价上行,同时需关注地缘、技术迭代、需求波动等潜在风险。


01

资源端:全球资源高度集中,国内多措并举筑牢原料底座


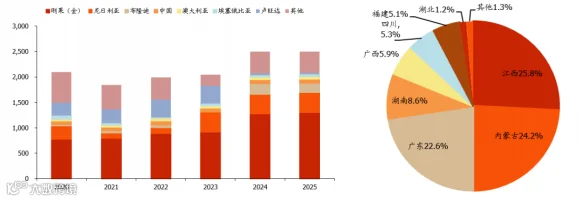
钽凭借高熔点、强耐腐蚀性、高介电常数等特性,是AI服务器、先进制程芯片、航空高温合金的核心刚需材料,被全球主要经济体列为关键战略矿产。钽地壳丰度仅2ppm,属极致稀缺矿产,全球优质可采资源分布高度集中:刚果(金)、卢旺达、尼日利亚非洲三国合计贡献全球84%产能,但主产区以手工开采为主,长期受地缘冲突、安全事故等扰动,供给极不稳定;澳大利亚巴西钽资源多为锂、锡伴生矿,开采成本高、增产弹性小,全球原料供给整体呈刚性紧缺特征。
国内钽资源储量可观但禀赋偏弱,具备“储量大、品位低、开采难”的特点,多为多金属伴生矿,核心产区江西宜春钽铌矿经过长期开采,现已进入低品位开采阶段,经济可利用资源有限。目前国内年产钽矿仅80吨,对外依存度极高,原料供给短板显著。

图表1、2:全球钽矿开采量国家分布(吨);中国钽矿资源量分布。资料来源:国盛证券

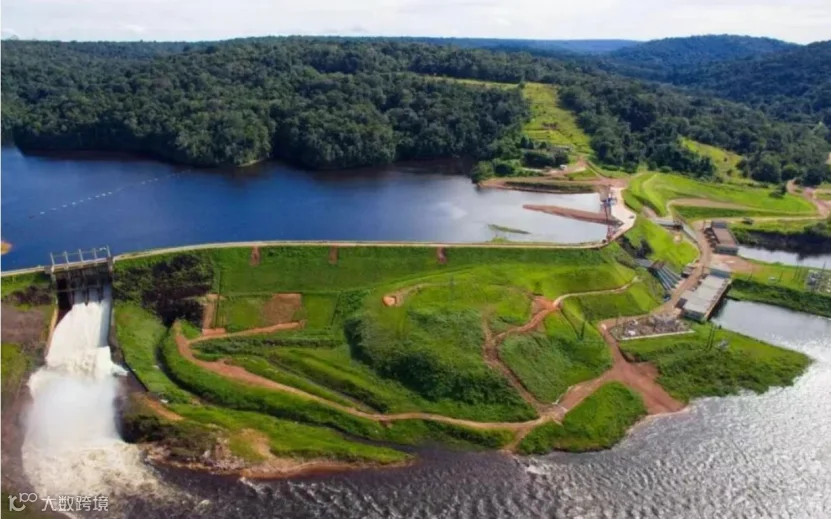
 图表3:Taboca 矿山、冶炼厂及配套水电站

作为国内钽铌行业龙头,东方钽业搭建了“国内技术深挖+海外资源并购”的双重保障体系。国内端,依托成熟选矿技术盘活低品位伴生资源,持续提升资源综合利用率;海外端,2025年其控股股东中国有色集团子公司中色经贸有限公司耗资3.4亿美元收购Mineração TabocaS.A.公司100%股权,Taboca拥有巴西Pitinga锡钽铌多金属矿山,该矿山氧化钽储量4.9万吨,品位大幅优于国内矿山。同时企业锁定3000吨铁钽铌合金长期采购订单,有效补齐国内高端原料供给短板,为产业高端化发展筑牢基础。

02

供给端:海外供给持续受限,国内产能引领国产替代


全球钽矿供给脆弱性持续凸显,2025年全球总产量约2500吨,产能高度集中于非洲三国。全球核心产区刚果(金)鲁巴亚矿区贡献全球15%以上的钽供应量,2026年两次塌方事故后全面停产,叠加区域武装冲突、公共卫生事件扰动,全球钽原料供给缺口持续扩大。而澳大利亚、巴西等伴生钽矿产能完全受制于锂矿生产节奏,扩产意愿薄弱,全球新增供给基本停滞。

图表4:钽产品分类及应用。资料来源:国盛证券

国内拥有全球领先的钽冶炼加工产能,产业链配套完善、技术成熟,行业集中度高,东方钽业、稀美资源等龙头主导市场。其中东方钽业可实现钽粉、钽丝、半导体钽靶材、航空级钽合金全品类量产,填补多项国内技术空白。当前国内行业正加速产能结构升级,淘汰低端初级加工产能,聚焦高附加值产品迭代,通过大额定增落地数字化冶炼、高端制品产线等项目,持续提升高端产品产能,加速高端领域进口替代。

03

需求端:国内三大核心赛道爆发,驱动钽行业高景气


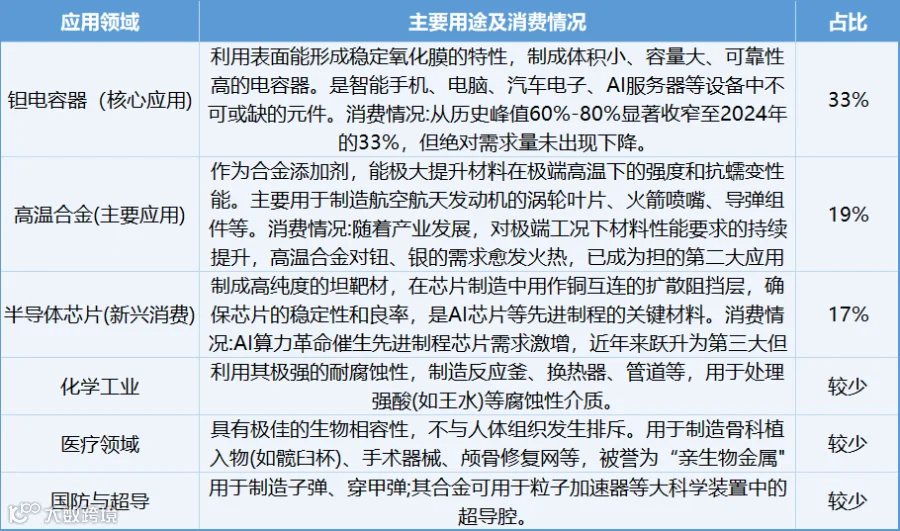
相较于传统周期金属,钽的需求具备科技属性强、增速确定性高、周期性弱的核心优势。国内钽消费已形成钽电容、半导体钽靶材、航空航天高温合金三足鼎立的格局,三大领域合计占国内消费总量近70%。2020-2024年国内钽需求年均增速超14%,伴随新质产业扩容,高增长态势有望延续。

图表5:钽产品全球主要下游应用及消费情况。资料来源:国盛证券

1.钽电容:国内AI算力基建核心刚需
钽电容容量密度高、稳定性强、适配宽温域工况,是AI服务器电源系统的核心被动元件。国内算力基建持续加码,新一代高功耗AI服务器对供电稳定性要求大幅提升,单机钽电容用量较传统机型提升3-5倍。叠加5G基站、工业控制、高端汽车电子需求稳健增长,钽电容刚需基本盘持续夯实。
2.钽靶材:先进制程半导体国产化关键材料
在90nm以下先进制程芯片中,钽靶材是铜互连阻挡层的不可替代材料,可有效避免铜硅扩散、保障芯片运行稳定。国内3nm/5nm/7nm先进制程产能快速扩张,先进芯片互连工艺更复杂,单颗芯片钽靶材消耗量为传统芯片的3-5倍。目前国内龙头已实现12英寸超高纯钽靶坯量产,打破海外垄断,国产化替代空间广阔。
3.高温合金:航空航天高端制造稳增长基石
钽是镍基单晶高温合金核心添加剂,可显著提升材料耐高温、抗蠕变性能,广泛用于航空发动机、火箭发动机、燃气轮机热端部件。国内军机迭代、商业航天爆发、民航复苏叠加数据中心燃气轮机订单高增,带动高温合金需求稳步上行,且高端合金钽添加比例持续提升,形成量价双重增量。

04

价格端:长协主价与事件驱动


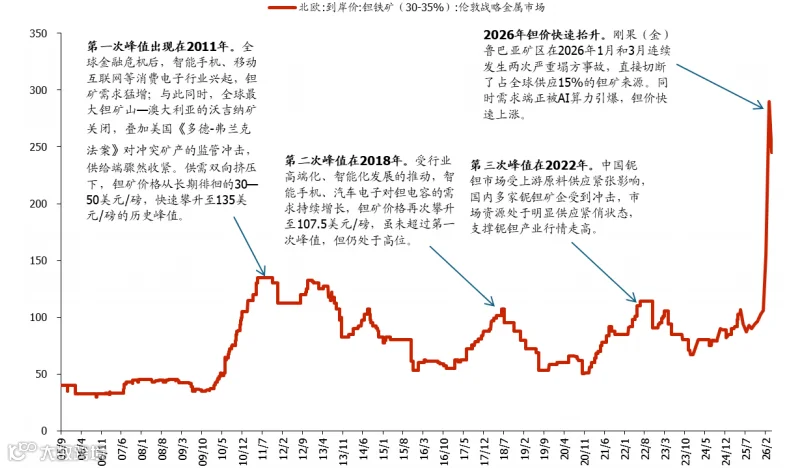
钽矿无公开交易所报价,主要以长协、贸易商议价方式定价,价格受供给突发扰动、下游电子产业周期、地缘冲突、冲突矿产合规审查、产业链补库多重因素共同驱动,历史呈现“长周期震荡,事件驱动快速暴涨”的特征。

图表6:钽价历史复盘(美元/磅),资料来源:国盛证券

从中长期维度看,全球钽供给刚性特征难改:非洲核心矿区复产周期漫长,澳大利亚、巴西伴生钽受制于锂矿生产节奏,大规模新增供给有限;同时欧美国内冲突矿产合规审查趋严,不合规“灰色矿”流入市场的渠道持续收窄,进一步推升合规原料溢价。综合多家行业机构测算,在供给端刚性约束、需求端稳步扩容的基准情境下,2025—2028 年全球钽市场或将维持数百吨级的供需缺口,价格中枢具备上移基础。

05

未来展望


钽作为新质生产力核心战略金属,产业与战略价值持续凸显。一是供给刚性,全球资源格局固化、海外主产区扰动不断,行业增量空间有限;二是需求提升,AI算力、先进半导体、航空航天持续扩容,稳步拉动需求增长;三是国产替代,国内冶炼技术成熟、高端产能加速迭代,进口替代空间广阔,中长期景气确定性强。
但产业布局也存在风险约束一是资源地缘风险,全球钽核心产能高度集中于非洲,地缘政策变动及武装冲突频发,极易造成原料供给中断;二是技术迭代替代风险,新型电容材料、半导体阻挡层材料的技术突破,或高温合金配方迭代,将弱化钽的不可替代性;三是下游需求波动风险,AI行业资本开支收缩、国内半导体扩产进度不及预期、航空航天装备交付放缓,将直接压制终端消费需求。

注:以上观点仅供参考,不构成任何投资建议。


END


供稿:业务四部
编辑:综合管理部

【声明】内容源于网络
0
0
云南云投资本运营有限公司
云南云投资本运营有限公司成立于2020年6月1日,由云南省投资控股集团有限公司发起设立,现注册资本34.25亿元,定位为云投集团内部协同发展的重要金融支撑平台,致力于打造成为云南省资本运作头部企业。
内容 505
粉丝 0
云南云投资本运营有限公司 云南云投资本运营有限公司成立于2020年6月1日,由云南省投资控股集团有限公司发起设立,现注册资本34.25亿元,定位为云投集团内部协同发展的重要金融支撑平台,致力于打造成为云南省资本运作头部企业。
总阅读480
粉丝0
内容505