


2026年9月1日,国家网信办、工业和信息化部、公安部、交通运输部、商务部、中国人民银行、海关总署、税务总局、市场监管总局、金融监管总局十部门联合公布的**《促进和规范电子单证应用规定》**(国家网信办等十部门令第22号)正式施行。
01
电子单证是什么?涵盖哪些单据?

《规定》明确,电子单证是指采用数据电文形式、能够证明当事人之间存在货物运输、货物仓储、货物保险等法律关系的单证,具体包括:
- 电子提单、电子海运单、电子铁路货运单、电子航空货运单、电子公路货运单、电子多式联运单证等电子运输记录;
- 电子仓单、电子货物保险单等。
文件覆盖国内贸易与跨境贸易全场景,支持签发、存证、流转、质押全流程线上办理。

02
两项财税变化,与企业账务直接相关
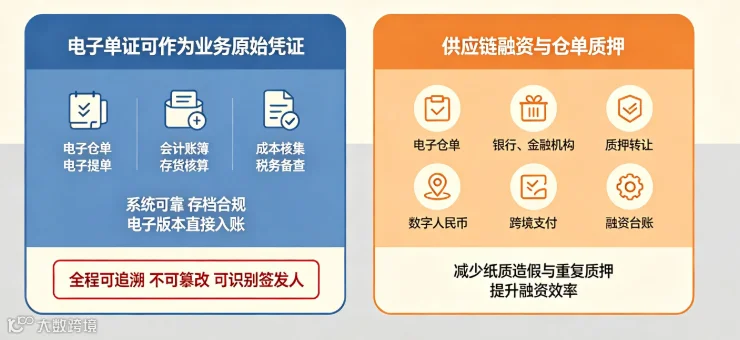
① 电子单证可作为业务原始凭证
过去很多企业遇到难题:电子仓单、电子提单仅作业务参考,财务入账、税务备查时仍需打印纸质版存档。《规定》施行后,可靠的电子单证具备完整法律效力,满足电子档案归档要求的前提下,可直接以电子版本作为会计原始凭证,用于存货核算、成本归集。
这意味着:企业不必再为"电子单证能不能入账"纠结,只要系统可靠、存档合规,电子版本与纸质版本具有同等效力。单据全程留痕、不可篡改的特性,也有助于在税务核查时高效佐证业务真实性。
⚠️ 注意:可靠性有硬标准——系统须实现全程可追溯、不可篡改、可识别签发人等功能(《规定》明确可靠电子单证系统应当实现的功能要求)。企业须选择符合规定的系统出具的单证,避免使用来源不明的平台单据。
② 供应链融资、仓单质押迎来政策利好
《规定》明确电子单证可办理质押、转让,鼓励金融机构在合规前提下探索数字人民币等新型支付方式开展跨境支付。企业可依托电子仓单、电子货单开展供应链融资,减少纸质单据传递造假、重复质押的隐患,提升融资效率,也便于财务做好资金规划与融资台账管理。

03
落地应用,三项财税风控不能省
① 核验系统可靠性
《规定》要求可靠的电子单证系统具备防篡改、存证追溯能力,并鼓励系统运营者申请第三方可靠性认证。企业使用未经认证或来源不明的平台单据,存在入账、备查不被认可的风险。
② 规范电子单证归档管理
电子单证属于会计档案,须配套电子档案管理体系,做好备份、检索、安全存储,保障保管期内随时调阅,满足会计与税务档案管理要求。
③ 关注数据出境合规
《规定》明确,向境外提供与电子单证有关的数据,须符合国家关于数据出境的相关规定。进出口企业要关注跨境业务中的数据合规要求,防范违规风险。
04
一句话总结

《规定》是供应链无纸化转型的重要一步。后续,贸易、物流行业的单据流转将全面走向数字化——财务核算、凭证归档、融资管理模式随之升级。企业可逐步推进单据数字化改造,打通业务单据与财务账套对接,在降本增效的同时,守住凭证真实性与档案管理的合规底线。
📌 政策依据:《促进和规范电子单证应用规定》(国家网信办等十部门令第22号),2026年9月1日起施行
📌 来源:中国政府网 www.gov.cn、中国网信网 www.cac.gov.cn
📌 本文仅为政策解读,不构成个性化财税建
遇到财税难题不用慌!企业报税、账务梳理、政策解读、节税方案相关问题,均可后台留言咨询。资深财税团队在线解答,持续更新最新财税政策与实操技巧,关注公众号,轻松搞定日常财税琐事。
账多多软件科技有限公司
咨询热线:0631-5993038 15662314669
办公地址:威海环翠区新威路17-6号迪尚大厦10层1001室
威海市环翠区青岛中路140号威海产投1711室