

提到百度,很多人第一反应还是搜索、广告、贴吧那一套老互联网叙事。但站在2026年这个节点,如果还只按广告公司给估值,基本等于漏看了它过去三年最重的两块资产:智能云算力租赁与模型调用、自研AI芯片昆仑芯。把传统广告视作“现金流奶牛但不给高估值”,再单独拆AI基建,百度的故事会完全不一样。
一、AI云不是“卖服务器”,而是两层生意
百度的AI云可拆成两条线:
IaaS层:裸金属、GPU/加速卡租赁,企业按算力、按周期付费,本质是“机房+卡+网络”的重资产生意;
MaaS层:把大模型做成API,按调用量收费,类似模型超市和分发渠道,边际成本低于自建机房。
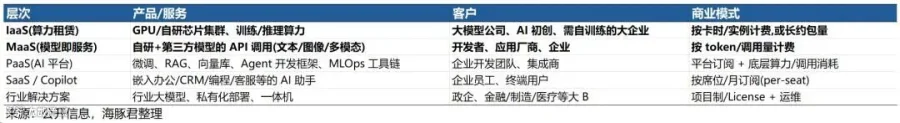
海外云厂的经验是:IaaS靠规模与利用率赚钱,MaaS如果只做第三方模型分发,按净佣金确认收入,利润率反而更好看。亚马逊Bedrock就是典型——自身Nova能力不算最强,但聚合Anthropic、OpenAI等外部模型,靠渠道抽成抬高利润。百度目前MaaS分发能力弱于阿里、字节,它的优势不在“模型超市”,而在自有算力+自研芯片+中立身份。
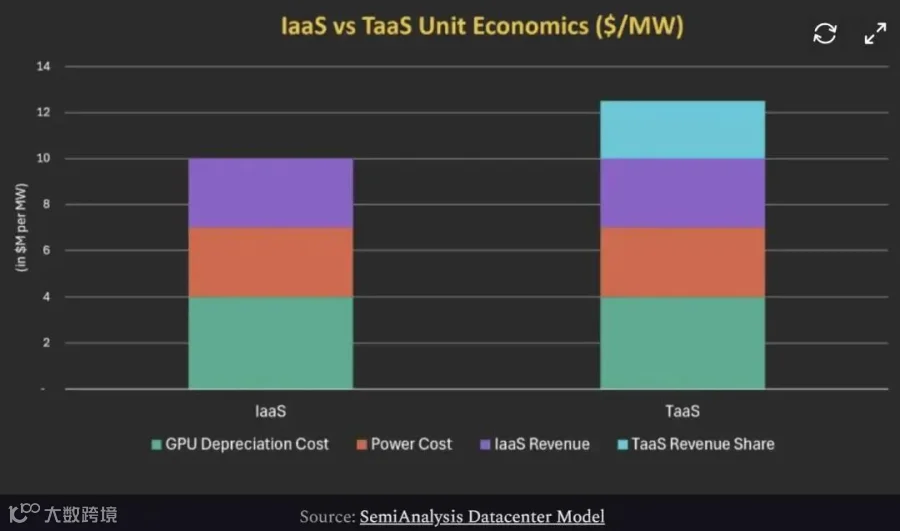
什么意思?电商、短视频、游戏大厂不愿意把核心算力完全交给竞对云,百度作为“既不搞电商也不搞短视频”的云厂商,反而能拿到拼多多、快手、米哈游以及电力能源类政企订单。加上早期为文心备的GPU算力在自研模型不及预期时外租,百度GPU云订阅收入近一年逐季加速。
重点:百度智能云的真实亮点不是“云收入总数”,而是GPU订阅、裸金属、MaaS调用三条线能否形成复购。有复购,才能把Capex变成长期现金流。
二、中美云厂都在讲“3年回本”,但单位经济模型没那么稳
2026年Q2,亚马逊、阿里、百度等CSP都开始给市场算账:AI投入大约3年回收。背后隐藏前提是“单Token毛利率不崩”。
逻辑上说得通:FlashAttention、投机解码、MoE、前缀缓存等软件优化提升单卡有效吞吐;老卡涨价有限,单位Token成本降得比单价快。以H100租赁为例,三年租赁价跌78%、单卡吞吐升8倍,单位Token成本降约97%。
但问题也在这:
硬件利用率有天花板,再调软件也有限;
开源模型、价格战会更快压低调用单价;
H100单Token毛利在2024年中到75%附近后走平,2026年上半年老卡+降价压力下甚至边际走弱。
北美IaaS用GB300测算,租金年收入与前置Capex折算,经营现金流回本约2.2年、ROIC约30%;MaaS若用自建算力、不计自研大模型训练成本,经营利润率可到75%、ROIC约46%。中国云厂受高端GPU溢价、合规采购、客户付费能力影响,同口径ROIC低一截。阿里管理层曾暗示实际好于部分机构测算,原因之一是混合用A100/H100/国产卡,不全是高端进口卡。
对国内云厂更现实的结论:训练端仍看高端卡,推理端用国产加速卡已经具备成本优势。这给昆仑芯、昇腾、寒武纪等留出替代空间。
三、百度的算力盘子:1GW起步,翻倍不靠“蛮买”
百度当前自持算力约1GW,计划1—2年翻倍。但它不一定全靠自购芯片重资产扩建,而是用融资租赁、外采+自研混合、长单锁定客户,降低短期现金压力。
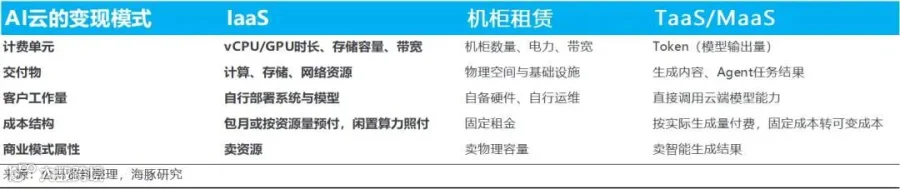

Q2百度Capex明显冲高,市场担心“是不是又去烧钱抢卡”。管理层在业绩交流里给的定性是:AI项目回本参考“毛利率30%+收入增速30%”的组合——测算口径下,若单业务毛利率30%,零增长约4年多回本;若同时有30%以上收入增长,可压缩到3年以内。因此Q2高支出更像是集中下单峰值,后续季度不再简单创新高,优先做“有质量扩张”。
重点:百度云的战略不是无限扩卡,而是用长单、融资租赁、自研芯替代外卡,把毛利率守住再谈规模。若只冲收入不守毛利,3年回本就是空话。
四、昆仑芯:最性感、也最卡脖子的变量
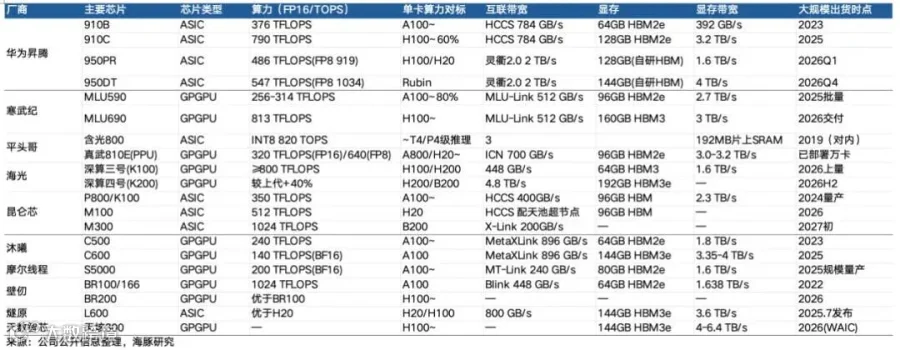
国产AI卡按量产与适配可粗分三档:
一档:华为昇腾,单卡、组网、先进制程配额、头部模型适配都领先;
二档:寒武纪、海光、平头哥、昆仑芯,纸面参数差距缩小,关键看产能与交付;
三档:沐曦、摩尔、壁仞、天数、燧原等,部分偏训练、部分偏推理,出货验证仍在早期。
昆仑芯的位置很微妙:有百度背书、有万卡集群案例,但主力P800仍依赖三星代工;M100仅流片供客户测试、未规模出货,M300还在设计、规划明年下半年亮相。2027年前后三星合作框架到期,叠加制裁风险,切国内代工是必选项。但国产制程切换不是换工厂那么简单,常伴随架构改版、验证、良率爬坡,任何一环拖期都会影响M系列放量。
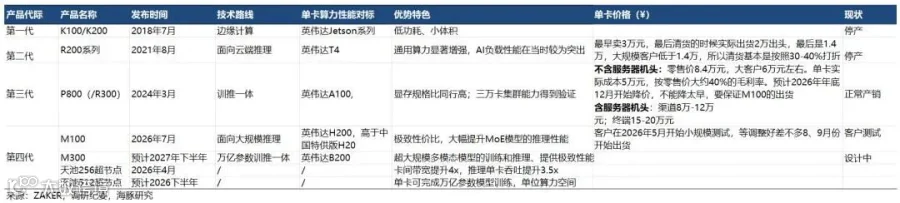
已知产品节奏:
P800:2024年量产,96GB级显存、面向推理/部分训练,已交付多个万卡集群,天池256超节点后推理效率提升明显;
M100:2026 WAIC展出,主打大规模推理,部分资料称切中芯以适配全国产供应链,但大规模出货仍需客户验证;
M300:面向多模态训练/推理,路线图指向2027年前后。
重点:昆仑芯订单据估计近100亿元,但“有单”不等于“能交付”。未来12—18个月最核心观察点不是参数跑分,而是M100/M300国产线良率、交期、万卡稳定性。参数再漂亮,交不出卡都等于零。
五、为什么百度母公司市值被压得这么低?
粗略分部:百度集团总市值约330亿美元,若把昆仑芯股权按当前一级/IPO预期折价,再扣掉现金及短期投资减短债,母体搜索+云+其他业务近似“净现金价”。这跟快手“可灵股权+净现金”的市场定价思路类似——主业不被信任,资产靠子公司和现金托底。
压制原因不复杂:
搜索广告受AI结果页改造、宏观客户预算影响,收入仍在下行;
AI云虽高增,但Capex大、回本慢,利润释放滞后;
昆仑芯独立估值故事强,但代工、制裁、M系列延期都是不确定性;
港股通、分拆上市等利好容易“见光死”——本次入港股通当日曾跌约5%,就是预期提前交易。

但下行也有锚:
百度净现金厚,不是缺钱烧不起AI;
3年50亿美元回购计划托底;
昆仑芯若成功A/H分拆,母公司持股价值会被单独重定价;
云业务若保持GPU订阅高增、毛利率不降,市场会从“广告股”改按“AI基建股”给倍数。
六、重新定价百度的三个触发器
别看宏大叙事,只看三件事:
1)GPU云订阅毛利而非仅收入——收入高但毛利掉,说明在靠低价抢卡租;毛利稳、长单多,才叫真云增长。Q2AI云基建73亿元、同比约50%,GPU云高倍增长,但后续要看订阅而非一次性集群交付。
2)昆仑芯M100量产交卡——P800证明百度会搭集群,M100决定它能否在推理替代里吃更大份额。若能国产代工稳定出货并进入信创/互联网双市场,估值可从“二档跟随”抬到“准一档”。
3)Capex纪律——Q2高开支后若后续季度不继续失控,且经营现金流能逐步覆盖部分扩建,市场才相信3年回本而不是永远烧钱。
百度值不值得重估,不取决于“有没有AI故事”,而取决于AI云能不能把Token经济做成稳定毛利、昆仑芯能不能把M系列从样品变成交付。传统搜索继续当现金牛就行,真正决定上行的,是云订阅利润率与自研芯产能这两根弦。哪根先兑现,哪根就会先把百度从“净现金折价股”拉回“AI基建股”。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫
