


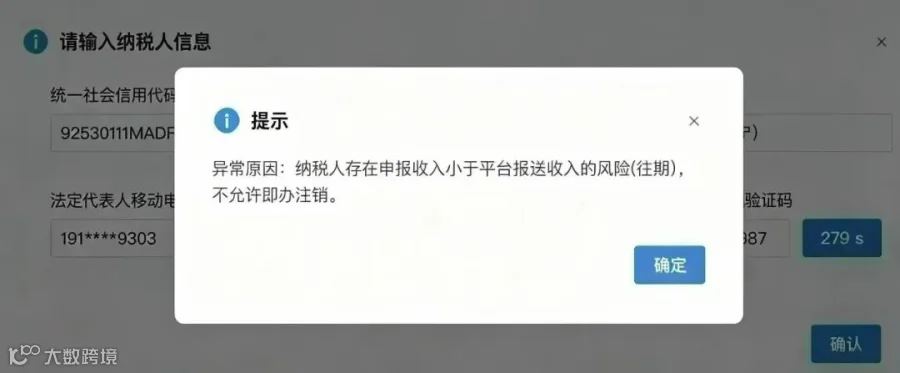
最近,一位客户向我们反馈:他去电子税务局办理公司即办注销时,系统弹窗提示——"异常原因:纳税人存在申报收入小于平台报送收入的风险(往期),不允许即办注销。"这不是个案。2026年,随着《互联网平台企业涉税信息报送规定》落地和金税四期数据穿透,注销已经不再是"安全上岸"的终点,而是一次迟来的系统对账。
注销不是终点,是"终局对账"
根据《互联网平台企业涉税信息报送规定》(国务院令第810号)及国家税务总局公告2025年第15号,亚马逊等境外互联网平台需按季度向我国税务机关报送平台内经营者的身份信息及收入信息。2025年11月,亚马逊已完成首次报送。

为什么平台数据会"多出一截"
很多卖家看到平台报送金额比自己的申报收入高,第一反应是"税务局搞错了"。其实差异通常来自5类原因:

关键提醒:平台报送的是收入总额,不能扣除佣金、服务费、补贴,也不能自行剔除"刷单"收入。只有你按"回款净额"或"开票金额"申报,才会出现系统性差异。
三类最容易被卡住的跨境卖家
从我们近期接触的咨询案例看,以下三类卖家的注销阻断风险最高:

被阻断后,90天自救路径
如果你的注销已经被阻断,或者正准备注销但发现数据对不上,不要慌。按下面这个90天时间轴分阶段处理:
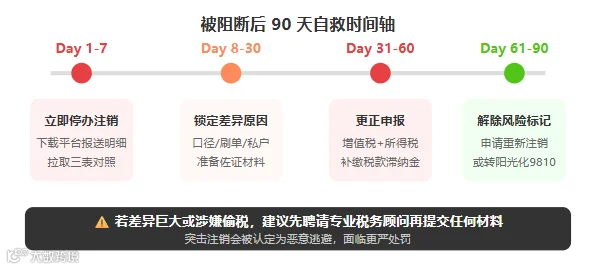
和税务沟通的三句话:① "我们已经下载了平台报送明细,正在逐项核对差异。"② "差异主要集中在口径和退款,我们有订单、退款、佣金凭证可以佐证。"③ "我们愿意主动更正申报、补缴税款,请指导下一步流程。"
比起硬注销,不如做9810
政策来源:《中华人民共和国税收征收管理法》第五十二条、第六十三条;《互联网平台企业涉税信息报送规定》(国务院令第810号);国家税务总局公告2025年第3号、第15号、第17号;《财政部 国家税务总局关于出口货物劳务增值税和消费税政策的通知》(财税〔2012〕39号)。
左右滑动查看更多

小麦云AI致力于AI商品预归类、9810推单报关、9810退税核销、9810多店铺归集方案。如果您也需要陪跑1v1服务,欢迎关注咨询。