


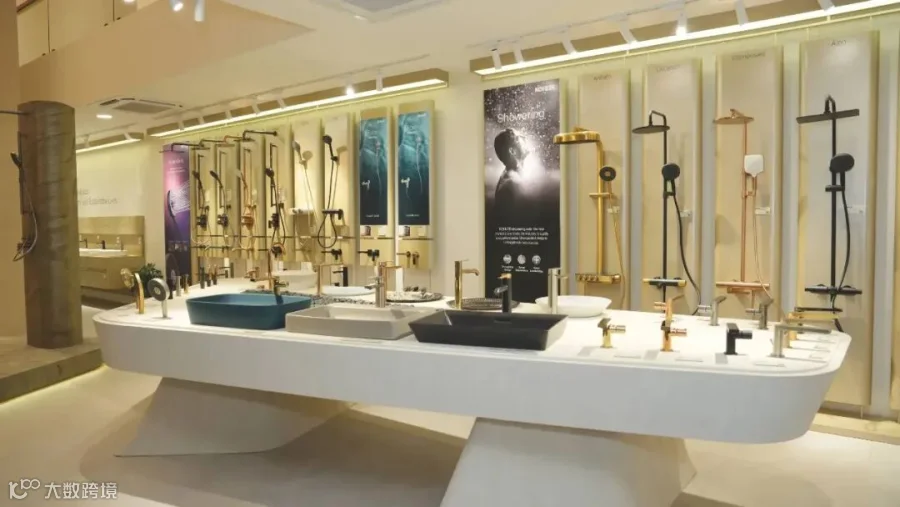
曼谷CDC的展厅里,一个智能马桶标价131,800泰铢(约2.7万元人民币),COTTO、科勒、唯宝等品牌同台竞技;胡志明市的高端建材卖场,INAX的展位永远占据入口最醒目的位置;雅加达的科勒旗舰店,与本地伙伴Galleria的合作已延续了三十年——这些画面,构成了东南亚卫浴市场最真实的竞争横截面。


东南亚六国城镇化率52%[1],年均新增城镇家庭超300万户,亚太卫浴市场正以7.28%的年复合增长率冲向340亿美元[2]。机会是明的。但胡志明市的INAX和曼谷的COTTO不跟你讲客气——它们在当地消费者心智里的位置,不是“性价比”能撬动的。

一道选择题摆在中国卫浴品牌面前:凭什么让当地消费者,在COTTO、TOTO、INAX的包围圈里,选你?
泰国:本土巨头的“铁三角”,谁来破?
先说泰国。一个字:难。
不是市场难做——泰国陶瓷洁具市场2020-2024年CAGR达到10.77%[3],高速增长。难的是对手太强。
SCG集团旗下COTTO、Lixil Thailand、Kohler Thailand三大势力,合计占据72.8%[4]的市场份额。仅COTTO一家,瓷砖市占率33%[5]、洁具32.8%。曼谷COTTO Life Store的终端呈现很说明问题:这不是一个靠“低价”能打进去的市场。 因为COTTO自己就把全价格带吃透了——SOSUCO打大众市场(3万泰铢以下),COTTO主攻中端(3-8万泰铢),Quil系列冲高端(13万泰铢以上)。一个品牌,三层覆盖。

COTTO的“铁桶阵”是怎么扎的?
产品端:瓷砖、洁具、龙头全品类,SKU密度极高。
渠道端:592家经销商、104家直营店、3个展厅[6],外加与开发商和建筑承包商的长期绑定。从曼谷的品牌高地到三线及农村的分销网络,“中心-外围”的辐射结构已经跑了二十年。
营销端:线上Lazada/Shopee/自有商城,线下COTTO Life Store体验店,品牌层面赞助足球联赛、传统节日,年投数千万泰铢做传统媒体。
一个值得注意的细节是:在CDC,COTTO的产品陈列与科勒、唯宝在同一空间里直接对标,智能马桶标价131,800泰铢,浴缸52,591元人民币——本土品牌卖到了进口高端的价格,这不是产品层面的胜利,是品牌层面的胜利。

TOTO和科勒怎么打?
面对COTTO的“铁桶阵”,TOTO选了一条更“技术流”的路。1986年建厂,2009年成立制造公司,在曼谷G Tower设Technical Center,直接面向东南亚的豪华建筑开发商和设计事务所做提案式展示。B端卡位、工程优先,再向C端渗透。
科勒走的是“收购+体验”路线。2002年收购本土品牌KARAT,解决本土化壁垒。同时把重心放在体验中心和高端展厅,通过设计师合作和KDA设计大奖建立品牌高度。在曼谷的高端建材卖场可以看到,科勒的展厅在空间设计感和产品陈列逻辑上,确实比其他品牌高出一个段位。

给中国品牌的泰国启示
泰国市场没有捷径。COTTO用40年(1984年与TOTO合资成立)建立起的渠道网络和品牌认知,不是靠一轮价格战能撬动的。中国品牌目前在泰国仍处于早期布局阶段,虽有零星落子,但尚未形成系统性的品牌攻势。
如果要破局,可能的路径是:在高端细分市场找到COTTO尚未完全覆盖的缝隙,用差异化产品+持续的品牌投入,打一场持久战。
越南:增量市场里的“品牌卡位战”
如果说泰国是“存量厮杀”,那越南就是“增量博弈”。
2024年越南卫浴市场规模6.26亿美元,预计2030年达8.89亿美元,CAGR 6.1%[7]。更关键的是两个数字:2024年一手房供应量同比增长40%[8],2025-2030年计划建成100万套社会住房[9]。 这是实打实的工程渠道红利。

消费升级,不是“未来时”是“现在时”
越南人均GDP在2024年已达到约4,649美元[10]。胡志明市的高端建材卖场里,智能马桶、恒温花洒、感应龙头不再是“豪宅专属”,越来越多中产家庭在主动问、主动比。超过33%的越南消费者愿意为绿色产品多花钱——“健康消费”与“现代化消费”已经从趋势变成了主流。
INAX为什么能占30%?
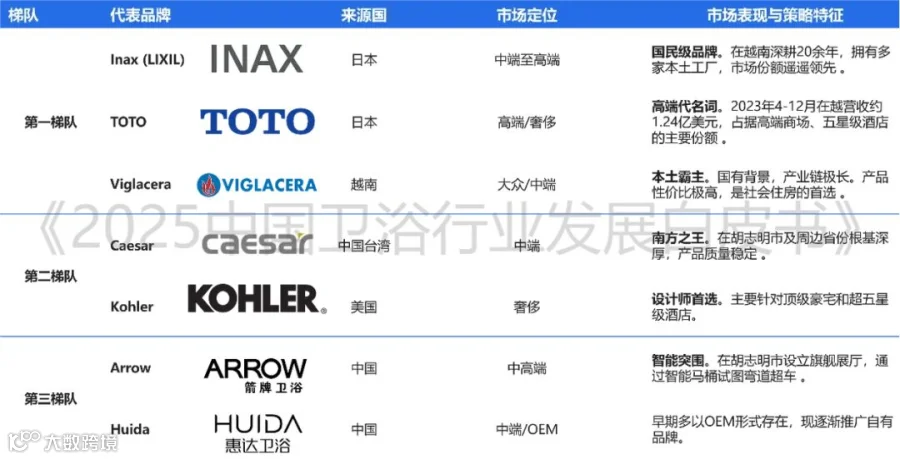
越南市场的竞争格局和泰国完全不同:高端国际品牌占50-60%份额,其中INAX一家就占了约30%[11]。 日本品牌在越南用几十年建立起来的“品质信任”,是中国品牌短期内很难复制的护城河。
TOTO、Viglacera、Caesar紧随其后。本土品牌主要集中在中低端价格带,品牌溢价能力有限。
中国品牌的“加速度”
中国卫浴品牌在越南的布局正在提速。
有头部品牌于2024年在河内开设旗舰店,展厅设计融合越南传统纹样与现代科技,配备全本土服务团队,同期成立越南总部,意在打造东南亚生产基地。
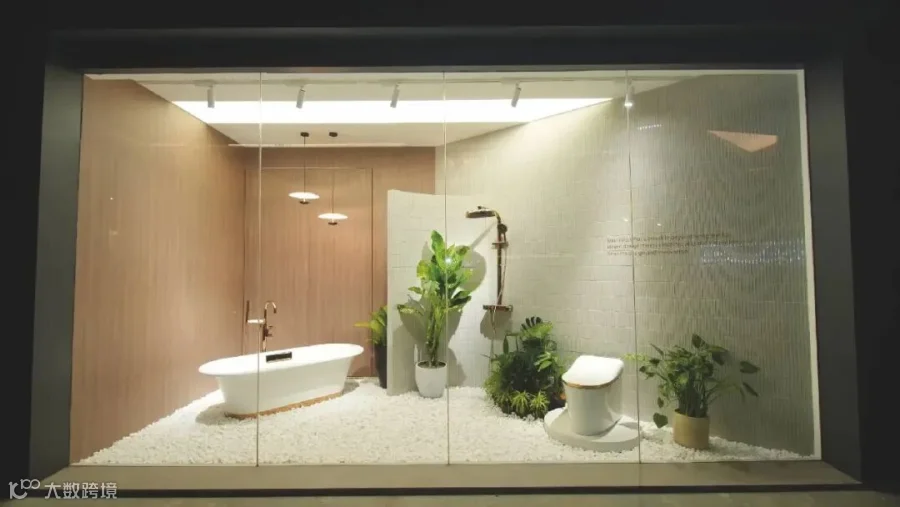
另有品牌于2025年初在胡志明市开幕首家越南旗舰店,占地1000平方米,采用场景化体验布局,真实还原越南家庭生活场景。一个值得关注的变化是:中国品牌已经不满足于“卖产品”了,它们在“卖场景”。 消费者走进来看的不是一排排马桶,而是一个个完整的“家”。

给中国品牌的越南启示
越南市场的核心关键词是:速度与卡位。
100万套社会住房的五年计划,意味着工程渠道的窗口期有限。谁能更快地建立B端合作关系、更快地完成渠道下沉、更快地在消费者心智中建立“品质=中国品牌”的认知,谁就能在增量博弈中占住身位。
印尼:2.8亿人口的中端“绞杀战”
印尼是东南亚人口最多的国家(约2.8亿)[12],卫浴市场2025年规模 12亿美元,预计2034年达20.4亿美元,CAGR 6.10%[13]。
但印尼市场的“脾气”跟前两个国家都不一样。

中端市场的“贴身肉搏”
约60%的印尼买家偏好中端产品——这个比例在东南亚三国中最高。消费者核心诉求是:智能科技、空间利用、品质可靠。
雅加达的建材市场里,中端价格带的产品密度极高,从本土品牌到国际品牌都在这个区间“贴身肉搏”,价格差距极小,消费者做决策的关键变量,已经从“价格”转向了“品牌信任”。
日系主导,本土跟随
印尼陶瓷卫浴市场由PT. Surya Toto Indonesia Tbk和PT. Arwana Citramulia Tbk等公司主导[14]。国际日系品牌占据约40%-45%的份额,本土品牌约占15%-20%。
科勒在雅加达开设了首家旗舰展厅,与Galleria(印尼卫浴和金属行业的先驱企业)已合作超过30年,5家门店由其运营。用本地合作伙伴深耕渠道——这是国际品牌在印尼的通用打法。
给中国品牌的印尼启示
印尼市场的机会在于:中端市场缺乏绝对的领导品牌。
当前格局下,日系品牌虽然整体份额领先,但没有一家在中端价格带形成“垄断性认知”。智能技术产品需求快速上升——这恰好是中国供应链的优势领域。问题是:能不能在印尼消费者心里,把“中国制造”的标签从“便宜”升级为“可靠”?
三国对比:三种格局,一个答案
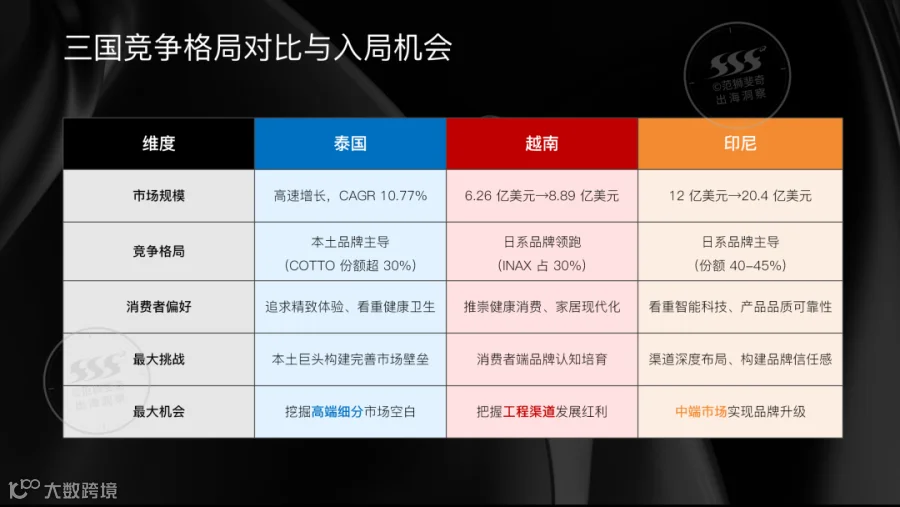
三种格局,指向同一个答案:品牌力,是唯一的护城河。
在泰国,COTTO用四十年把品牌种进了消费者心里;在越南,INAX用品质信任守住了30%的份额;在印尼,中端市场最大的变量是谁能率先建立“可靠”的品牌认知——没有品牌力的出海,最终都会沦为价格战的消耗品。
给中国卫浴品牌的五点建议
基于三国竞品深度拆解与市场格局分析,给准备“下南洋”的中国卫浴品牌提出五点建议:
第一,放弃“性价比”路径依赖。 东南亚消费者的决策逻辑正在从“哪个便宜”转向“哪个值得”。智能马桶在东南亚的渗透率仅为8.5%,但年增速达到22.3%——高价值产品才是真正的蓝海,低价只是在帮别人清库存。

第二,“一国一策”不是口号,是生死线。 泰国的“铁桶阵”打法在越南完全失效,越南的“工程红利”策略在印尼也未必跑得通。三个国家的渠道结构、消费者决策路径、竞争格局差异巨大。头部品牌提出的“一国一策”战略,值得所有出海品牌认真对待。
第三,渠道深耕比线上流量更重要。 东南亚的卫浴销售高度依赖线下——建材卖场、品牌展厅、经销商网络。一个反复被验证的结论是:核心卖场的陈列位置和展示面积,直接决定了消费者对品牌的“档次判断”。 线上的种草如果不能落在线下的转化和体验闭环里,就是无效流量。
第四,B端先行,C端跟进。 TOTO在泰国、科勒在印尼、INAX在越南,无一不是从酒店、公寓、开发商等工程渠道切入,建立项目案例和行业口碑后再向零售端渗透。这条路国际品牌走了三十年,不是没有道理。
第五,品牌建设要“两条腿走路”。 COTTO在泰国验证了“传统媒体大规模投放+体育文化情感链接+品牌形象店高端展示”的组合威力。头部品牌也证明了“自主品牌出海+国际品牌并购”的双轮驱动是可行的。品牌没有捷径,只有持续的投入和精准的策略。
写在最后
东南亚卫浴市场的窗口期,正在收窄。
2025年,在东盟设厂的中资卫浴企业已超过30家,合计规划年产能4800万件。三年后,当产能集中释放、市场趋于饱和时,没有品牌力的企业将最先出局。
出海不是“把货卖出去”,而是“把品牌建起来”。而品牌建设的起点,从来不是一套漂亮的物料或一次大声量的投放,而是对每一个目标市场“人、货、场”的深度拆解——终端门店的陈列逻辑、消费者的决策路径、竞品尚未覆盖的缝隙,这些看得见和看不见的细节,才是真正决定品牌能否扎根的关键。
当产能红利褪去,品牌认知才是唯一的复利。
*文章内数据来源:
[1] CHWANG | 出海头条:《陈灿涛:东南亚人口突破7亿,黄金十年启幕!》,2026年1月发布。
[2] DATA BRIDGE:《亞太地區衛生潔具和浴室配件市場規模、份額和趨勢分析報告—產業概況和2032年預測》,2024年9月发布。
[3]《泰国LH银行的行业分析报告》,2025年11月发布。
[4]CERAMBATH:《【市场分析】揭秘东南亚陶瓷卫浴市场》,2023年8月发布。
[5]Share 2Trade:《COTTO 与 SCG Decor 联手,将业务拓展至东盟。重组抓住市场机会增长6倍》,2023年3月发布。
[6]CERAMBATH:《【市场分析】揭秘东南亚陶瓷卫浴市场》,2023年8月发布。
[7]RESEARCH AND MARKETS:《越南卫浴洁具及浴室配件市场:按地区、竞争格局、预测及机遇划分(2020-2030 年)》,2025年7月发布。
[8]IETSTOCK:《强劲反弹预示着越南房地产市场将在2024年扩张》,2025年1月发布。
[9]Vietnam.vn:《建造100万套社会住房的目标可以提前两年实现》,2026年5月发布。
[10]CEIC:《越南人均GDP:美元》。
[11]mytour:《越南十大卫浴品牌》,2026年8月发布。
[12]外交部:《印度尼西亚国家概况》2026年6月发布。
[13]Яcube:《印尼卫浴产品市场报告及预测(2026-2034)》。
[14]:海纳百创国际展览《泰国、越南、印尼、菲律宾市场竞争格局| 东盟卫浴市场分析(一) 》,2023年8月发布。
关于范狮斐奇
范狮斐奇成立于2012年,专注中国品牌出海内容策略全链路服务,以创意与策略双核驱动,提供出海顶层策略、海外社媒代运营、品牌叙事与本地化内容、达人共创、国际TVC摄制等一站式方案,打通从策略到落地的海外内容链路。总部位于广州国际金融城,并在香港、北美、泰国、印尼、菲律宾设有分支机构。
我们擅长跨文化沟通,深耕科技、家电、新能源、消费品领域,以精准内容策略帮助品牌建立全球辨识度与长效认知。
公司荣获2026金瞳奖海外营销年度代理公司、2025艾菲年度出海企业Agency TOP10、「国际传播机构十强」(《品牌与商业》,2025)、广州市商务局「广州品牌出海十佳服务商」(2024),并斩获艾菲奖、金投赏、上海国际广告奖、金瞳奖、金狮奖、虎啸奖、Topdigital等权威奖项。
范狮斐奇服务客户
