


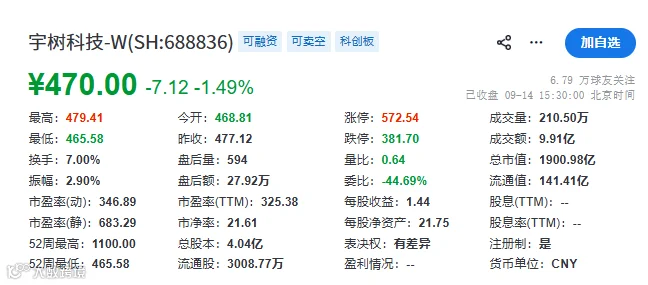
宇树科技(688836)自2026年8月19日上市以来,股价从首日最高1100元一路震荡下行,截至9月14日收盘价已跌至约470元附近,总市值跌破2000亿元,较高点蒸发超过2400亿元。
这场暴跌并非单一因素导致,而是估值泡沫、基本面拐点、筹码博弈和行业逻辑切换等多重因素共振的结果。以下从几个核心维度进行拆解:
一、估值严重透支:把"未来十年"一天炒完了
宇树科技发行价为150.80元/股,对应发行市盈率219倍,已经是通用设备制造业平均水平(约38倍)的近6倍。
上市首日,在极度稀缺的流通盘(仅占总股本7.44%)和"人形机器人第一股"的概念加持下,开盘价直接冲到1100元,盘中动态市盈率一度突破800倍。这意味着市场把未来5-10年的增长预期,在一天之内全部折现进了股价。
当情绪退潮,估值必然向基本面回归。即便跌到现在470元附近,动态市盈率仍超400倍,泡沫只是挤掉了最疯狂的一层。
二、基本面拐点:增收不增利,增速"断崖式"放缓
宇树科技并非没有业绩。2025年全年营收17亿元,同比增长333%,扣非净利润5.91亿元,毛利率高达60%以上。
但2026年上半年的数据暴露了隐忧:
- 营收增速骤降
:从2025年全年的332%降至48.5%,增速"断崖式"放缓。 - 扣非净利润下滑
:上半年扣非净利润2.44亿元,同比下降19.34%;一季度更是同比下滑52.55%。 - 费用大幅攀升
:研发费用同比增加超8200万元,销售费用因品牌推广和人员扩张也显著增长,侵蚀了利润空间。
对于一只以400倍以上市盈率交易的股票来说,最致命的不是利润绝对值不好看,而是"增长变慢+利润承压"同时出现——这直接动摇了高估值的根基。
三、商业化落地不足:"卖教具"而非"卖生产力"
宇树科技的人形机器人收入结构存在明显短板。2025年前三季度,科研教育客户占人形机器人收入的73.6%,商业消费占17.4%,真正的工业应用仅占9%。
换句话说,大部分产品流向了高校实验室和展会演示,缺乏可持续复购的工业级订单。市场对此的评价很直接——"卖教具而非卖生产力"。
创始人王兴兴自己也坦言,具身智能距离"ChatGPT时刻"快则2-3年、慢则5-10年,当前机器人进工厂的效率仍低于人工。这种坦诚虽然值得尊重,但在高估值语境下,无异于亲手刺破了市场的乐观预期。
四、筹码结构缺陷:机构高位兑现,散户高位接盘
宇树上市初期的筹码结构极度失衡:
-
无限售流通股仅约3008万股,占总股本7.44%。 -
网下配售的机构持有近七成流通筹码,且大部分没有锁定期,上市首日即可交易。 -
首日换手率高达85%,机构在1100元附近集中获利了结,大量筹码转移到了追高的散户手中。
这形成了一个对普通投资者极不友好的利益链条:机构在高位兑现利润,后续连续暴跌的代价大部分由散户承担。
五、行业逻辑切换:从"造身体"到"造大脑"
资本市场对人形机器人赛道的定价逻辑正在发生根本性转变。
2026年上半年,一级市场的资金正在加速从"整机企业"流向"具身大脑"公司——按融资事件数统计,具身大脑公司的融资占比从2023年的25%跃升至38.8%,反超了整机企业的21.1%。
二级市场上,中证机器人指数年内最大回撤近30%,8月以来16只机器人主题ETF合计净流出8.75亿元。资金正在从"题材炒作"转向"商业化验证定价",不再为样机和演示视频支付高溢价。
与此同时,竞争格局也在恶化。2026年上半年,智元机器人以8400台的出货量超越宇树(约5900台),跃居全球第一,宇树"全球龙头"的叙事受到挑战。
六、总结:泡沫醒了,但公司并非一无是处
宇树科技的暴跌,本质上是一场"估值泡沫的集中出清",而非产业逻辑的崩塌。
客观来看,宇树有真实收入、有全球出货量、有60%以上的毛利率、有正向经营现金流,比纯概念的机器人公司要"硬"得多。9月7日发布的G1人形机器人全自主搏击视频,也展示了其在具身智能大模型上的技术进展。
但问题在于——好公司不等于好股票。当市场以800倍市盈率去定价一家年利润不到3亿的公司时,任何基本面的边际恶化都会被放大成股价的剧烈震荡。
对于投资者而言,这轮暴跌最大的启示是:脱离真实业绩的概念炒作注定不可持续。 人形机器人是长坡厚雪的赛道,但资本市场不能永久接受"只谈远方、不算折现"。
以上分析基于公开信息整理,不构成投资建议。投资有风险,决策需谨慎。