


点击蓝字关注我们
作者 | 和恒咨询
2026年,煤炭、航运、生猪等典型周期板块先后经历了从深度亏损、估值磨底到盈利阶段性回暖、市场开始博弈"周期反转"预期的过程。
周期企业市值管理的核心难点,在于平滑周期预期:市场既容易在周期上行时用当期高盈利线性外推长期业绩、透支估值,也容易在周期下行时快速杀估值。
与之对应,周期企业的价值叙事、资本工具与分红规划,都不能简单跟随短期利润做"敏感反应",而应建立跨周期的制度性安排。
今天我们结合2026年最新市场与政策数据,从分红制度设计、IR预期引导、资本工具择时三个维度展开。

|| 一、2026年周期板块行情定位:从"防御"到"具备自身阿尔法"
理解本轮周期板块行情,先看三组坐标:
煤炭:低估值叠加基本面走强。
截至2026年的估值分析显示,煤炭板块PB约1.2倍、化工板块PB约1.98倍,均处历史低位20%分位,估值修复空间大。与此对应,高股息周期行业(煤炭、有色等)被市场概括为"低估值+高股息+产业周期回暖"的三重共振逻辑,头部标的股息率长期维持在4%以上。基本面上,PPI同比回正,周期行业盈利修复信号明确;2026年煤炭板块进入"金九银十"验证期,主焦煤港口价升至2670元/吨(近两月上涨580元),动力煤880元/吨创年内新高,行业正从"防御性配置"向具备自身阿尔法的板块切换。而在国企市值管理考核背景下,盈利稳定、现金流充沛的煤炭央企国企,有动力通过提高分红比例、加强投资者沟通等方式回报股东,进一步催化估值修复。
养猪:深度亏损磨底,反转预期升温。
生猪养殖行业正处产能深度去化关键阶段,截至2026年二季度末全国能繁母猪存栏降至3780万头,环比下降3.20%,距农业农村部3750万头目标仅差30万头。价格端,2026年5月全国生猪均价跌破10元/公斤,猪粮比跌破预警线,行业深度亏损;2025年养猪企业净利润同比降49.12%,2026年一季度降幅达182.67%、行业净利润-65.40亿元,自繁自养利润为-343.24元/头。行业连续亏损累积现金流压力,正是周期反转的主要推动力量。
航运:量价齐升与估值分化。
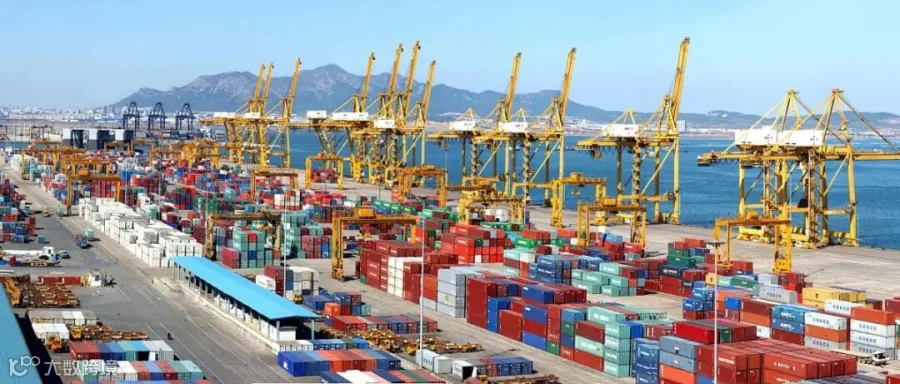
2026年上半年集运市场量价齐升,中长期运价或维持相对高位,油运、干散货运价亦走高,中远海能年初至今涨幅约36.3%、招商轮船涨幅显著。以集运龙头中远海控为参照,分析界给出"约6倍市盈率、7%股息率、2100亿市值、千亿现金储备"的画像,其盈利韧性与分红安全性构成安全边际与收益弹性。
|| 二、周期股市值管理的第一道考题:分红如何"跨周期"设计
周期企业分红的最大误区,是让分红跟着当期利润走——周期顶部高盈利带来高分红"承诺",周期下行时又被迫削减,不仅伤害股东回报预期,也放大股价波动。
1. 用"稳定、常态化分红"替代"与利润同频的波动分红"。 2026年,监管与市场的导向已明确转向常态化分红:截至2026年8月30日,已有856家上市公司披露中期分红计划,总规模达7166亿元;业内人士指出,低资本开支、自由现金流长期充裕、账面闲置资金多的上市公司应当稳定、常态化分红,电力、高速公路、公用事业、煤炭、有色金属等领域成熟企业是关注重点。对周期企业而言,"常态化"的意义在于向市场传递一个可预期的分红中枢,而非随着单季利润上蹿下跳。
2. 让分红建立在"跨周期自由现金流"而非"当期利润"之上。 历史数据提供了深刻教训:2015-2025年煤炭上市公司分红比例大幅波动,2016年峰值约59%,2017年骤降至约32%,此后在32%-50%区间波动,2022年分红金额最高约900百万元、2025年预计降至约300百万元——高波动本身就在向市场传导"不可持续"的信号。反面的正面样本是电解铝板块:基于现金流改善、负债与资本开支减少,2025年主流上市公司平均分红率已达55%,并被认为未来仍具提升空间[83]。其路径是"现金流丰厚+负债与开支双降→提升分红",即分红能力由跨周期现金流支撑,而非靠周期顶部的账面盈利虚撑。
3. 通过"分红承诺+现金流储备"双重锁定实现平滑。 兖矿能源的案例具有参考性:公司以164亿元现金收购集团电力资产的同时,承诺未来三年每年现金股利分配比例50%,并以一季度账面现金接近500亿、经营现金流净额200亿作为支撑[84]。这种"明确的现金分红比例承诺+充裕现金储备背书"的组合,是把分红制度从"随行就市"变成"制度性承诺"的关键——它向市场给出可测算、可验证的股东回报下限,有效抑制了分红不确定性对估值的折价。
4. 预留周期低谷的"安全垫"逻辑。 生猪养殖行业给出了反向警示:2026年行业深度亏损、现金流消耗压力加剧[85][86]。若企业在上一轮周期高点把分红比例一次性顶到高位、透支现金流,那么在本轮深度亏损中就会陷入"既无弹药扩张、又削减分红"的双重困境。因此周期企业的分红规划应设置"资本开支优先、低谷现金安全垫优先"的红线,在盈利高峰主动留存一部分利润,用于平滑低谷期的股东回报。
|| 三、IR的功课:把"短期价格红利"与"长期基本面变化"分开讲
1. 主动管理"线性外推"预期。 周期上行时,市场最易用当期高盈利线性外推未来业绩,形成估值泡沫。IR需要在周期的不同阶段反复向市场澄清"本轮盈利的来源结构"——是行业价格红利(β),还是公司自身竞争力与基本面变化(α)。这与航运作为"强周期、高弹性"行业的估值逻辑一脉相承:中远海控等标的正是在盈利确定性、分红安全性与估值性价比之间建立平衡叙事,才在6倍PE、7%股息的水平上获得配置价值[87]。
2. 用"量的结构"对冲"价的波动"。 周期股盈利往往由商品价格主导,IR应引导市场关注"不依赖单边价格"的确定性来源:如煤炭企业的高长协煤炭比例、煤电化运一体化布局对价格波动的缓冲;生猪企业通过套期保值工具补充现金流、平滑周期[88];集运龙头凭借行业集中度、港航一体化带来的盈利韧性[89]。把这些"跨周期护城河"持续、透明地讲清楚,才能让市场在价格回调时不至于简单归因于基本面恶化而杀估值。
3. 在周期底部主动管理"反转预期",避免情绪单边。 煤炭、生猪等周期板块在2026年都出现了"博弈反转"带来的板块急涨(如生猪板块个股涨停潮)。IR既要避免在周期底部过度悲观、压制真实价值,也要防止市场把"反转预期"变成脱离基本面的单边炒作——在两个方向上都应给出基于产能、库存、价格中枢的理性测算,把预期锚定在与基本面大体吻合的区间。
|| 四、资本工具:认清不同周期阶段的"适用性矩阵"
周期企业的回购、股权激励等资本工具,必须与周期位置匹配,而非按固定节奏使用:
1. 回购增持:政策窗口期(2026)打开了低门槛通道,但周期顶部要克制。央行2026年一季度货币政策执行报告明确,继续实施股票回购增持再贷款,推动上市公司积极运用回购、股东增持等工具进行市值管理;截至2026年3月末,金融机构签订股票回购增持贷款合同金额约3700亿元,已发放超1800亿元。这意味着周期企业当前获得回购增持资金支持的可得性明显提升。
但对于周期企业,回购的"择时"比"额度"更重要:周期顶部现金最充裕、股价估值可能已透支,此时大额回购往往买在情绪高点,等于在现金流最宽裕但性价比最低的位置消耗弹药——这是周期企业最需要规避的风险。更合理的做法是在估值处于历史低位分位的周期底部或左侧,结合现金流状况审慎实施回购,把资本工具用在"别人恐慌我不慌"的位置。
2. 股权激励:绑定"跨周期指标"而非单年利润。 周期企业的股权激励应警惕用单一年度利润作为考核指标——那样会让管理层在周期顶部为冲业绩而加大资本开支、扩大产能,在下行期为保利润而牺牲资本结构。更适配周期的做法是采用"跨周期、含现金回报与资本开支纪律"的复合考核,把管理层利益与穿越周期后的公司价值绑定,而非与单一景气年绑定。
3. 分红与再投资的动态平衡:以现金流为主线。 周期企业资本工具的核心主线始终是自由现金流。选择资本动作的本质是回答一个问题——每一笔钱的去处(分红、资本开支、回购、储备)如何服务于跨周期价值最大化。董办应建立一套以"跨周期自由现金流预测"为输入的分红与资本开支联动模型,明确在不同价格情景下的分红中枢、资本开支上限与现金安全垫目标。
|| 五、结语
煤炭、航运、生猪这三类板块在2026年的共同点,是"盈利阶段性回暖+市场博弈反转预期"同时出现。对周期企业董办与高管而言,真正的考题从来不是"下一个季度分多少红、涨不涨",而是能否建立一套跨越周期的制度:
以跨周期自由现金流而非当期利润为基数的分红制度、能够区分"短期价格红利"与"长期基本面变化"的IR叙事、以及错峰使用、与周期位置匹配的资本工具矩阵。
做好这三件事,周期企业才能既在盈利高点不被市场估值透支绑架,又在周期低谷不为现金流安全所困,最终以"平滑预期"换来穿越周期的估值锚。
本报告数据均来源于公开检索结果,对公司层面的描述以相关券商研报、公司公告及媒体报道为准,不构成投资建议。
徐朝华:做价值涨预期,上市公司市值增长有体系
和恒咨询服务简介——市值战略
和恒建议 | 上市公司市值管理年度工作报告(框架示范稿)


点击文末“阅读原文”联系我们~