海外金融市场
资本市场很多变革,表面只是交易时间的微调,底层却是监管、交易所、全球资本的多方角力。
纳斯达克获批的 23 小时交易改革,正是这一轮全球资本市场制度重塑最典型的样本。它不只是 “不用熬夜炒美股”,更是理解 SEC 监管思路、跨境资本流动、全球交易所军备竞赛的绝佳切口。
一、改革全貌:纳斯达克 23/5 交易,到底是什么?
这项改革已获得美国 SEC 批准,计划在2026 年 12 月 6 日正式落地,实行每周 5 天、每日 23 小时连续交易,每日仅保留 1 小时休市窗口(美东时间 20:00–21:00),用于系统维护、清算与企业行为处理上海证券报。
完整交易时段分为两段:
日间时段:美东 04:00–20:00,整合传统盘前、常规 6.5 小时主盘、原有盘后交易;
新增夜间时段:美东 21:00 至次日 04:00,这是本次改革的核心增量窗口。

冬令时换算成北京时间,新增夜间交易时段恰好是10:00–17:00—— 正是国内、香港、新加坡投资者的白天工作时间。 过去,亚太投资者想要交易美股,只能等到国内凌晨;改革落地后,亚洲资金可以在本地白天直接在纳斯达克场内完成交易,不再只能依托流动性稀薄的场外 ATS 暗池平台成交。
很多人误以为只是简单延长盘前盘后。但本质区别是:旧盘盘后交易订单分散、报价不统一、买卖价差巨大;本次改革目标,是把原本流向外场的跨境订单,收拢到纳斯达克受监管的场内市场,统一行情、统一监控。
二、SEC 监管博弈:批准背后,一场漫长的规则拉锯
任何交易所修改基础交易制度,都必须经过 SEC 的规则审批,这也是理解海外资本市场监管逻辑的关键。
纳斯达克早在 2025 年底就向 SEC 提交规则变更申请,整个审批周期内,监管层面的争议集中在三大核心矛盾:
低流动性时段的市场操纵风险 SEC 收到大量市场反馈:亚洲日间的美股订单深度远不如美国本土主盘。流动性不足时,大单容易撬动价格,买卖价差大幅扩大,中小投资者容易遭遇严重滑点。纳斯达克承诺配置全天候实时监控团队,实时监测异常交易、触发临时停牌,但监管依然对跨时区风控能力存疑SEC。
最优报价规则 NBBO 适用边界 美国股市核心保护机制 NBBO(全国最优买卖报价)原本仅覆盖常规交易时段。延长交易后,如何保障跨时区下单的投资者,依旧可以拿到市场最优报价,是 SEC 重点审查的合规难题。
跨境投资者保护与司法管辖权 当亚洲投资者在白天交易纳指股票,交易发生在美交所系统,但投资者身处境外。一旦出现错单、市场操纵,纠纷适用哪国法律、谁来承担投资者保护责任,是监管持续讨论的难点。
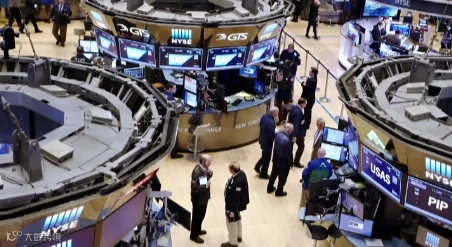
SEC 最终放行,并非无条件认可全天候交易完美无缺,而是权衡:与其让跨境资金持续流向缺乏监管的暗池与场外平台,不如把订单纳入受监管的交易所体系,提升交易透明度。
这也是美国监管近年的核心思路:资本市场全球化不可逆,监管规则必须跟上资本流动的脚步,在市场创新、资本竞争、投资者保护三者之间寻找平衡。

四、对国内投资者:机会的另一面,是被忽略的风险
✅ 直观的便利
时差障碍消除:国内投资者无需凌晨熬夜盯盘,白天就可以参与纳指场内交易,大幅降低时间成本;
隔夜跳空部分缓解。全球突发地缘、政策消息,可以在更长交易窗口逐步消化,不再全部积压在美股开盘一次性释放,极端跳空的概率理论下降;
跨境对冲、资产配置更灵活,机构与个人投资者可以在亚洲时段,实时调整纳指 ETF、科技股仓位。

⚠️ 四大不可忽视的风险
流动性分层陷阱:能交易≠好交易 亚洲日间时段流动性依然弱于美盘主时段。流动性不足时,价差放大、滑点严重。同样一笔买卖,在白天亚洲时段成交成本,远高于美国本土开盘时段,大额下单极易冲击价格。
市场波动永不休市 过去美股收盘,市场有暂停窗口,投资者可以休息、评估风险。23 小时交易落地后,全球消息全天候输入盘面,风险持续传导,没有休市缓冲。脉冲式短线波动会变多,更容易引发频繁交易、情绪化操作。
跨境投资的合规底线不变 延长交易时间不改变国内个人外汇管理规则。个人换汇额度、资金出境管制没有任何放松,不要因为交易窗口便利,忽视跨境资金流动的合规红线。汇率成本、跨境券商佣金、资金汇兑风险依旧存在。
跨境维权链条更长 交易发生在美国交易所,投资者身处国内。一旦发生交易纠纷,涉及中美双重监管体系,举证、投诉、维权的流程漫长复杂。

五、中长期连锁反应:全球资本市场格局将如何演变?
- 流动性进一步向美元核心资产集中
亚太增量配置资金更容易进入美股,对香港、新加坡等区域市场形成一定的资金分流压力,倒逼亚洲交易所优化产品与交易机制。

- 资产定价逻辑重构
纳指科技股的价格,不再单纯由美国本土资金决定,亚太资金的交易行为,将持续纳入资产定价过程,跨市场联动共振会更强。
- 给国内资本市场带来参照
全球交易所延长交易时长的趋势,也会持续引发国内市场讨论:如何通过交易机制优化,提升 A 股对海外资本的吸引力。但任何制度调整,都需要匹配风控、结算、投资者保护的整套体系,不会简单照搬。
纳斯达克 23 小时交易,绝不止是 “开市时间变长”。 它是全球资本流动、交易所竞争、SEC 跨境监管博弈共同催生的制度变革。资本跨越时区,监管规则被迫跟进,交易所依靠制度抢夺订单与定价权,这就是当下海外金融市场最真实的图景。
对于国内投资者,便利的交易窗口是一把双刃剑:它降低了参与门槛,却放大了全天候波动、流动性分层、跨境合规等隐性风险。 资本市场的核心逻辑从未改变:工具越便利,越要敬畏风险;资本越是自由流动,越要守住自身的能力与合规边界。