


一、进出口趋势分析
全年走势:
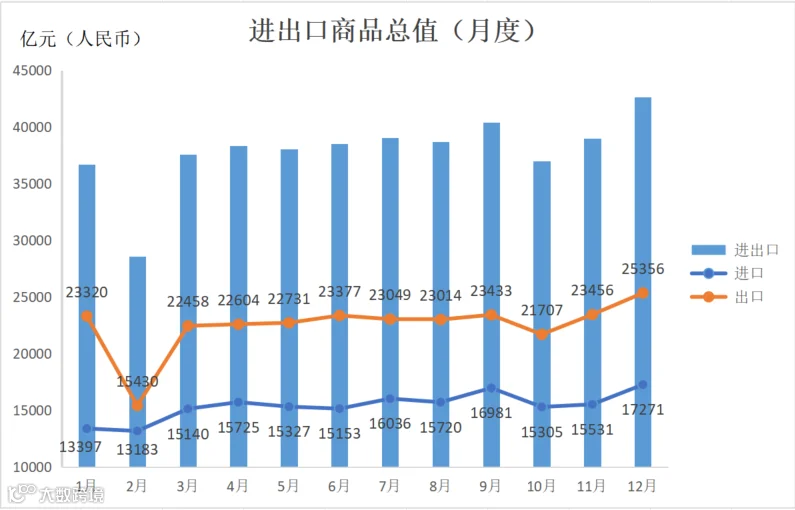
进出口总值呈“先小幅回落、后波动回升”态势。2 月受假期影响触阶段性低点,此后逐月波动上升至 9 月达峰值,10 月小幅回调,11 月明显回升且维持高位;12 月以 42627.4 亿元创全年新高,彰显年末外贸强劲势头。
出口表现:全年出口额持续稳步增长,12 月出口 25356.4 亿元,较 11 月增长 8.1%,为全年最高单月出口额,体现我国出口竞争力持续增强。
进口表现:进口额呈 "V 型回升" 走势,从 2 月的 13183 亿元逐步回升至 12 月的 17270.96 亿元,全年进口规模稳步扩大,反映国内市场需求持续恢复。
季度表现:
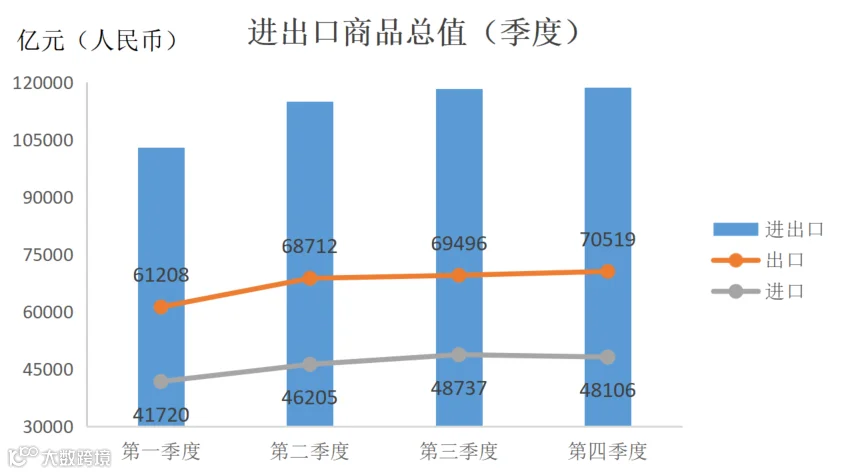
季度进出口总值:
一季度(1-3 月):102928.0 亿元
二季度(4-6 月):114917.0 亿元,环比增长 11.6%
三季度(7-9 月):118233.0 亿元,环比增长 2.9%
四季度(10-12 月):118626.4 亿元,环比增长 0.3%
四个季度进出口总值逐季递增,二季度增幅最为显著,四季度在高基数基础上仍实现正增长,全年贸易规模持续扩大,彰显我国外贸发展韧性。
二、贸易方式分析
2025 年中国对外贸易呈现“一般贸易稳、加工贸易活、保税物流快”的格局。外贸结构持续优化,产业链供应链保持韧性。需关注制造业设备进口疲软所反映的投资动向,以及边境贸易、部分免税业态等传统模式的收缩趋势。
总体贸易概况:
全年进出口总额:454687.3 亿元
出口总额:269892.0 亿元,同比增长 6.1%
进口总额:184795.3 亿元,同比增长 0.5%
贸易顺差:85096.7 亿元
整体增速:进出口 +3.8%,呈现“出口拉动、进口疲软”特征
主要贸易方式增长亮点与下滑领域分析:
1、主要增长领域
出口:出口方面,其他捐赠物资同比大幅增长 128.7%,出料加工贸易出口增长 74.9%,对外承包工程出口货物增长 45.3%。这三类贸易方式成为拉动出口增长的重要新兴动力。
进口:进口方面,国家间、国际组织无偿援助和赠送的物资进口激增 445.2%,出料加工贸易进口增长 88.1%,海关特殊监管区域进口设备增长 43.2%。显示出在特定政策性领域及新型加工模式下的进口需求旺盛。
2、主要下滑领域
出口:仅边境小额贸易出现下滑,同比下降 10.5%,反映出该传统贸易方式的活力有所减弱。
进口:免税外汇商品进口近乎停滞,下降 99.4%;外商投资企业作为投资进口的设备、物品下降 35.8%;加工贸易进口设备下降 22.2%;免税品进口下降 17.6%;此外,边境小额贸易进口也下降 6.8%。这些领域的收缩共同构成了进口增长疲软的主要部分。
三、进出口商品分析
出口情况:
1. 主要增长品类汽车(包括底盘):10183.4 亿元,同比增长 +22.0%
集成电路:14442.0 亿元,同比增长 +27.4%
船舶:3941.0 亿元,同比增长 +27.4%
肥料:984.2 亿元,同比增长 +58.8%
粮食:130.3 亿元,同比增长 +28.0%
2. 主要下降品类
手机:8695.9 亿元,同比下降 -9.0%
玩具:2492.5 亿元,同比下降 -12.1%
鞋靴:2975.0 亿元,同比下降 -10.8%
灯具、照明装置:2644.3 亿元,同比下降 -11.9%
进口情况:
1. 主要增长品类
飞机:进口额 1004.5 亿元,大幅增长 54.1%,增速领跑。
集成电路:进口额 30355.4 亿元,增长 10.7%,是规模最大、增长最稳的核心品类。
铜矿砂:进口额 5939.4 亿元,增长 24.0%。
天然及合成橡胶:进口额 1134.4 亿元,增长 23.9%。
自动数据处理设备:进口额 6731.0 亿元,增长 18.9%。
2. 主要下降品类
能源类:煤及褐煤进口额下降 30.2%;成品油下降 17.7%;天然气下降 12.5%;原油下降 8.3%。
汽车类:整车进口额暴跌 39.2%;零配件下降 20.9%。
部分资源品:粮食进口额下降 12.9%;原木及锯材下降 13.4%;钢材下降 10.2%。
综合以上数据,可以观察到三个显著趋势:一是外贸结构持续升级,增长动力主要来自汽车、集成电路等高技术与关键工业品;二是主要能源与资源进口额普遍下降,有助于优化进口成本;三是产业替代效应凸显,尤其在汽车领域,国内制造业的竞争力与自给能力已实现大幅提升。
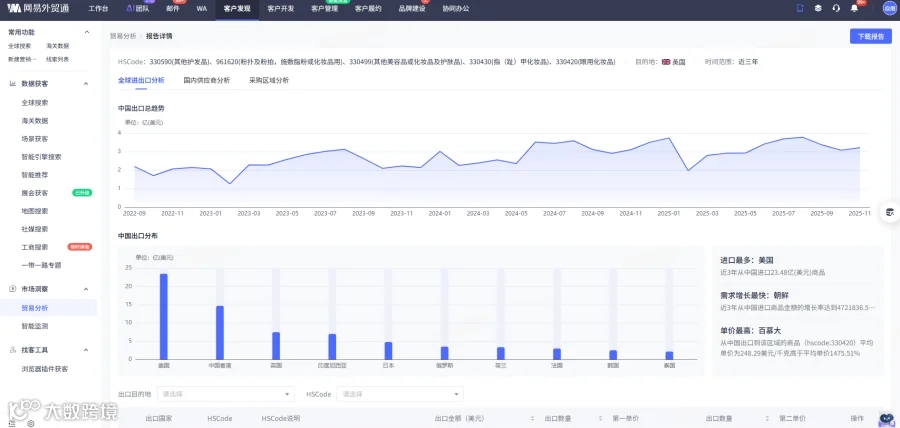
以上商品层面的趋势分析,揭示了明确的机遇方向与风险领域。对于企业而言,更关键的下一步是将宏观的品类趋势转化为可行动的市场指令,即:我具体经营的产品,在哪个目标市场最具潜力?我的同行正在向哪里出口?该市场的核心买家是谁?
贸易分析功能可提供关键的数据支撑。该功能基于海关数据,只需输入产品 HSCode 与目标国家,即可一键生成清晰的贸易报告,快速了解该市场的整体进口情况、主要采购商列表及国内同行的出口动态,从而将上文的产品机遇,高效转化为可执行的目标客户与市场策略。
四、进出口市场分析
出口市场:
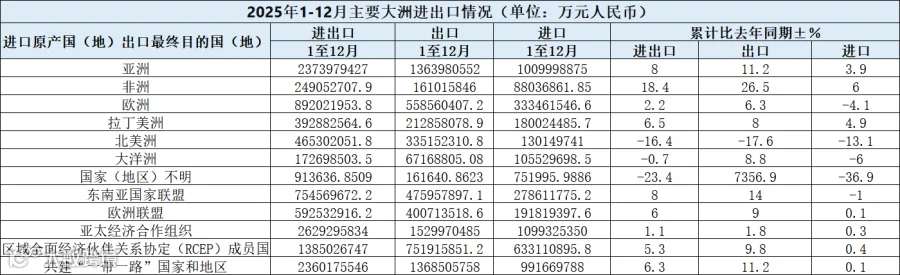
亚洲:出口 1363980552.1 万元,占全年出口总额的 50.5%,同比增长 11.2%,为绝对核心出口市场;
欧洲:出口 558560407.2 万元,占全年出口的 20.7%,同比增长 6.3%;
非洲:出口 161015846.0 万元,占全年出口的 6.0%,同比增长 26.5%,增长势头强劲;
拉丁美洲:出口 212858078.9 万元,占全年出口的 7.9%,同比增长 8.0%;
北美洲:出口 335152310.8 万元,占全年出口的 12.4%,同比下滑 17.6%;
大洋洲:出口 67168805.1 万元,占全年出口的 2.5%,同比增长 8.8%。
进口格局:
亚洲:进口 1009998874.7 万元,占全年进口总额的 54.7%,同比增长 3.9%,为进口基本盘;
欧洲:进口 333461546.6 万元,占全年进口的 18.0%,同比下滑 4.1%;
拉丁美洲:进口 180024485.7 万元,占全年进口的 9.7%,同比增长 4.9%;
北美洲:进口 130149741.0 万元,占全年进口的 7.0%,同比下滑 13.1%;
非洲:进口 88036861.8 万元,占全年进口的 4.8%,同比增长 6.0%;
大洋洲:进口 105529698.5 万元,占全年进口的 5.7%,同比下滑 6.0%。
主要经贸区域:
共建“一带一路”国家和地区:进出口 2360175546.0 万元,占总额 51.9%,同比增长 6.3%;
东南亚国家联盟(东盟):进出口 754569672.2 万元,占总额 16.6%,同比增长 8.0%;
区域全面经济伙伴关系协定(RCEP)成员国:进出口 1385026746.9 万元,占总额 30.5%,同比增长 5.3%;
欧洲联盟:进出口 592532916.2 万元,占总额 13.0%,同比增长 6.0%;
亚太经济合作组织(APEC):进出口 2629295834.5 万元,占总额 57.8%,同比增长 1.1%。
贸易呈现“亚洲主导、新兴市场高增、北美深度收缩”格局。出口增长主要由“一带一路”、东盟及非洲等市场驱动,进口则高度依赖亚洲,北美市场收缩成为主要下行压力。
来源:海关总署、国家税务总局、信息服务部、官方新闻/网络公开信息等