
傍晚小区门口,钱大妈门店准时开启折扣:七点九折、七点半七折、八点五折……越往后越便宜,直到当日生鲜全部清仓。这句家喻户晓的“不卖隔夜肉”,支撑起国内社区生鲜赛道的龙头——钱大妈国际控股有限公司。
2026年8月21日,钱大妈更新招股书,二度向港交所主板发起冲击,联席保荐人为中金公司、农银国际。这是继今年1月首次递表材料到期失效之后,钱大妈再一次踏上港股IPO之路。
图源:招股书
公众号后台回复“钱大妈”获取完整招股书信息

3000家门店,社区生鲜赛道“一哥”
图源:钱大妈官网
钱大妈的故事,始于2012年东莞的一家猪肉小店。创始人团队抓住社区居民买菜难、生鲜不新鲜的痛点,首创折扣日清模式:当日售卖的肉菜,随着时间推移逐级打折,绝不留到第二天销售。这套简单粗暴的规则,很快成为钱大妈最核心的品牌标签。
根据招股书援引灼识咨询数据,按生鲜产品GMV计算,钱大妈连续六年位居国内社区生鲜连锁企业第一名。2025年,公司整体GMV达到143亿元,在国内全部生鲜连锁运营商中排名第七,也是头部玩家里唯一主打社区小店模式的企业。
截至2026年7月31日,钱大妈全国门店数量达到3020家。其中加盟店2946家,自营门店仅68家,加盟门店占比超过97%,加盟商是钱大妈业务网络的绝对主力。超3100万注册会员,沉淀在一个个居民小区门口,构成钱大妈最核心的流量底盘。
和大型超市、线上买菜平台不同,钱大妈的商业模式是“社区小店+中央仓配+加盟体系”。公司在全国布局16个综合仓,大部分生鲜产品在仓库周转不超过12小时,当日配送到门店销售。所有加盟门店的货品,统一由钱大妈供应链供应,以此把控生鲜品质、统一商品定价,同时把门店运营、人力、房租的压力转移给加盟商。
简单来说,钱大妈赚的不是门店零售差价,更多是供应链供货收入。这套模式,让它可以低成本快速铺店,短短十年,从华南扩张至全国多个城市。
冰火交织的财报:
账面亏损与经营盈利并存
图源:钱大妈官网
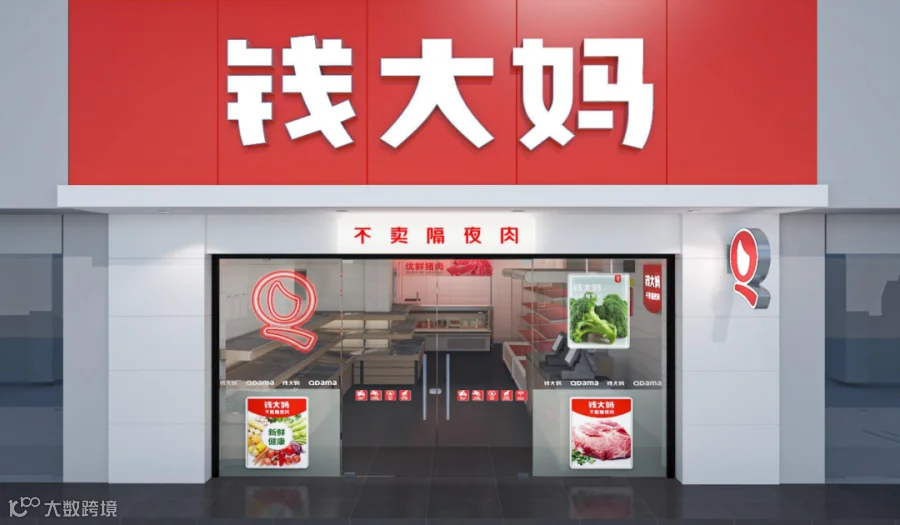
翻开最新招股书,钱大妈的财务报表呈现出非常特殊的结构,也是市场争议最大的地方。
2023—2025年,公司营业收入分别为117.44亿元、117.88亿元、113.44亿元。营收在2024年小幅增长后,2025年出现下滑。账面净利润波动巨大:2023年1.69亿元,2024年2.88亿元,2025年账面净亏损2.79亿元。
但招股书特别说明,2025年的大额亏损,并非门店经营亏损,主要来自一笔高达9.55亿元的股份支付,非现金会计开支。这是公司修改优先股条款、向早期投资者增发股份带来的账面成本,没有实际现金流出。剔除这笔一次性影响后的经调整净利润,2025年仍实现盈利。
2026年上半年,钱大妈收入50.95亿元,经调整净利润1.04亿元,同比小幅增长3.7%;毛利率也从2025年上半年的11.2%提升至11.5%,盈利能力缓慢改善。
生鲜零售本身是薄利生意,钱大妈整体毛利率长期维持在10%上下。同时区域分化明显:大本营华南市场盈利能力更强,而省外扩张市场毛利率偏低,异地拓店的成本压力一直存在。
资产负债表上还有一个备受关注的指标:资产负债率。截至2026年6月末,公司资产负债率高达184.5%。但这一高负债,很大程度源于融资阶段发行的可转换可赎回优先股,在会计准则下计入金融负债。一旦成功港股上市,优先股将转为普通股,这笔负债会从报表中消失,资产负债结构将大幅改善。这也是市场普遍认为,本次IPO对钱大妈而言,不仅仅是融资,更是一次报表修复。

模式双刃剑:日清加盟是增长引擎,也是风险源头

图源:钱大妈官网
“不卖隔夜肉”和加盟模式,成就了钱大妈,但也埋下长期隐患。
优势很直观:
1.品牌心智极强。日清折扣模式,给消费者稳定预期,傍晚到店捡漏成为很多居民的日常习惯,门店自带流量,降低获客成本;
2.轻资产扩张。加盟商承担门店租金、人工,钱大妈输出供应链、品牌和运营标准,开店速度快,资本投入小;
3.生鲜损耗可控。逐级打折清库存,把生鲜损耗锁定在可控范围,这是生鲜行业最难解决的痛点之一。
但这套模式的短板同样突出。
第一,加盟商盈利分化。在华南成熟区域,不少加盟商可以稳定经营;但早期向外省扩张阶段,大量门店曾出现加盟商亏损闭店的情况。门店的客流、损耗、定价压力,最终都压在加盟商身上。一旦加盟商大面积亏损,门店网络稳定性就会受到冲击。
第二,营收增长天花板显现。从最近三年营收数据看,整体收入已经进入平台期。依靠新增门店拉动增长的阶段基本结束,未来增长只能依靠同店销售提升、高毛利自有品牌占比提升。但生鲜消费竞争白热化,线上买菜、社区团购、本地超市持续分流客户,提升单店收入并不容易。
第三,管理难度随门店数量放大。数千家分散在社区的加盟店,要持续管控商品品质、食品安全、服务标准,对公司数字化管理、督导体系提出极高要求。任何一家门店出现食品安全问题,都会直接冲击整个钱大妈品牌。

倒计时的资本对赌:上市窗口有限

图源:钱大妈官网
本次二次递表背后,还有一层紧迫的资本压力——股份回购对赌协议。
早年多轮融资时,钱大妈和投资方约定了上市对赌条款。最初约定2024年底完成上市,后续协商延期,最新条款约定,若在2028年1月1日前未能完成合格上市,投资人有权要求公司回购股份,并支付利息。不同轮次投资人回购计息标准不同,早期投资人按年化8%复利,E轮投资者按年化15%单利计息。
如果IPO失败,触发回购义务,公司将面临大额现金兑付压力。这也是钱大妈在第一次招股书失效后,迅速更新材料、再次冲刺港股的核心原因。上市已经不是可选的发展路径,而是必须完成的资本节点。
股权层面也发生重大变化:品牌创始人冯冀生已经退出,其股权由胞姐冯卫华承接。冯卫华现为公司实际控制人,通过多家主体合计控制公司40.61%股权,叠加员工信托计划,掌握公司控制权。创始股东退出、管理层更迭,也让市场关注公司长期战略稳定性。

社区生鲜第一股,能走通吗?

图源:钱大妈官网
回望国内生鲜赛道,过去十年潮起潮落。社区团购巨头起落,多家生鲜连锁企业折戟IPO。生鲜行业本身,低毛利、高损耗、重供应链,是公认的难生意。
钱大妈的独特之处,在于它走出了一套扎根社区的稳定商业模式。它不是靠烧钱补贴换流量,而是依靠日清规则,建立起消费者信任,用加盟网络快速铺点,自建仓配体系打通生鲜流通链路。
但放到当下港股消费市场,挑战不小。近期港股消费零售股估值整体承压,市场对生鲜零售这类低增长、薄利行业,估值会更加谨慎。钱大妈需要向投资者证明三件事:省外市场可以持续盈利、加盟网络长期稳定、营收重回增长通道。
对于消费者而言,钱大妈能不能上市,本质上不影响小区门口那家店继续卖新鲜菜;但对于行业来说,如果钱大妈成功登陆港股,将成为国内社区生鲜赛道标志性的上市案例,为整个行业打开资本化的窗口。
从东莞猪肉档到三千家社区门店,从“不卖隔夜肉”的口号,到奔赴港股的资本闯关。钱大妈的IPO故事,既是一家零售企业的成长史,也是国内社区生鲜行业十年浮沉的缩影。
注:本文文字素材来源于互联网公开渠道,如有侵权,请联系删除。本文内容仅出于传递信息之目的,仅供参考。
关注“APTA CLUB”公众号
解锁跨境成长新生态!