


2026年第二季度,全球家用清洁机器人市场延续增长,但行业内部的结构性变化比总量数据更值得关注。国际数据公司(IDC)追踪报告显示,当季全球家用清洁机器人出货约1120.5万台,同比增长21.5%。增速较一季度36.6%有所回落,但品类分化、格局集中与盈利修复三条线索正在同时展开,行业已从规模扩张阶段转入格局重塑阶段。
总量增长之下,品类分化加剧
二季度最显著的特征是四大品类走势明显分化。扫地机器人出货788.5万台,销额38.9亿美元,仍是行业基本盘;割草机器人出货93.9万台,同比增长59.7%;擦窗机器人出货约84.7万台,同比增长59.8%;泳池机器人出货约153.3万台,同比下滑6.3%。
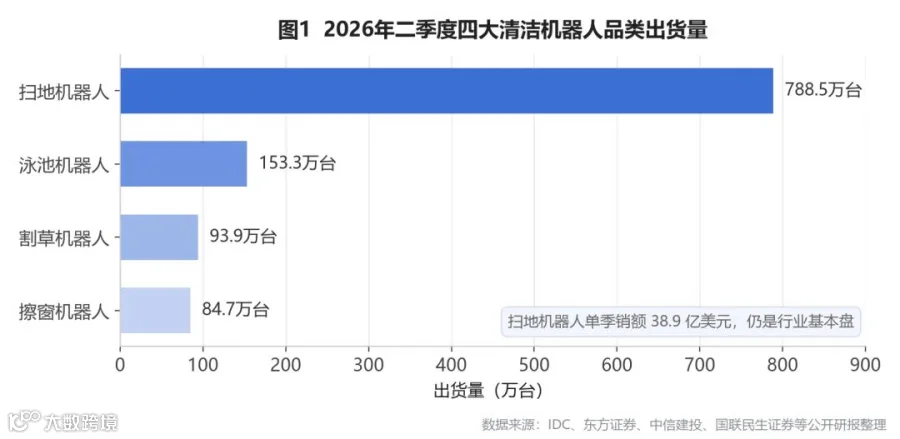
图1 :2026年二季度四大清洁机器人品类出货量(数据来源:IDC)
财迅通梳理多方数据发现,这种分化并非偶然。扫地机器人进入成熟期,竞争焦点转向高端化和份额争夺;割草、擦窗机器人仍处于渗透率提升阶段,供给端国产供应链优势持续释放;泳池机器人则因疫情期间需求集中释放形成高基数,叠加欧美渠道去库存,进入周期性调整。不同品类处于不同生命周期,意味着行业整体增速虽可能放缓,但结构性机会依然存在。

图2 :2026年二季度主要品类出货量同比增速(数据来源:IDC 等)
竞争格局:头部集中加速,二线扩张放缓
扫地机器人是观察竞争格局变化的最佳窗口。二季度全球前五大厂商合计占据75%的出货量份额和82.0%的销额份额,集中度在消费电子领域已属高位。
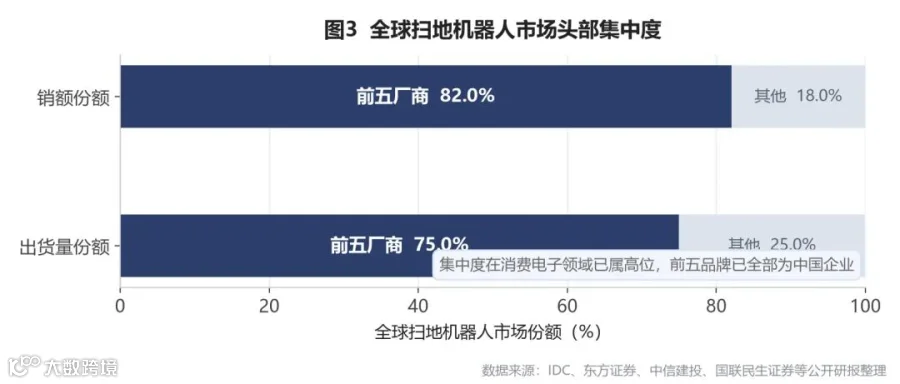
图3 :全球扫地机器人市场头部集中度(数据来源:IDC 等)
国内市场的数据更能说明问题。东方证券研报显示,线上市场科沃斯第一、二季度份额分别为29%和32%,石头科技分别为28%和35%,两家合计份额从57%提升至67%,半年内提高10个百分点。同期,追觅、云鲸上半年份额同比分别下降2个和7个百分点。中信建投研报进一步指出,二季度石头与科沃斯线上零售额份额合计达到67.3%,创近两年新高,而行业整体零售额下降8.8%,呈现明显的“逆势集中”。
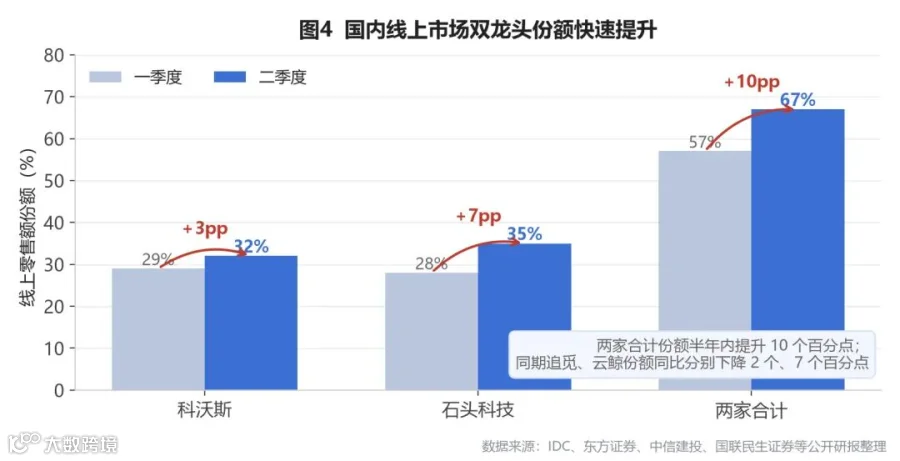
图4 :国内线上市场双龙头份额变化(数据来源:东方证券、中信建投)
海外市场同样呈现头部化趋势。二季度欧洲扫地机器人出货同比增长64%,800美金以上高端机型占比达16.6%。春促期间头部品牌大批量本地仓备货,低价品牌成本承压加速出局。东方证券认为,此前市场对海外竞争格局改善的担忧,恰恰构成当前较大的预期差。
财迅通注意到,未上市企业的战略调整正在改变竞争节奏。2026年6月,国务院明确收紧地方私募基金管理,区县原则上不得新设政府投资基金。此后追觅宣布推进战略调整,聚焦智能清洁、全屋智能、智慧出行、具身智能四个板块。国联民生证券判断,追觅对成熟清洁主业的经营将更多聚焦盈利能力改善与盈利质量提升,横向扩张和市场份额争夺节奏或趋于理性,全球清洁电器竞争缓和窗口有望打开。
增长动能:出海深化与多品类协同
海外市场仍是行业增长的核心驱动力。国联民生证券研报显示,2026年第一季度全球扫地机出货同比增长28.8%,其中海外增长37.4%,欧洲增长81.4%,占全球出货比重提升至35%。全球前五品牌已全部为中国企业,合计占据70%的出货份额。东方证券援引数据称,2026年亚马逊PrimeDay期间,石头科技在北美市场扫地机销量同比增长30%,欧洲销量同比增长24%;科沃斯上半年家用机器人海外出货量同比增长80%。
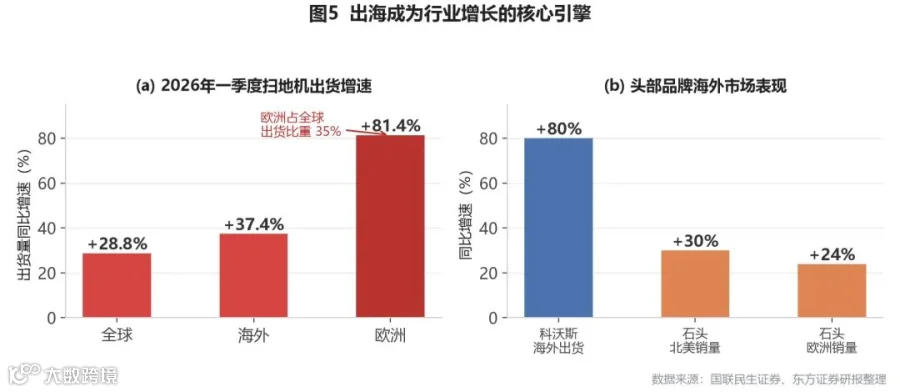
图5 :出海成为行业增长的核心引擎(数据来源:国联民生证券、东方证券)
出海的内涵正在发生变化。过去中国品牌主要依靠供应链成本优势“把产品卖出去”,如今头部企业正加快在海外建设前置仓、线下门店和售后服务网络,加强本地团队和渠道建设。东方证券指出,海外市场的竞争正在从单一产品竞争,转向物流、服务、渠道和品牌的综合竞争,率先完成本地化布局的企业有望建立更强的长期壁垒。
多品类协同也在提速。割草机器人凭借从激光雷达、驱动电机、动力电池到整机代工的全链条国产化配套,在成本管控与交付周期上建立显著优势,无边界机型出货占比已提升至84.2%。擦窗机器人则受益于无线化、智能喷水、边角清洁等技术升级,以及欧美高层住宅人工清洁成本高企,正从小众尝鲜品类走向大众化。泳池机器人虽短期承压,但无缆产品占比提升至61.6%,结构性升级仍在持续。
盈利质量:成本压力下的分化与修复
行业竞争格局的变化,最终要体现在企业盈利质量上。中信建投研报分析,二季度科沃斯收入同比增长12.9%,归母净利润增长67.0%,但扣非净利润下降19.0%,利润增量主要来自公允价值变动收益;石头科技收入增长30.9%,扣非净利润增长111.0%,即使剔除关税退税影响,经营利润仍保持约45%的增长。市场由此给予石头更积极的定价,而科沃斯估值仍需等待主业盈利改善验证。
费用管控的差异是两家公司利润质量分化的关键。二季度科沃斯毛利率同比下降2.20个百分点,销售费用率仅下降0.35个百分点,财务费用率上升2.65个百分点;石头报表毛利率同比下降0.60个百分点,剔除退税后实际下降约3.9个百分点,但销售、管理及研发费用率分别下降6.20、0.85和1.94个百分点。财迅通综合券商研报分析认为,石头的利润改善更多来自经营效率提升,科沃斯则仍需观察费用优化和毛利率企稳。
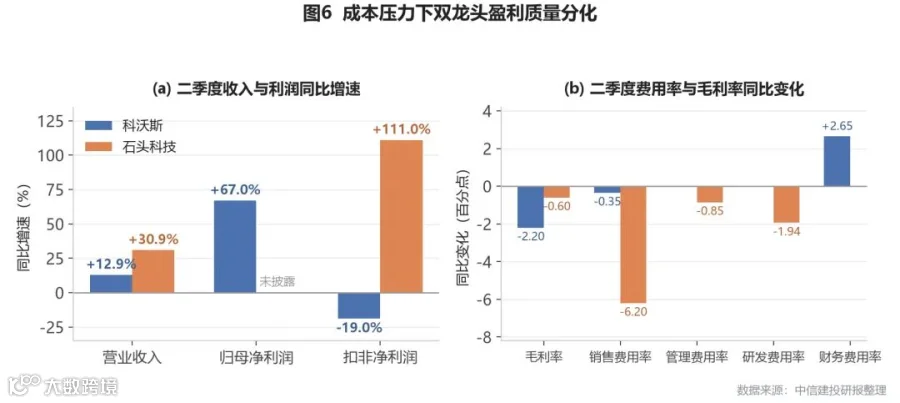
图6 :成本压力下双龙头盈利质量分化(数据来源:中信建投)
成本压力方面,存储等上游涨价对毛利率的扰动偏短期。中信建投判断,随着涨幅收敛与前期备货逐步消化,叠加四季度国内低基数,三季度或为成本压力高点,四季度以后盈利弹性有望逐季释放。
趋势展望:从单品爆款到全场景生态
综合券商研报观点,清洁电器行业正处在一个微妙的节点上。中信建投认为,双龙头在中报里证伪了“国内透支+海外见顶”的悲观定价,行业成长性有望迎来重估。国联民生证券判断,竞争缓和窗口打开后,龙头有望同时受益于销售效率提升、费用率优化以及新品类贡献增量。东方证券的表述更为直接:竞争改善的拐点渐行渐近,格局改善信号显现,建议重视清洁电器底部拐点。
但拐点不等于坦途。行业竞争逻辑正在发生三个层面的转变:从卖硬件转向卖体验,产品差距将更多取决于软件算法、AI能力和数据积累;从产品出海转向本地化经营,海外竞争将成为物流、服务、渠道和品牌的综合竞争;从打造单品爆款转向多品类协同,清洁机器人将逐步与智能家居设备连接,形成全场景服务能力。
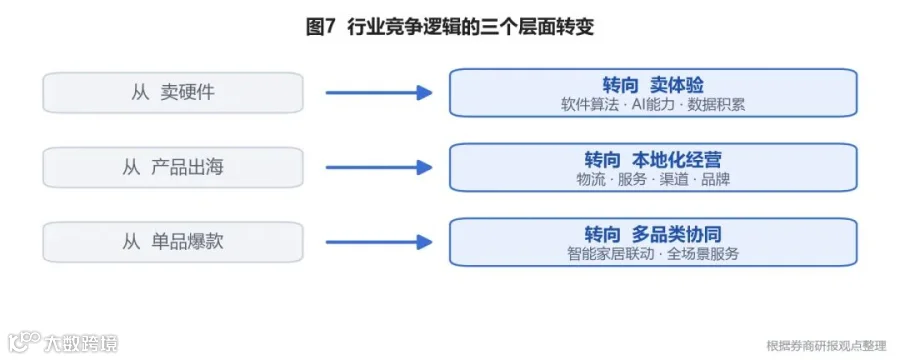
图7 :行业竞争逻辑的三个层面转变(根据券商研报观点整理)
对于头部企业而言,这既是巩固优势的窗口期,也是从“卖产品”向“卖体验、卖服务、卖生态”转型的关键阶段。对于中尾部品牌而言,单纯依靠价格竞争已难以突围,必须在细分场景、差异化技术或特定区域市场找到生存空间。清洁机器人行业的下一程,将属于那些能够同时驾驭技术创新、本地化运营和多品类协同的企业。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。