


近期,广誉远(600771)业绩说明会上,一位投资者近乎愤怒地质问管理层:“公司在现任董事长的带领之下,近几年市值跌去100亿元,请问董事长和各位高管内心有愧吗?……抱着金饭碗要饭,不求有功但求无过,就是公司的考量吗?”
“抱着金饭碗要饭”——这六个字精准概括了广誉远的困局。它指向一个比“经营不善”更尖锐的问题:一家坐拥行业中最稀缺品牌资产的企业,为什么既无法将其转化为消费者购买决策,也无法将其转化为资本市场的价值认可?
一个“转化率”失灵的样本
广誉远的品牌资产几乎不可复制。始创于明嘉靖二十年(公元1541年),距今485年,是中国现存无断代传承历史最悠久的中药企业与药品品牌。核心产品龟龄集和定坤丹的处方及工艺技术于2004年被国家科技部、国家保密局认定为秘密级国家秘密技术,原定保密期限10年,2016年3月届满后目前处于未解密状态。公司至今传承104个经典名方的古法技艺。
按照查尔斯·佛布伦的框架,企业声誉可以用“股票的超额市场价值”来衡量。广誉远的现实恰恰相反。截至2026年9月11日,股价收报13.50元/股,距2021年最高价54.04元/股已下跌近七成,市值蒸发约100亿元。
品牌资产理论的核心命题——声誉能够为企业创造财务效益或竞争优势——在广誉远身上全面失灵。更深层的问题在于:广誉远的品牌声誉似乎从未真正进入“转化”环节。485年的历史在消费者心智中并未转化为对“广誉远”这个品牌的主动选择,在资本市场中也未转化为投资者对公司未来的信任。
费用投入的“黑洞效应”
广誉远并非没有在品牌转化上投入资源。恰恰相反,它在销售端的投入远超行业常态。
2025年第四季度,公司销售费用率为53%,有投资者直言“卖100块花53块在推销上”。公司回应称销售费用率已由2021年的62%优化至2025年的46.62%。拆开来看,问题更彻底。
2025年全年,广誉远营收13.69亿元,同比增长12.11%,创历史新高;归母净利润6304万元,同比下降15.32%,连续第二年下滑,主要系子公司西藏广誉远补缴所得税及滞纳金2967万元。扣非净利润6073.74万元,同比下降11.55%。经营现金流净额1.98亿元,同比增长76.07%。

2026年上半年,营收8.24亿元,同比增长5.78%;归母净利润8465.73万元,同比增长10.15%;扣非净利润7134.54万元,同比增长4.92%。二季度单季营收仅3.36亿元,同比下降7.19%;扣非净利润480.55万元。经营现金流净额2.82亿元,同比增长14.55%。
公司每卖出一块钱的药,要花将近五毛钱去“推”。推出来的营收增长,并未转化为利润增长。即便在高强度销售投入下,毛利率仍在持续下滑——近三期半年报,销售毛利率分别为75.09%、68.18%、66.80%,两年下降超过8个百分点。
高销售费用率、低利润转化率、持续下滑的毛利率。财迅通认为,广誉远在品牌转化上的投入,不是“低效”,而是“无效”——投入的资源没有形成有效的消费者认知积累,也没有形成可持续的定价能力。投资者在互动平台上的质问一针见血:“几款老产品,传承几百年,却在国内知名度不高,市场热度不够,你们认为是哪里的问题?”
销售驱动的路径依赖
广誉远高销售费用率的背后,是一个更深层的矛盾:它一直在用“销售驱动”的逻辑运营一个“品牌驱动”的资产。
销售驱动的逻辑在于:以费用投入铺设渠道,通过向渠道压货,最终实现营收产出。这套逻辑在快消品行业或许有效,但对于拥有国家秘密技术的中药品牌来说,代价巨大。渠道压货带来的营收增长并不反映真实终端动销。
据财迅通观察,广誉远“最核心的主营业务医药工业增速几乎停滞不前,增速仅为1.92%,而营业成本同比增长12.85%,导致毛利率下降3个百分点”。营收的“账面增长”主要依靠费用驱动的渠道铺货,而非消费者主动购买。
这种模式消耗的是品牌资产本身。当一个拥有485年历史、国家秘密技术的品牌,需要靠高强度销售推力才能动销时,它传递的信号是:这个品牌的产品没有足够的消费者拉力。市场普遍质疑管理层操盘能力,指出“销售体系换帅频繁、策略摇摆,终端覆盖、连锁药店渗透率、大单品放量均低于同业”。
更根本的问题在于核心产品的品类认知障碍。同类竞品补肾丸,从品名就能起到天然广告作用,反观龟龄集,很多老百姓分不清是玩具、衣物还是家具。产品药效过硬,去年增速低迷问题不在药效,核心短板是宣传缺位。龟龄集和定坤丹属于滋补调理型药品,需按疗程服用,效果显现慢,自传播能力和口碑积累速度更慢。
广誉远拥有的是“原料级”的品牌资产,但它缺乏将这种原料加工成消费者可感知的“成品品牌”的能力。片仔癀的“清热解毒”具有即时感知,云南白药的“止血”具有场景绑定,龟龄集的“补肾养生”则是一个需要长期教育、见效缓慢的概念。
广誉远在品牌传播上的投入,本质上是在做“品类教育”,而非“品牌转化”——投入巨大、周期极长、回报不确定。
体制的拧巴
广誉远是山西省国资控股的唯一中药上市公司。这一身份赋予它资源和背书,也带来了深层的结构性矛盾。
广誉远的‘转型期’确实过长,从2021年国资入主至今已超5年,仍在‘清理历史、战略转型、长期主义’的话术循环里,核心问题就是国资体制僵化+市场化能力不足,且历史包袱清理与战略落地严重错配。5年转型,前3年是‘财务救命、清理历史’,后2年是‘体制困局、能力缺位’,不是转型期长,是根本没进入真正的市场化转型,还在国资合规与保守的惯性里打转。
国资考核体系通常侧重于营收规模、利润总额、资产保值增值等财务指标。这套体系用于管理需要长期品牌投入、消费者教育、渠道深耕的中药老字号时,出现了明显错配。
品牌资产的积累和修复是系统工程,要求企业在品牌沟通、消费者教育、渠道建设、投资者关系等多个维度持续投入。这些投入在短期财务指标上往往体现为“成本”而非“收益”。广誉远2025年营收创新高但净利润连续两年下滑,正是这种错配的直接体现——营收增长需要费用驱动,费用投入侵蚀利润,利润下滑又触发国资考核压力,压力之下管理层倾向于收缩费用、控制风险,收缩费用又导致品牌转化进一步失速,形成了恶性循环。
广誉远还面临与东盛集团之间业绩补偿纠纷的二审悬而未决。一审判决支持了公司大部分诉求,双方均已提起上诉,陕西省高级人民法院已受理二审,涉案金额合计933,591,035.11元及相应利息。一审判决主要内容包括西安东盛需向广誉远交付314.40万股公司股份由其回购注销,若股份不足则按25.43元/股支付现金补偿,同时支付现金补偿款8.54亿元。广誉远上诉的核心诉求是撤销一审判决第四项,改判西安东盛支付利息(暂计至2026年5月13日为5566.15万元)。因二审尚未开庭,判决结果尚存在不确定性。对于一家上半年归母净利润仅8466万元的公司而言,潜在冲击显而易见。
一个对比:达仁堂的启示
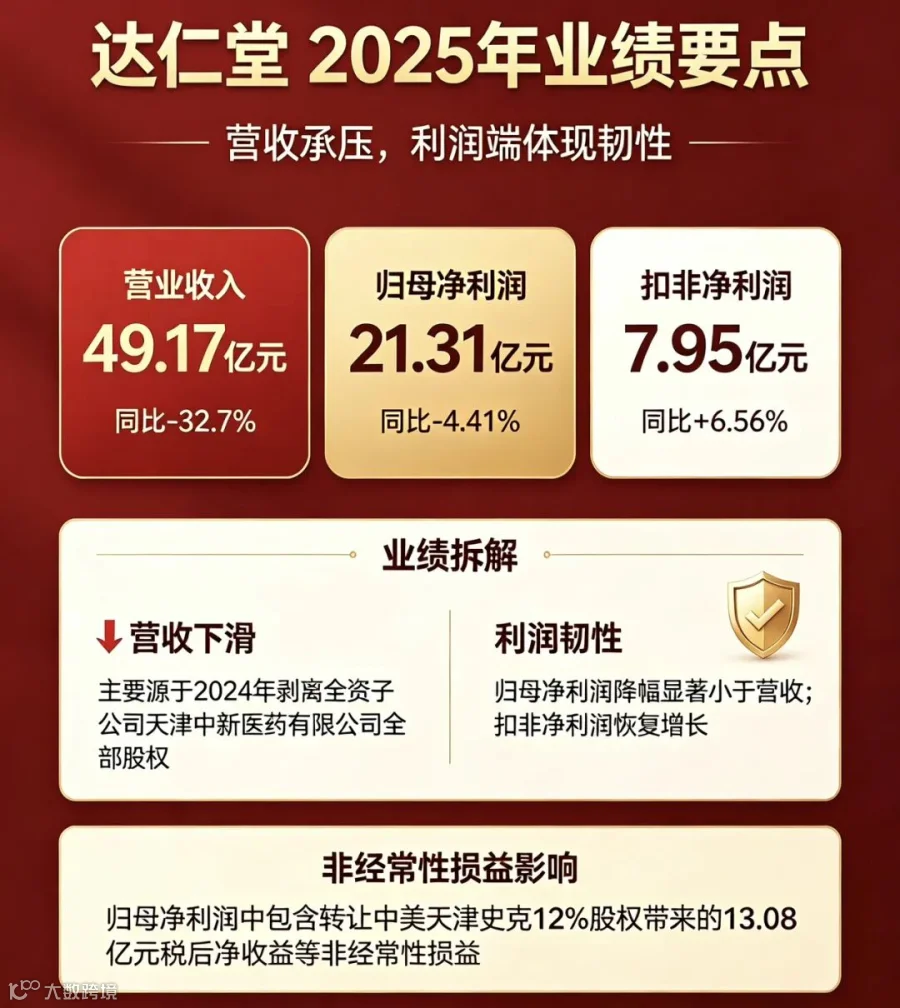
在中药老字号阵营中,达仁堂提供了一个极具参照价值的案例。2025年,达仁堂营收49.17亿元,同比下降32.7%,主要系2024年完成对全资子公司天津中新医药有限公司全部股权的剥离。归母净利润21.31亿元,同比下降4.41%;扣非净利润7.95亿元,同比增长6.56%。归母净利润中包含转让中美天津史克12%股权取得的税后净收益13.08亿元等非经常性损益。达仁堂于2024年和2025年分两次转让天津史克股权,2024年转让13%,2025年转让12%,合计25%,交易总价33.82亿元。工业端收入同比增长8.64%,推动整体毛利率从2023年的44.01%大幅跃升至2025年的74.02%,加权平均净资产收益率25.57%。
达仁堂做对了一件广誉远至今未能做到的事:聚焦。剥离低毛利业务、集中资源于核心中药主业、以品牌价值驱动而非销售驱动。达仁堂2025年前三季度分红18.87亿元,年度分红每10股派23.4元,合计18.02亿元。年度分红占2025年归母净利润的比例为84.56%,这一比例更接近其日常状态下的分红能力;前三季度分红18.87亿元的资金来源主要为2024年转让天津史克13%股权取得的收益,与2025年经营利润无关。全年合计分红约36.89亿元。
对比之下,广誉远的战略一直在“既要、又要、还要”之间摇摆。财迅通观察到,公司内部在讨论“是古法炮制还是创新?是药还是酒?”的问题,最终的选择是“既要,又要,还要创新”。这种战略上的不聚焦,直接导致了资源配置的分散和品牌认知的模糊。广誉远同时运营传统中药、精品中药和养生酒三大板块,推出面向年轻群体的养生酒产品“轻养小炮”系列小酒,试图覆盖从传统到年轻、从药品到消费品的全谱系市场——结果是在每一个细分市场都缺乏足够的穿透力。
困局的本质
广誉远的困局,是一个“经营问题”,更是一个“体制与战略问题”。
核心矛盾不在于某一年营收下滑了几个百分点,也不在于某个季度的利润不达预期,而在于稀缺品牌资产被一套无法激活它的管理与战略框架所困:国资考核短期化与品牌长周期、战略不聚焦与认知模糊、销售路径依赖与品牌资产属性之间存在根本错配。这才是“抱着金饭碗要饭”的深层原因。
当一家拥有485年积累的企业被投资者质问“到底还有没有能力做好公司”时,这已经不仅仅是一个经营问题,而是一个关于制度设计、战略选择和企业治理的根本性命题。修复它,需要的不是更多的“提质增效”方案,而是一次真正意义上的战略聚焦和管理框架的重构,485年的品牌积累等不起试错期。
【免责声明】:以上内容不构成投资建议,不代表刊登平台之观点,市场有风险,投资需谨慎,请独立判断和决策。如因使用本报告(文章)而采取的行动,财迅通均不承担相关责任。
核心团队由一帮跨学科、有复合能力的成员构成,在产业数字化、科技金融、财经媒体三大领域拥有平均8年以上的积累,曾参与开发过百万级用户的内容创作和数字化报告系统,洞悉资本信号传导机制,熟知监管语境与投资者认知规律。成员经过5年的实战磨合,形成独特的“数据洞察-价值编码-精准触达”协作范式,曾服务300+上市企业及行业组织。