

一、本周速览
整体态势:本周微量市场维持高位坚挺,锌盐,锰盐,硫酸亚铁及稀释剂类产品成本托底加之需求逐步回暖,价格维持高位坚挺;硫酸铜小幅上涨100元/吨。
下周关注:宏观层面美联储FOMC议息会议;产业层面,重点关注锌价走势向下游产品传导的成本压力,以及铜关税政策后续演变对有色板块情绪的影响。
二、核心数据一览表
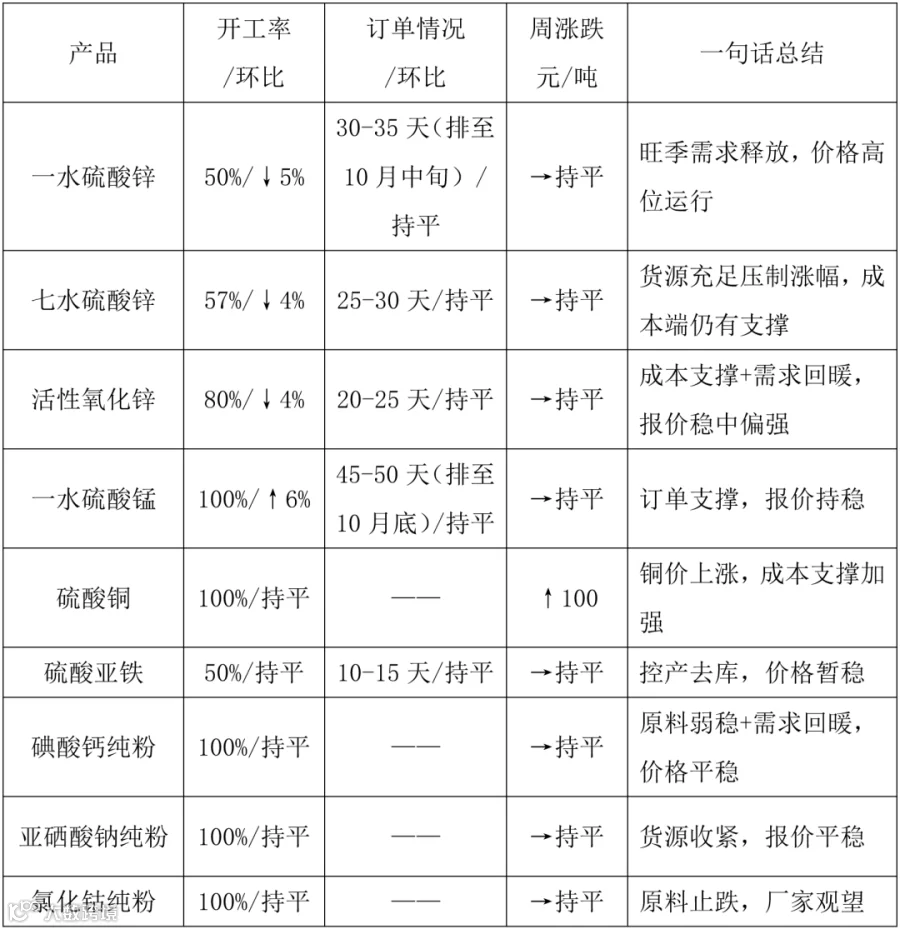
(上表仅概括各产品基本信息,详细信息请见第六部分)
三、操作策略表

四、宏观信息与风险提示
(一)本周宏观事件回顾
1.地缘方面,美伊冲突升级,能源价格飙升,推升通胀黏性,强化美联储紧缩预期,美元走强对有色金属形成压制。
2.国内方面,中国8月CPI同比上涨0.8%,PPI同比上涨3.8%,对有色金属价格形成宏观层面的支撑。
3.海外方面,美国8月PPI同比增长5.4%,核心CPI月率0.3%高于预期。截至9月11日CPI数据公布后,市场预计下周美联储加息概率约为90%,利空金属价格。
(二)下周风险提示
1.9月17日凌晨(北京时间),美联储公布9月利率决议。市场定价与多数经济学家预期分歧巨大,决议结果将直接决定有色金属铜锌价格走势。
2.铜关税政策后续演变同样需要紧盯。若白宫正式宣布不加税,有色板块情绪可能修复,锌价或获得额外支撑。
五、金属网价对比图
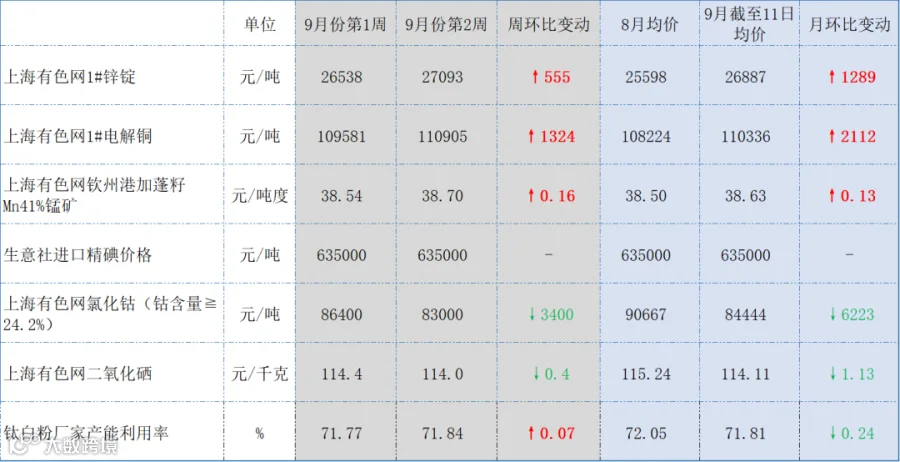
注:9月份第2周指9月7日至9月11日;9月份第1周指8月31日至9月4日
六、各品种详细分析
进入九月,锌网价继续维持上涨态势,本周锌均价环比上涨555元/吨。一水锌、七水锌、活性锌等锌盐产品成本支撑加强,高位的原料成本为锌盐价格形成托底。
预计下周,在基本面锌精矿加工费低位、消费端复苏带动下,锌价底部有支撑;但宏观方面美联储加息概率升高至90%,加之市场资金支撑弱化,若美联储如市场预期加息,锌价预计回落至26500元/吨附近;若意外按兵不动,锌价可能维持高位震荡。
(一)一水硫酸锌:成本托底+需求复苏,但开工下滑需关注
订单与开工:30-35天(持平),开工率50%(↓5%),产能利用率49%(↓5%)。
核心逻辑:消费旺季来临,下游需求逐步回暖,加之锌网价高位支撑,本周价格高位坚挺。但开工率环比下降5%,反映部分厂家在成本高压下主动控产,供应端收缩对价格形成额外支撑。
需求方面:内需提升:饲料行业受益于旺季临近及畜禽采食量增加,需求稳步提升;化肥领域,复合肥随着秋季用肥旺季来临,需求有所提振,特种肥采购周期已开启。
出口回暖:南美航线海运费本周高位回落(环比下降8%-20%不等),同时随着国外终端需求逐步释放,出口订单呈现逐步增量局面。
原料影响:硫酸各地区价格分化,华北、山东地区报1400-1600元/吨(持平),广西报1730-1950元/吨(持平),湖南报1300-1500元/吨(↓100)。次氧化锌高富含货源依旧紧缺,成交系数维持高位。
操作建议:结合自身库存,及时锁单。
(二)七水硫酸锌:成本形成价格托底,但涨价仍有限制
订单与开工:25-30天(持平),开工率57%(↓4%),产能利用率39%(↓5%)。
核心逻辑:锌价高位形成成本托底,但市场货源充足、库存分散,个别厂家存在低价去库可能,涨价空间受限。
需求方面:化纤行业正常生产,需求稳定;选矿行业暂无改观;出口方面随着国外终端需求逐步释放,出口订单呈现逐步增量局面。
操作建议:市场可流通货源充足,5-6家企业面临高库存风险,价格缺乏上行动力,建议按需采购为主,不必追涨补库。
(三)活性氧化锌:需求回暖+成本支撑,饲料行业备货情绪浓厚
订单与开工:20-25天(持平),开工率80%(↓4%),产能利用率39%(↓5%)。
核心逻辑:锌网价高位形成成本支撑,叠加金九旺季下游需求回暖,本周报价高位坚挺。但饲料行业补库力度偏弱,需求端对价格的推动有限。
需求方面:橡胶行业下游轮胎及制品厂家随着消费旺季来临,厂家开工率有1-3%小幅提升,客户需求逐步释放。
脱硫行业,石油及焦化厂家脱硫剂更换需求预计在国庆期间集中释放,脱硫剂厂家提前生产备货,释放采购需求。
饲料行业,集团厂家维持年度出栏计划按需采购,部分中小养殖场看涨后期生猪价格,补栏积极性有所提升。
操作建议:需求回暖叠加成本支撑,价格有继续上涨可能,建议结合自身库存适时锁单。

(四)一水硫酸锰:订单支撑,厂家报价坚挺
订单与开工:45-50天(持平),开工率100%(↑6%),产能利用率65%(↑1%)。
核心逻辑:厂家订单排至十月底,在订单支撑下,厂家报价坚挺。
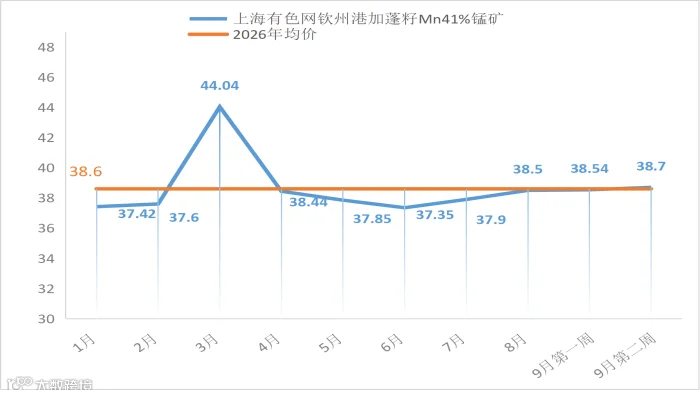
原料方面:主产区广西硫酸出厂报1730-1950元/吨(持平),湖南硫酸出厂报1300-1500元/吨(↓100),锰矿价格高位持稳,原料成本整体维持坚挺。
需求方面:国内方面,饲料需求有所回暖,化肥复合肥产能释放叠加特种肥启动采购带来增量;出口方面,部分国外厂家虽有复工,但厂家订单已经排至10月下旬,对现货价格形成支撑。
操作建议:厂家订单充足排单发货,建议结合自身库存及时锁单。
(五)硫酸铜:铜价上涨提振,但宏观压制渐显
订单与开工:开工率100%(持平),产能利用率42%(持平)。
核心逻辑:受宏观情绪提振,本周铜均价上涨1324元,成本支撑加强,本周上涨100元/吨。
铜价影响:本周铜价回升受宏观与基本面双重驱动。宏观层面,美国财政部于周四买入60亿美元长期债券,市场对美债信用风险的担忧增加,导致美元指数走弱,利好铜价;基本面方面金九银十消费旺季临近,铜库存较上周减少0.14万吨至8.75万吨,处于近三个月低位。宏观及基本面带动周均价涨至110905元/吨。
预判下周铜价在108000-109000元/吨区间,宏观方面美国8月PPI同比上涨5.4%超出预期,叠加欧洲央行加息25个基点,市场对美联储9月加息的押注升至90%,美元走强进一步压制铜价,预计下周铜网价将有所回落。
操作建议:硫酸铜受自身供需格局约束,跟随铜价下行的幅度有限。建议结合生产节奏灵活择机采购,避免高位采购。

(六)硫酸亚铁:成本支撑+供需弱平衡,但控产去库仍在持续
订单与开工:开工率50%(持平),产能利用率13%(↓7%)。
核心逻辑:在主流厂家控产运行背景下,库存压力逐步减弱。加之需求端逐步复苏,硫酸亚铁进入短期供需弱平衡阶段。但产能利用率仅13%,控产力度较大,供应端收缩对价格形成支撑,同时也反映需求端尚未完全恢复。
需求方面:随着终端消费旺季来临(与集团饲料厂家沟通预计饲料产量有10%幅度涨幅),带动硫酸亚铁需求有所提升。
操作建议:在厂家控产去库背景下,供需逐步恢复弱平衡局面,按需采购即可。
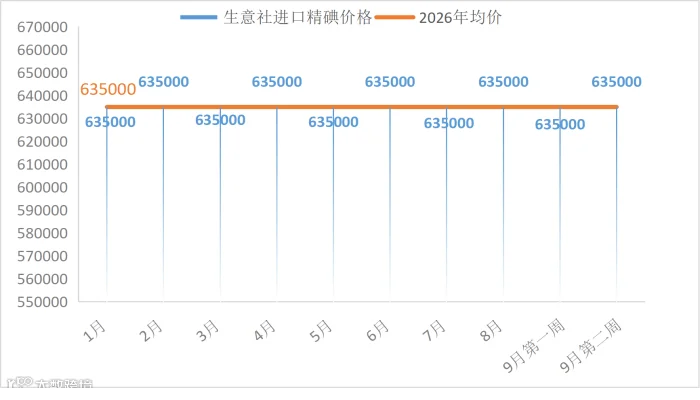
(七)碘酸钙:原料价格止降,厂家报价持稳
订单与开工:开工率100%,产能利用率51%。
核心逻辑:进口碘价格本周实际持稳,成本端支撑仍存,带动碘酸钙报价持稳。
操作建议:进口碘价格维持弱稳,建议刚需采购即可。
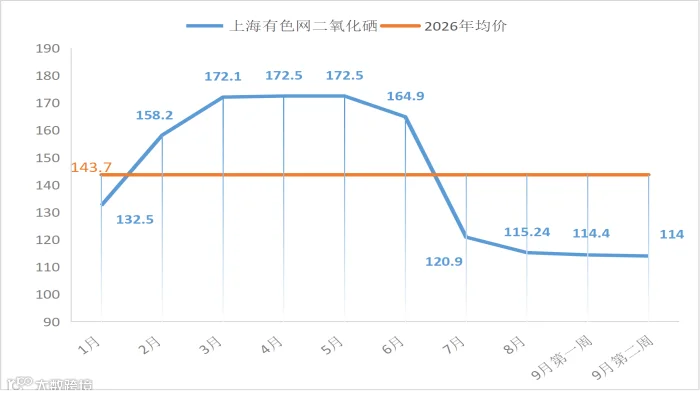
(八)亚硒酸钠:原料持稳成本支撑显现,价格持稳
订单与开工:开工率100%,产能利用率24%,环比持平。
核心逻辑:市场粗硒货源收紧,原料价格持稳形成成本支撑,本周报价平稳。
操作建议:供需维持弱稳,建议刚需采购即可。
(九)氯化钴:原料价格持稳,厂家报价止跌观望
订单与开工:开工率100%,产能利用率44%。
核心逻辑:本周实际原料价格持稳,成本有所支撑,厂家报价止跌观望。
操作建议:供需维持弱稳,建议刚需采购即可。

以上内容仅供参考,不构成任何采购或投资建议
如对数据有异议或进一步交流行情信息,请联系周经理:15933617080