

"一级很火热,二级很冷清,三级???,商业航天不赚钱"几乎是这两年最流行的行业印象。但把整条产业链拆开看——亏的其实只是中游整机,赚钱的早已出现在上下游的配套与服务里。商业航天的利润,究竟是怎么在产业链上分布的?为什么资本和现金流会"逆向而行"?
商业航天行业的本质,赚的是国家国防军工安全、航天硬科技投入、第六代通信大基建、地方政府押注未来产业的钱,星网和垣信的订单是最大的客户,海外市场受到国家政治阵营的影响不好出海,规模一直做不起来且客户受限在东南亚和非拉等地区,星座组网的扩量和发射频次的提升,在现在来看还是故事叙事为主,真实落地和商业化还需要很长时间验证。


先把结论钉死:赚钱的"位置"变了
一个经常被忽略的事实是:不是全行业不赚钱,而是中游火箭/卫星整机普遍巨额亏损,上游元器件和下游数据应用已经有人稳稳盈利。
把这个判断翻译成一张"位置图":商业航天今天不是一个统一的行业,而是一条被利润重新切割的价值链。站在链中间造火箭、造卫星的人,正在替整条链的"未来"垫钱;站在两端卖铲子、卖数据的人,正在把"现在"的现金流落袋。
所以问题不该是"商业航天赚不赚钱",而该是:钱在产业链的哪一段,又以什么条件流出来?

用"微笑曲线"重新理解:利润在两端,亏损在中间
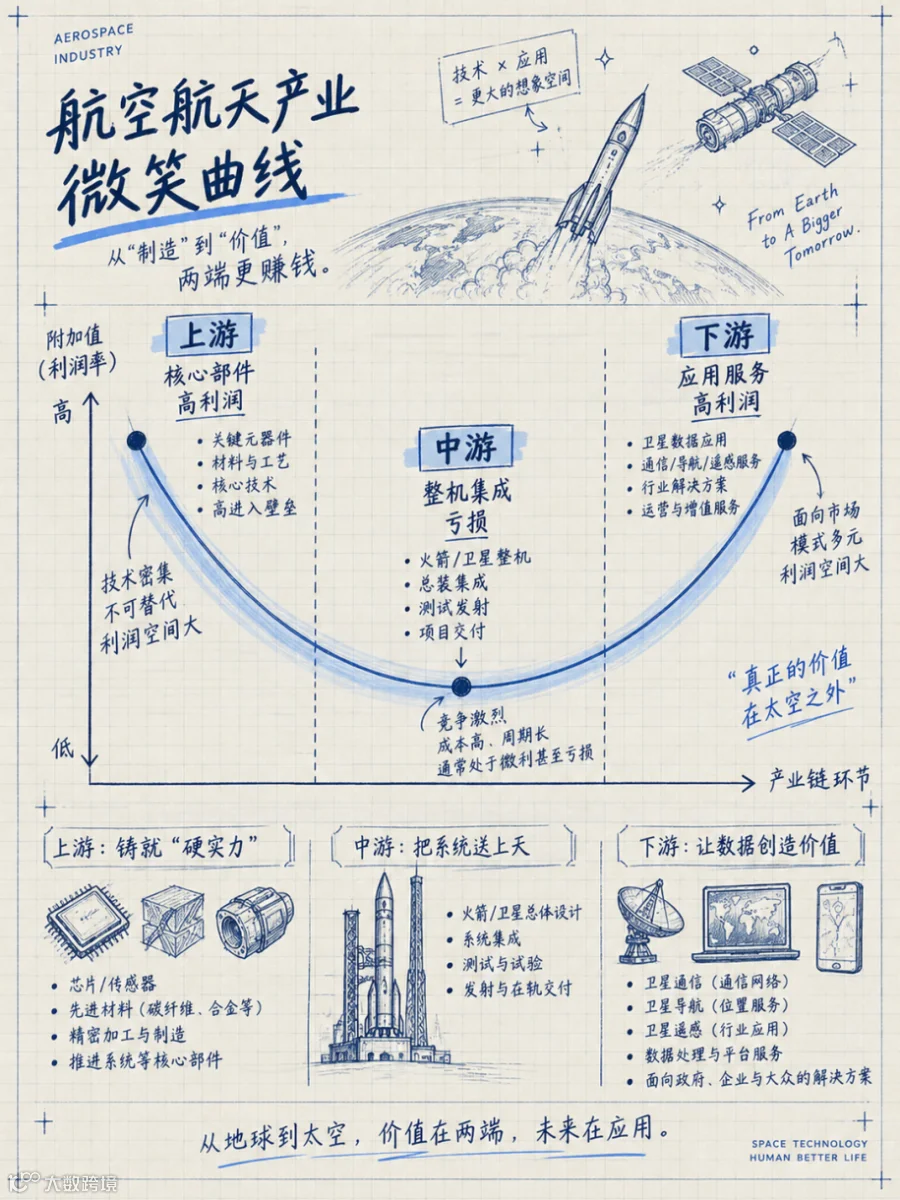
制造业经典的"微笑曲线"在商业航天上几乎严丝合缝:
左端(上游·研发与核心部件):芯片、射频、太阳翼、特种材料、连接器。这是"卖铲子"的生意,不管谁的火箭上天,都得先买它们。轻资产、高毛利、订单分散,不押注单一星座,确定性最强。
谷底(中游·整机集成):火箭整机、卫星整机制造。重资产、前置投入、收入后置,恰好落在微笑曲线的最低点。
右端(下游·应用与服务):地面站、测运控、遥感解译、行业解决方案。轻资产、买多家原始数据再加工成产品,可以立刻产生现金流。
微笑曲线的本质是:利润来自"不可替代性"和"资产轻重",而不是"离太空远近"。越靠近"造大家伙",越不赚钱;越靠近"卖关键件"和"卖服务",越赚钱。但是,现在看服务层面,通信导航遥感,除了导航赚点钱,通信现在还在建设期,遥感目前占比最低,上市公司星图等近期财报业绩表现也是一波三折。
商业航天行业的本质,赚的是国家国防军工安全、航天硬科技投入、第六代通信大基建、地方政府押注未来产业的钱,星网和垣信的订单是最大的客户,海外市场受到国家政治阵营的影响不好出海,规模一直做不起来且客户受限在东南亚和非拉等地区,星座组网的扩量和发射频次的提升,在现在来看还是故事叙事为主,真实落地和商业化还需要很长时间验证。

中游为什么"必然"亏损:三个结构性原因
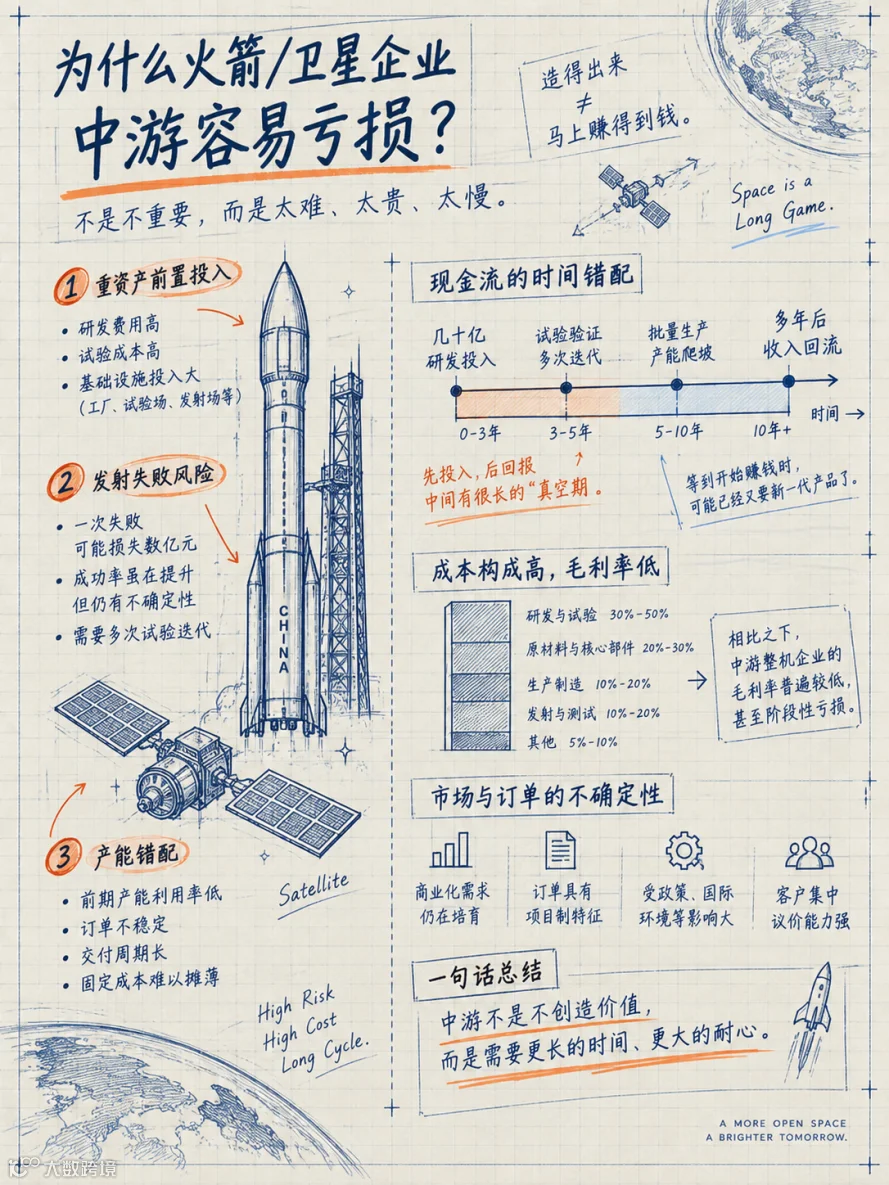
中游不是"暂时没跑通",而是处在一种结构性赤字里。三个原因叠在一起:
重资产前置,收入后置。 一枚火箭从研制、试车到发射,要砸几十亿、等好几年才有收入;一颗卫星从平台、载荷到组网,同样前置烧钱。现金流的时间错配,本身就是亏。
行业处在"基础设施期",不是"运营收获期"。 低轨星座本质是"天上的通信基建",相当于早年铺光纤、建基站。建网阶段只投入不产出,等星座铺到规模,订阅和数据服务才反哺。SpaceX 的猎鹰9号能跑通,靠的是回收复用摊薄硬件 + 星链内部大单消化运力——这是两个"外部条件"叠加,国内目前都不完全具备。
产能错配与价格战。 卫星产能拉起来了,发射工位和窗口有限,造出来发不上去;遥感卫星扎堆,互相压价,硬件利润极薄。真正值钱的"数据订阅"落地慢、客户教育周期长。
一句话:中游亏,不是经营不善,而是它正在为整个行业的未来付账。

上下游为什么"现在"就能赚钱:轻资产 + 确定性

把"卖铲子"和"卖服务"拆开看:
上游卖铲子:星载T/R芯片、航天特种材料、连接器。客户是"所有火箭卫星公司",需求分散、不赌单一星座成败。这是产业链里最稳的现金牛。不过,现在二级市场上的表现也不好,这个板块虽然真赚钱,但是目前占比太小了。
下游卖服务:地面站、卫星数据处理、遥感解译、北斗+遥感融合。不拥有卫星资产,买多家原始数据加工成行业产品卖给政企。轻资产、快回款,是北京"北星"集群最擅长的方向(航天驭星、中科星图、星图测控、华测导航已盈利)。
它们的共性:不赌"天上硬件"的成败,只赚"确定性需求"的钱。这正是微笑曲线两端的逻辑。

回到"南箭北星":北京的区域产业辩证法
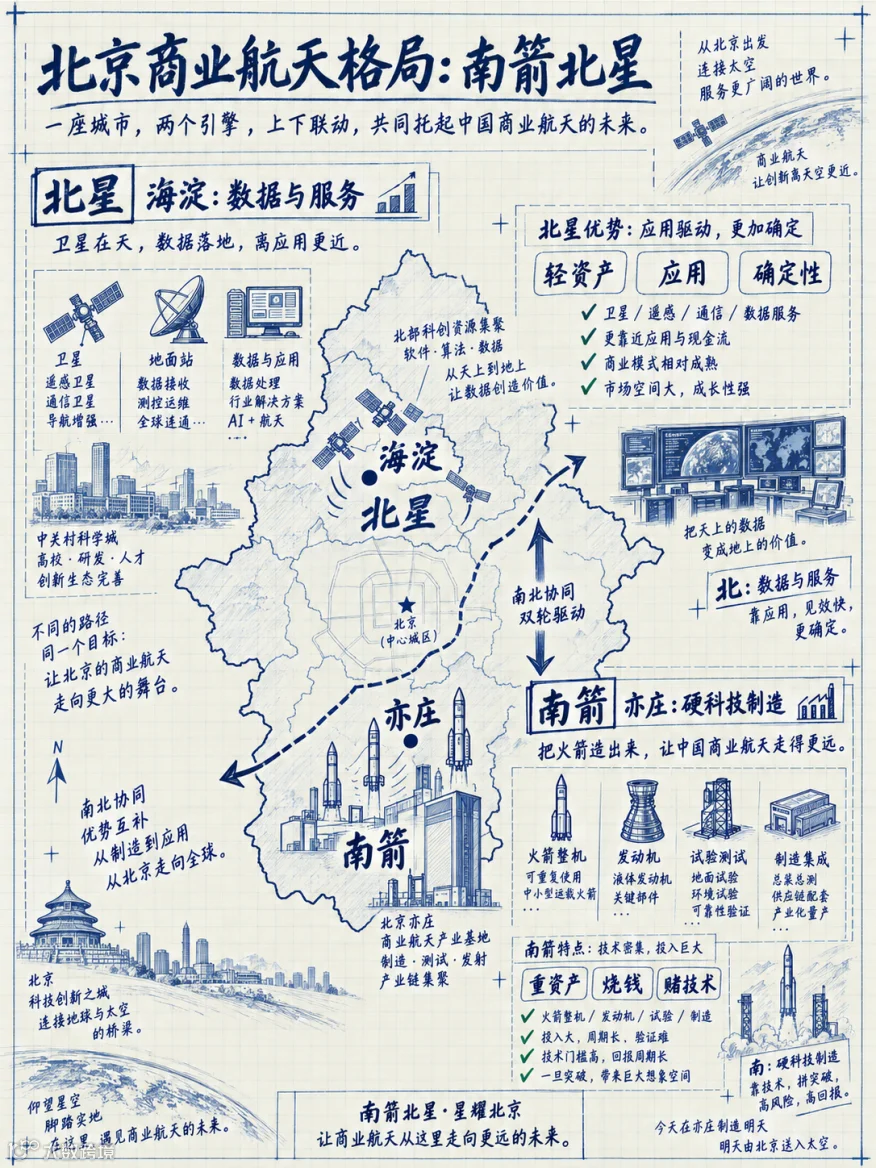
北京这套"南箭北星"的布局,本身就是一套产业辩证法:
南箭(亦庄火箭):典型重资产烧钱赛道。民营火箭短期难盈利,价值在发射能力、资质、可复用技术的打磨。盈利窗口 = 复用成熟 + 稳定大批量订单。
北星(海淀卫星):有分层赚钱的可能。做整星、自建大星座同样烧钱;但载荷元器件、测运控软件、卫星 AI 解译、行业应用,确定性高、变现快——这是北京人才、软件、行业客户资源最强的地方。
所以"南箭北星"不只是地理分工,更是风险与确定性的分工:南边赌技术突破的远期,北边吃应用落地的当下。

最深的矛盾:资本向上,变现向下

整篇文章可以收敛成一个悖论:
国内商业航天最大的矛盾——资本持续往"天上硬件"投,但变现能力最强的"地上应用"市场,挖掘严重不足。
资本追逐的是"造火箭上天"的宏大叙事,现金流却藏在"地上的软件、元器件、行业应用"里。两者逆向而行。谁先调头去挖"地上"的金矿,谁就先拿到正向现金流。

给观察者的一个判断框架
以后再看任何一家"商业航天公司",别先问"赚不赚钱",先问三个问题:
它在价值链的哪一段?(上游 / 中游 / 下游)
它的资产是重是轻?(重资产整机 vs 轻资产服务)
它的现金流来自"未来"还是"现在"?(组网故事 vs 订阅 / 服务)
三问一过,一家公司是"在烧钱赌未来"还是"在收钱做现在",一目了然。
商业航天不是"不赚钱",是赚钱的逻辑,从"造"转移到了"配"与"用"。看懂这条价值链,你就看懂了整个行业。
你还想看什么内容?评论区告诉我!