

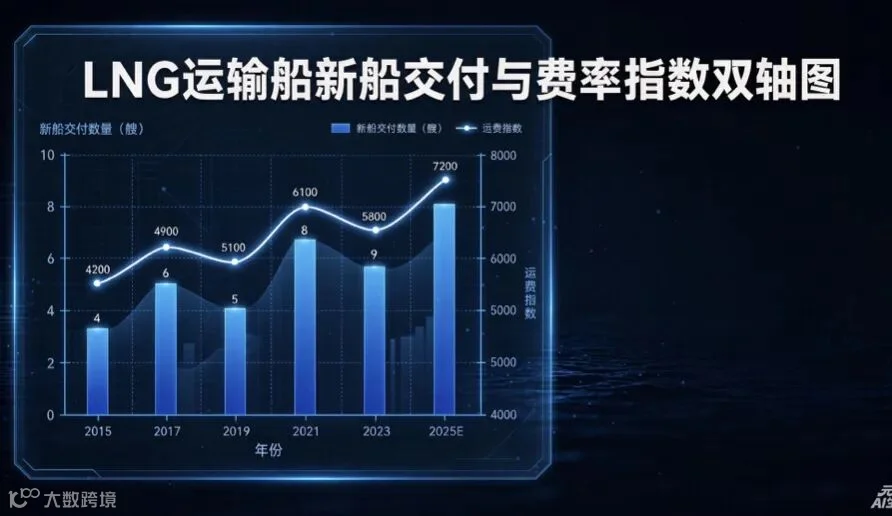
▲ 图:LNG运输船新船交付与费率指数双轴图
LNG运输船新船交付与费率指数双轴图
运力供给与费率的负相关
【导语】LNG 运输船市场正处于新船集中交付期,运力供给的快速释放正在压制即期费率。一张‘新船交付量—费率指数’双轴图,清晰揭示了供需错配的方向与节奏。
一、运力供给的爬坡曲线
2024—2026 年全球 LNG 运输船订单簿处于高位,年均新船交付量较上一周期增长明显,主要由卡塔尔 North Field 扩产与美国新增出口项目带动的配套订单支撑。
新船多为 17.4 万立方米的大型薄膜舱( membranes)船,单位运力效率提升,进一步放大了有效运力供给。
交付节奏并不均匀,2026 年前后形成交付高峰,与部分液化项目投产时点错位,短期运力相对宽松。
二)费率承压的传导链条
即期费率指数(如 Spark、Clarksons 口径)在新船集中交付后承压回落,部分航线即期日租金一度跌至盈亏平衡附近,船东收益明显分化。
高运价时期的长期租约(DFDE 船)仍在提供现金流缓冲,但新签租约的租金水平已随费率中枢下移而走弱。
FSRU 与浮式储气对运力的分流,在一定程度上消化了部分新增供给,但难以完全对冲交付高峰。
三)周期底部的判断
判断 2026—2027 年将是本轮运费周期的阶段性底部,费率中枢下移但下行空间有限,长期租约锁定的船队占比决定船东抗风险能力。
2028 年后随着新一波液化项目(如北美、卡塔尔后续阶段)集中投产,吨海里需求回升,费率有望重新进入上行通道。
对进口商而言,运费周期回落是签订长期租船合约、锁定低租金的窗口期,可借此优化到岸成本的航运环节。