


两个市场,两套价格
本期主线 · 两个价格
本周 SVTR AI 创投活跃指数 报 164.5,较上期涨 6.7%,创上线以来新高,比 2025 年中位水平高 64.5%。 四个分项里融资活跃度涨 19.2% 领先,资本流入度涨 7.7%,机构参与度与市场扩散度分别回落 1.0% 与 1.9%。27 个细分赛道中,运输物流(+19.7%)、开发者工具(+14.7%)、垂直行业(+13.6%)领涨,国防安全以 241.2 位居绝对值首位;优化与评估(−17.0%)、算法(−12.6%)、数据(−10.0%)回落。
指数创新高的同一周,本周最贵的一笔并购没有成交:Anthropic 对 Decart 约 60 亿美元的收购在尽职调查之后终止。而 AI 编程公司 Cognition 以 480 亿美元估值拿到 20 亿美元,距上一轮 260 亿只隔四个月。同一批资产,融资市场给一个价,并购市场给另一个价,本周这两个价格明显分了岔。
本周 SVTR 官网首页新增“最近动态”、svtr.cn 补齐文章与活动内容页。2027年春季AI创投营正式开启招募。

本周信号榜前十:初创公司、投资机构、创投人物三榜,Cognition、Y Combinator、Scott Wu 分列榜首
完整榜单见 AI 创投日报。
一、本周机会
1. 融资并购
Salesforce 与 Listen Labs 就约 20 亿美元的收购展开洽谈;
Grab 拟以逾 20 亿美元收购 Atome Financial 多数股权;
开发者工具,做架构智能、帮开发者理解和管理复杂软件系统,Pre-Seed 募 110 万美元;
可控核聚变,氘氚路线,团队具海外研究背景;
智能硬件,面向家庭情绪陪伴与健康管理,首款 AI 玩具已量产,A 轮募数千万元;
企业服务,做 AI 平台上的品牌可见性优化,募 5000 万至 6000 万元;
芯片设计服务,模拟信号链全栈平台、持 120 余项自有专利,募 2 亿元。
microLED 光互连公司在募天使轮的同时寻找 CTO 或工程副总裁级技术合伙人。
2. 客户合作
旧金山湾区两处正在运营的实体门店开放自动化试点,一家奶茶店希望引入机械臂完成饮品制备,一家自助洗衣店希望试点衣物折叠或分拣,提交方是具备自动化与零售运营经验的运营团队,正在寻找可落地的方案供应商。
更多项目详情请参考精选项目库。有意对接的团队与机构欢迎联系我们。
二、本周研判
本周的分歧不在资金多少,而在用哪把尺子定价:融资市场买增长曲线,并购市场买可核实的资产。 Cognition 的估值四个月翻倍,收入同期也接近翻倍,这一轮定价有业务支撑;而 Anthropic 在尽调之后放弃 60 亿美元的交易,说明同一家公司按并购的尺子量出来是另一个数。真正的信息量不在金额,而在于它是一家自身估值极高的公司,在花钱买别人时选择了退出。
并购栏的数字要当心,本周五笔里三笔未成或仍在谈。 进入正式交易阶段的只有两笔:Bending Spoons 与 Miro 签署收购协议(企业价值 13.55 亿美元),Analog Devices 与 Alif Semiconductor 签署 13.5 亿美元现金收购协议,两笔均已签约、尚待交割。相比融资端不断刷新的高估值,并购端的买方明显更克制。
募资端同期有 5 只基金关账,合计约 15.4 亿美元,是本周三条资金线里最稳的一条。 规模最大的 Volition Capital Fund VI 以 9.5 亿美元在硬上限超额关账;五只里有两只是首期基金,说明没有历史业绩的新 GP 本周仍拿得到承诺出资。
赛道指数上,钱正在从“说法”流向“实物”。 跌幅前三是优化与评估、算法、数据,均为模型与工具层;涨幅前三是运输物流、开发者工具、垂直行业,国防安全以 241.2 领先全部 27 个赛道。本周前五大融资中有两笔投向国防与太空硬件。
出钱的人也在换,本周两笔大额由产业方而非财务投资人主导。 Ayar Labs 的 1.5 亿美元由 AMD、Intel、NVIDIA、MediaTek、Alchip、Wiwynn 六家共同参与,几乎覆盖光互连的全部下游客户;Payward 的 1 亿美元战略投资由 Nasdaq Ventures 领投。
延伸阅读
· 基金过去赚了多少,已经不决定它这次能募多少(Signal):LP 不再把历史回报当作出资依据。本周 5 只基金关账、其中两只是首期基金,正是这篇文章的现实注脚。
· AI4S 的估值,在结果出来之前就开始分层(Thesis):科学智能赛道在验证结果出现之前,估值已经按团队与平台能力分出了层级。
· AI 替你打电话订到了位子,难的是让它替你把钱付掉(Recap):本周 AI 创投会实录,Agent 完成消费闭环的真正卡点在支付环节。
三、市场信号
1. 初创公司
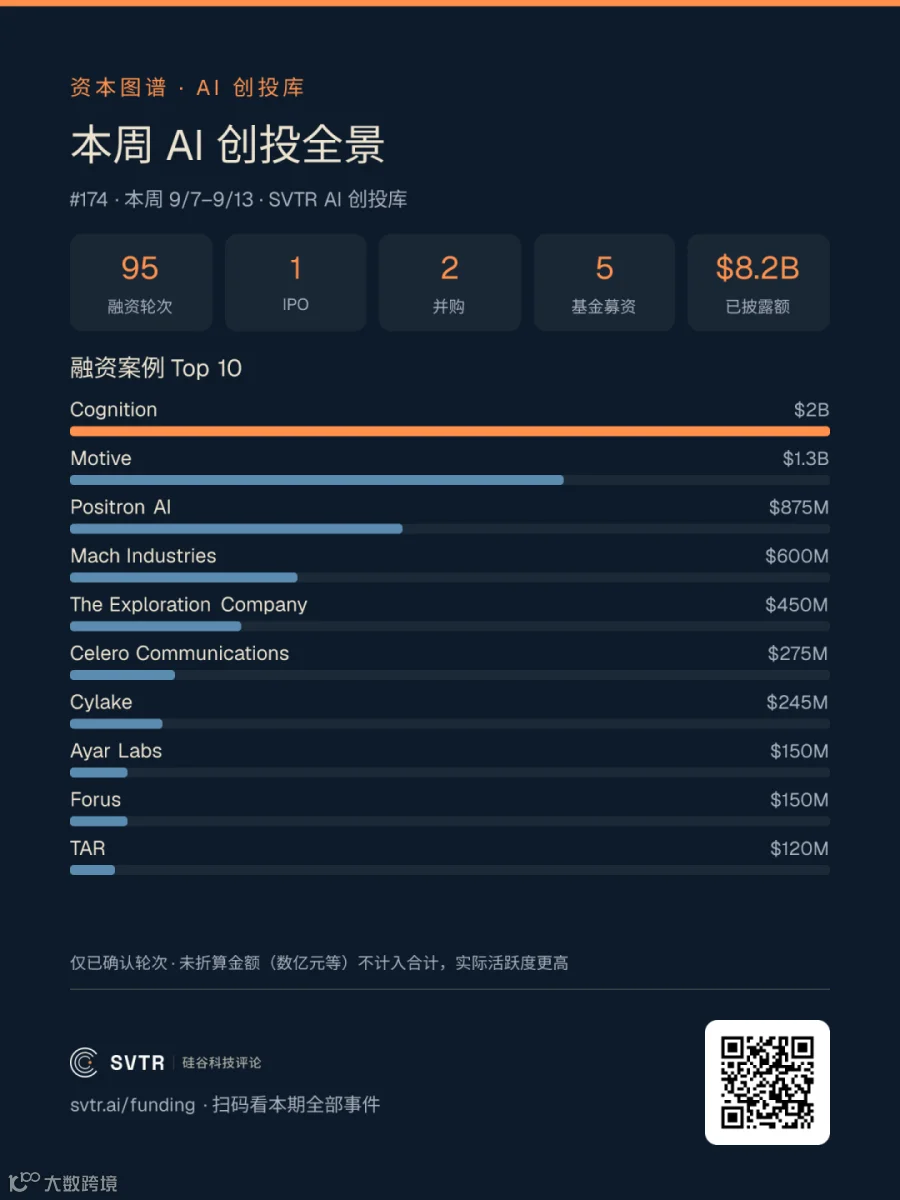
本周 AI 创投全景:95 起融资轮次、1 起 IPO、2 笔并购、5 只基金募资,已披露 82 亿美元,Cognition 以 20 亿美元居首
本周追踪到 95 起已确认融资轮次,已披露金额约 82 亿美元,早期轮次占比过半,金额却集中在少数几笔后期轮。国防与太空进入前五是本周的新变化:Mach Industries 6 亿美元与 The Exploration Company 4.5 亿美元合计 10.5 亿,均投向硬件交付而非模型能力,与国防安全赛道 241.2 的绝对领先互相印证。
图上看不到的是状态。本周金额最大的那笔交易,Anthropic 对 Decart 约 60 亿美元的收购已在尽调后终止,不计入任何统计;紫讯技术进入 Pre-IPO 轮但金额未披露。中国区本周有 20 余笔进入创投库,轮次多在天使轮至 B 轮,完整列表见 AI 创投日报。
2. 投资机构
本周有 5 只基金关账,合计约 15.4 亿美元:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Volition Capital 第六期投向成长期股权,面向美国与加拿大资本效率高、创始人主导(含自举型)的科技公司;五只里有两只是首期基金,说明新 GP 本周仍拿得到承诺出资。
出资结构本身也是信号。Ayar Labs 的 1.5 亿美元里没有财务投资人领投,出资方是 AMD、Intel、NVIDIA、MediaTek、Alchip 与 Wiwynn 六家,几乎覆盖光互连的全部下游客户;Payward 的 1 亿美元战略投资由 Nasdaq Ventures 领投。同行与产业方直接下场,通常意味着这项技术已被当作产业链的公共基础设施,而不再是某一家的竞争壁垒。

SVTR AI 创投活跃指数 164.5 创上线新高,融资活跃度涨 19.2% 领先四分项,机构参与度仍低于基期
3. 科技大厂
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
大厂这一侧本周只有两笔进入正式交易阶段。Bending Spoons 收购 Miro 已签署最终协议,预计四季度完成交割并须经监管批准;这家公司一贯的打法是买入成熟工具型资产后重做成本结构,与 AI 叙事无关,本周它反而是确定性最高的一笔。Analog Devices 收购 Alif Semiconductor 指向边缘侧 AI 芯片,是半导体大厂补齐终端推理能力的动作。
四、活动预告
· 9 月 14-15 日|Imagination in Action 将在 Mountain View 的 Google Bay View 举办 Silicon Valley AI Summit。 覆盖 AI 基础设施、Agent、Physical AI / Robotics、AI for Science、企业 AI、创投和前沿研究。已公布嘉宾包括:
Astro Teller(X / The Moonshot Factory)Andrew Feldman(Cerebras)Ion Stoica(Databricks)Daphne Koller(insitro / Coursera)Daniela Rus(MIT CSAIL)Yossi Matias(Google Research)Marco Pavone(Stanford / NVIDIA)Rajesh Swaminathan(Khosla Ventures)以及 Stanford HAI、Google DeepMind、Anthropic、Salesforce、Foundation Capital、Qualcomm Ventures。

配图
· 9 月 19 日|SVTR Frontier League #001:AI for Science,从模型到发现 科学家、创业者、企业研发与投资人同场,阵容陆续公布。

配图
· 9 月 20 日|AI 让创意越来越快,谁能跟上商品化速度? 嘉宾来自 Starrtoy,讨论 IP 与商品化链路。
注:完整数据表与资本图谱仅官网版保留,点文末左下角「阅读原文」直达。
订阅 SVTR 周报
全球 AI 融资全景与资本图谱,每周一期;官网 svtr.ai 同步归档,历史各期随时查。

SVTR|硅谷科技评论 · svtr.ai