搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
信用卡还款压力大怎么办?
>
信用卡还款压力大怎么办?
立信咨询874830959
2026-09-14
11
导读:90%的人陷入债务泥潭,都是从信用卡最低还款和分期还款开始。
90%的人陷入债务泥潭,都是从
信用卡
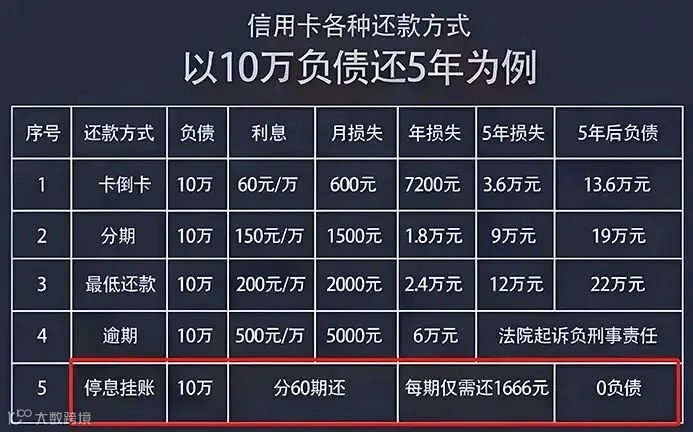
最低还款和分期还款开始。最低和分期后,看着每月还款金额不大,利息看着好像也不高,好像自己都可以承受,但事实上,大部分人都是金融小白,没有去认真核算过自己的资金成本。
信用卡的最低还款,核算以后的年化利息在18.25左右,分期还款,如果不打折的情况下,基本也是年化利息18%左右,银行一般在邀请你使用前几次分期时给你利息打折,随着后面分期次数的增加,折扣越来越高,到最后就完全不打折,很多人使用几次分期后,利息就会拉满到18%的年化。也就是你信用卡1万,使用分期还款,一年的利息是1800. 但是给你摊到每个月,每月需要偿还的金额是1800/12=150元,所以很多人会被假象蒙蔽,认为150元的利息很低,自己完全负担得起,然后这样信用卡越来越多,分期越来越多,进入温水煮青蛙的模式,到最后,信用卡还不上了,就开始网贷,走上以贷养贷的路。
如果在信用卡使用阶段已经感受到压力,最好的办法是及时止损,马上逾期。
逾期是上岸第一步!
这句话很多人不理解,而只有那些把债务从几万十多万滚到几十上百万的人,体会最深。
如果在债务只有信用卡的时候已经感觉到危险,马上止损,这个时候损失最小,同时也是最容易翻身上岸的时候。因为信用卡逾期,大部分基本都是可以协商到60期本金还款,也就是协商后只还本金,不用还利息,如果每个月有稳定收入,很多人一两年就可以还清信用卡,重新开始,不至于滑入到再去借高息的网贷来还信用卡的地步。但很多人往往没有止步,
最大的原因就是,想保护征信!
但我想告诉所有负债的朋友,一旦你开始用上网贷,你的征信价值就是零,而不是你逾期后,你的征信价值才是零!
【声明】内容源于网络
0
0
立信咨询874830959
债务咨询规划,债务协商,债务重组
内容
4
粉丝
0
关注
在线咨询
立信咨询874830959
债务咨询规划,债务协商,债务重组
总阅读
68
粉丝
0
内容
4



 立信咨询874830959