



富起来了,开始花钱了
消费水平提高
《中国统计年鉴2012》显示,2011年,全国百强县农民人均纯收入达到12320元。据统计,2011年中国城镇化率为51.3%,扣除流动人口后实际城镇化率不足40%,明显低于发达国家70%-80%的城镇化率水平。根据发达国家经验,城镇化率每提高1%,最终消费会提升1.6%。
巨大消费潜力吸引大企业进入
凭借巨大的消费市场和发展潜力,县域消费市场成为各大企业的必争之地,可以看到诸如宝洁等大型国际企业早已将腹地延伸到了县域市场,而一些民族企业,如手机厂商也在三四线以及县域市场赚得钵满盆满,联想、海尔等IT和家电厂商早已深入县域消费者的心。
贡献互联网增长的大军
对互联网增长贡献率将达三分之一
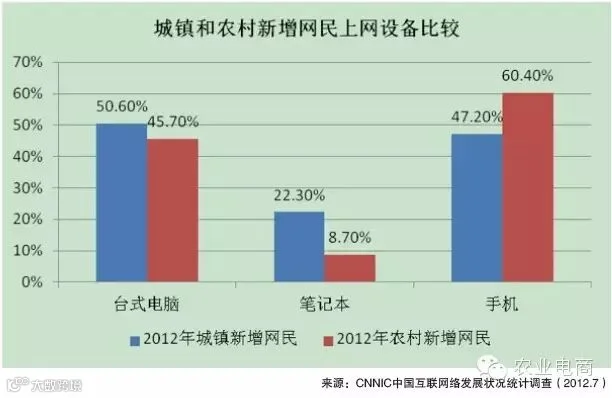
在2012年上半年新增网民中,农村网民占51.8%。2012年7月19日,中国互联网络信息中心发布第30次“中国互联网络发展状况统计报告”显示,截止2012年6月底,农村网民规模增加到1.46亿,其中60.4%的新增农村网民在使用手机上网,直接迈入了移动互联时代。
据2012年初波士顿咨询发布的《中国数字化新世代3.0》报告,到2015年,中国互联网用户还将增加近2亿,总数达到7亿,几乎是美国、日本用户之和的两倍;而增长的动力很大程度上来自51岁及以上的年长者和农村居民。其中,从2011年到2015年,中国农村居民对互联网增长的贡献率将达三分之一以上。
上网以娱乐需求为驱动
据《第一财经日报》报道,和城市网民不同,农村网民的特点是受教育程度和收入水平较低,上网动机主要是娱乐需求,如观看视频、网络游戏和网络聊天。
虽然农村网民总体上相对较少使用互联网,但他们日均3小时的上网时间不容忽视。
看电视的习惯犹在,广告效果依然
看电视的习惯不变
2012年,全国经济研究中心文化发展办公室、央视市场股份有限公司、中国传媒大学广告学院和北京奥美地亚传媒机构联合推出了《2011县域市场及消费者研究》(样本量为4268)。研究结果显示,2011年县域居民最近一年经常接触的媒体类型中,家庭电视以96%的份额占据主导地位。
广告仍然有效
县域市场的消费者还在依靠广告而选择商品;判断品牌的依据还是“名气”和“曝光度”,知名度越高的品牌就是好品牌。
《2011县域市场及消费者研究》显示,县域居民认为容易影响到购买行为的媒体类型中,家庭电视以80.6%的占比位居首位,其次是互联网,比例为32%,排名第三的报纸占比25.5%。在县域居民认为信息可靠的媒体类型中,家庭电视占71%,其次是报纸,比例为28.8%,互联网以25%排第三。
注重终端体验
在相信权威媒体上广告和亲朋好友推荐的的同时,县域消费者也相信亲眼看见的东西,终端的展示和讲解对这部分群体有效。终端的力量比电视广告的力量更大,终端是消费决策的最终环节。
对于能直接接触到他们的营销活动,县域消费者被说服的可能性更大。就像是个人体验一样,看到其他人在使用产品,或者是看到品牌的现场演示,人们更容易被说服。眼见为实。
追求实惠与面子消费并存
对价格十分敏感,产品性价比仍旧是大部分县及县以下农村消费者最为看重的因素,特别是在大件消费品品类。《2011县域市场及消费者研究》显示,在家电、IT产品上,认为价格是最主要考虑因素的比例都在70%以上,质量的比例达55%。
为面子花大钱
尽管总体来看,追求实惠、性价比是县域消费者的普遍特征。但同时,当涉及到面子、身份地位的时候,县域消费者则有对高价和品牌的追求,比如人情送礼或者希望表现得与众不同。
对于普通商品,如何在体现性价比的同时慢慢提升品牌价值,使品牌溢价得到认可是企业需要考虑的问题。与此同时,对企业来说,利用县域消费者对人情和面子的重视开发好的商品也具有很大的价值,脑白金是一个不错的例子。
喜节庆,爱热闹
县域市场的一个独特的特点是需求的季节性。由于主要是以农业为主,农村的收入往往偏向一年中的几个月(收割期后),因此需求(尤其是对于高价值商品的需求)具有很大的季节性,主要集中在一年中的一两个季节上。
与此同时,县域居民有一种根深蒂固的对热闹的喜爱,逢年过节都有强大的消费意愿,喜欢参与到年节的喜庆与热闹中去。
农民工引领潮流
从县域走出的农民工是县域市场的特殊群体。他们是留在农村六亿多农民的消费、品牌潮流引导者。农村消费者的价值观都是以家庭为中心,消费升级也是以家庭为主轴,逐步提升整个家庭的生活水平及消费力。
值得一提的是,农村消费者的品牌意识尚处于萌芽阶段,品牌间的差别仅在于名字的差异。在一些发达的县域城市,消费者已然开始追求个性化和感性层面的价值。价格也许是赢在今天的战术,但是品牌和品位一定是赢在未来的战术。
