


今年618,我感受到一个很明显的变化。
往年大促结束,运营群里最先出现的是一排排GMV战报:增长多少、破了什么纪录、哪个单品冲到榜一。到了2026年,老板在复盘会上问得更多的,却是另外几句话:
退款后还剩多少?
广告扣完到底赚不赚钱?
这批新客三个月能不能收回来?
仓库里的货,会不会变成下半年的现金流压力?
如果只看行业数据,电商依然在增长。2026年上半年,网上商品和服务零售额达到10.07万亿元,同比增长5.2%;其中网上商品零售额增长4.8%,仍然明显快于社零大盘1.3%的增速。
可如果你正在一线做经营,体感大概率不是“增长红利还很大”,而是每一个百分点都更贵、更慢、更难拿。
这并不矛盾。
电商没有停止增长,只是从平台流量红利,切换到了企业经营效率红利。
过去只要平台向上,商家跟着加预算、扩品、上活动,就有机会被大盘托起来。现在的大盘仍向上,但斜率已经降下来:网上商品零售额累计增速从1—2月的10.3%,一路回落到上半年的4.8%。618纯电商口径的GMV,也只是从8556亿元增长到8636亿元,接近横盘。
这意味着,电商正在进入一个“5%增速时代”。

5%的行业增长,不等于每家商家都有5%。有人增长30%,就一定有人停滞甚至退出。平台不会再把所有商家一起抬上去,增长开始集中到更高效的商品、更精准的用户和更完整的经营链路上。
一、增长没有消失,但增长的位置换了
上半年的数据里,有三个信号很重要。
第一个信号,服务比商品增长快。
网上商品零售额增长4.8%,网上服务零售额增长6.0%。从平台财报看,阿里即时零售收入增长57%,京东服务收入增长20.6%。这说明用户需求正在从“买一件商品”,延伸到“更快拿到、更方便使用、更完整地解决问题”。
对商家来说,未来的竞争不只是货架上的转化率。交付时效、安装服务、会员权益、售后体验、本地履约,都可能成为新的利润来源。
第二个信号,内容平台正在补货架,货架平台也在补内容。
抖音618期间,不只是直播增长。商品卡GMV破千万商家数增长82%,搜索GMV破千万商家数增长53%。今天再把抖音理解成“靠主播卖货”,已经落后了。内容负责激发需求,搜索负责承接明确需求,商城和商品卡负责稳定成交。
反过来看,淘天、京东也在不断强化内容、会员和即时零售。平台之间看起来越来越像,但商家的经营不能越来越像。
第三个信号,平台也在从“追求规模”转向“增长质量”。
京东零售经营利润率从4.9%提升到5.6%;拼多多交易服务收入增长20%,继续投入供应链和商家生态;阿里中国电商收入增长6%,但为了即时零售、用户和技术投入,调整后EBITA下降40%。
这些数字背后不是谁赢谁输,而是同一件事:平台自己也在重新平衡规模、利润和长期投入。
如果平台都不再只看GMV,商家却还在用GMV给团队定目标,经营错位就会越来越严重。
二、过去那套增长方法,为什么越来越不灵?
过去几年,很多企业形成了一条很熟悉的增长路径:
低价做爆款,爆款拿流量,流量带动店铺GMV,规模换平台资源,再用返点和供应链账期补利润。
这套方法在高速增长期成立,因为平台会给增长商家更多自然流量,新增用户也能摊薄投放成本。可到了今天,里面每一个环节都在变。
流量更贵了,用户更会比价了,退款率更难控制,平台补贴不再稳定,监管也在限制长期低价倾销和把促销成本强制转嫁给商家。
最危险的,不是某一次活动亏钱。
而是公司一直把平台补贴、品牌势能和流量红利,误以为是自己的经营能力。
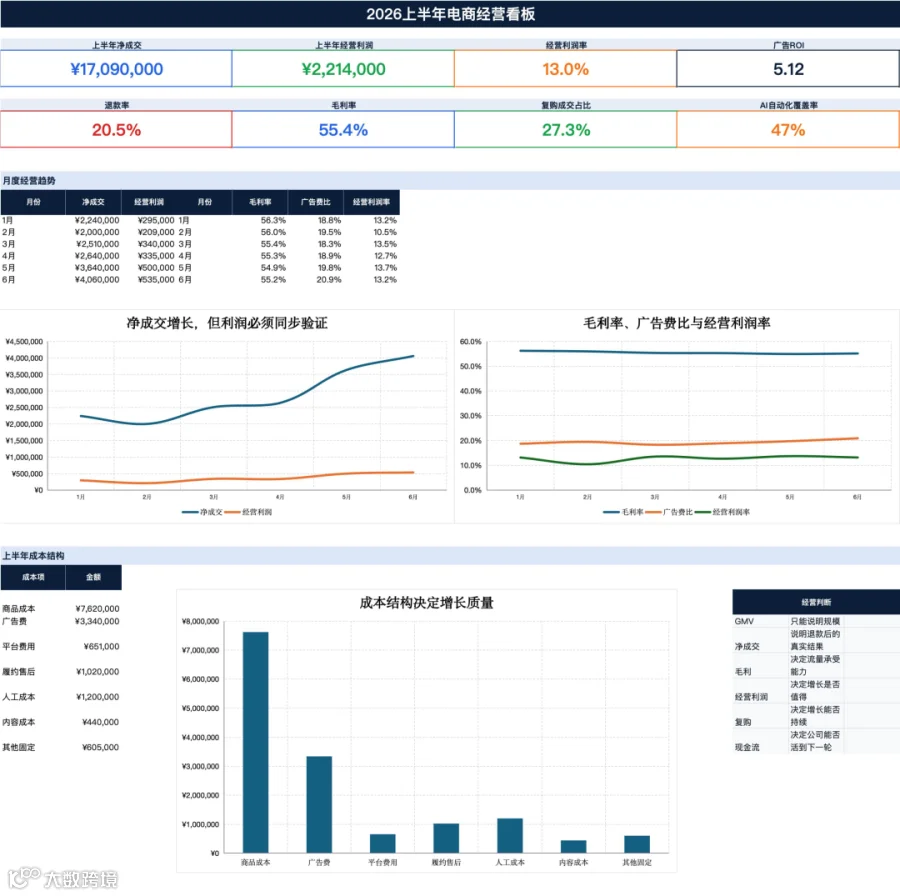
我看过一些店铺,投放报表上的ROI很漂亮,单看广告甚至“稳赚”。但把退款、平台扣点、达人佣金、赠品、仓配、客服和固定人工加进去,经营利润是负数。
问题不在投放团队。问题在公司一直用局部指标管理整体经营。
广告ROI回答的是“这一笔广告带来了多少成交”,它回答不了“这笔成交最终留下多少利润”。GMV回答的是“卖了多少”,也回答不了“有多少变成了现金”。
真正应该盯的是两层利润:
贡献利润 = 净销售额 - 商品成本 - 广告费用 - 平台费用 - 履约售后费用 - 可变内容成本
经营利润 = 贡献利润 - 固定人力 - 房租系统 - 其他固定费用
当这两张表放到一起,很多“高增长项目”会露出真实面目。
有的项目值得继续投,因为虽然首单利润低,但90天复购可以回收;有的项目应该立刻停,因为每多卖一单,就多亏一单;还有的项目不是投放有问题,而是毛利、价盘和退款结构根本支撑不了当前获客成本。
这才是运营总监该做的判断。
三、2026年,五个经营逻辑已经变了
第一,从买流量变成经营用户资产。
流量当然重要,但流量只是一次进入。内容种草、搜索承接、商城成交、会员复购、私域服务,必须是一条链路。
企业不能再只问“这个渠道带来多少GMV”,还要问:带来的是什么用户?首单贡献利润是多少?30天、90天复购如何?这个人会不会跨品类购买?
真正健康的增长,是一次获客能够形成多次交易。
第二,从GMV和ROI变成贡献利润和现金。
下半年建议运营总监把核心看板分成四层:
结果层看净销售额、经营利润、经营现金流;
效率层看毛利率、广告费率、边际ROI、库存周转;
用户层看新客成本、复购成交占比、LTV和会员活跃;
风险层看退款率、库存库龄、渠道依赖和平台规则风险。
如果老板每周只看GMV,团队一定会选择最容易做大数字的动作,而不是对公司长期最有价值的动作。
第三,从“一个爆款打天下”变成商品组合经营。
商品至少要分成四种角色:
引流款负责低成本获客,利润款负责现金流,增长款负责打开新场景,复购款负责提高LTV。
很多店铺的问题不是没有爆款,而是所有货都在承担同一种任务。引流款被要求赚钱,利润款被拿去打价格战,新品没有试错预算,老品长期清库存。最后不是货盘不丰富,而是货盘没有经营秩序。
第四,从全渠道同货同价同打法,变成渠道角色分工。
天猫、京东更适合承接搜索、信任和稳定成交;抖音负责激发需求并通过搜索、商城继续承接;小红书更适合建立场景和心智;私域承担服务、复购和高价值用户经营;跨境渠道则需要独立考虑定价、履约和合规。
全域经营不是把同一张商品图复制到所有平台,而是让每个平台完成自己最擅长的那段链路。
第五,从“人盯报表”变成“AI参与经营”。
AI在电商里的价值,不是一天多写100条文案。
如果所有人都用AI批量做相似内容,内容只会更快进入同质化。真正拉开差距的,是让AI每天自动拉取数据,识别GMV、退款、毛利、投放和库存异常,再给出可追踪的责任动作。
理想的流程应该是:
数据自动进入统一口径,AI发现异常,运营负责人判断原因,系统生成行动任务,下一次周会自动追踪结果。
AI不是替运营拍脑袋,而是减少取数、对表和重复分析,让人把时间放在商品、用户和决策上。
四、下半年,运营总监应该怎么做?
如果让我给一家年中复盘后的企业排优先级,我会做四件事。
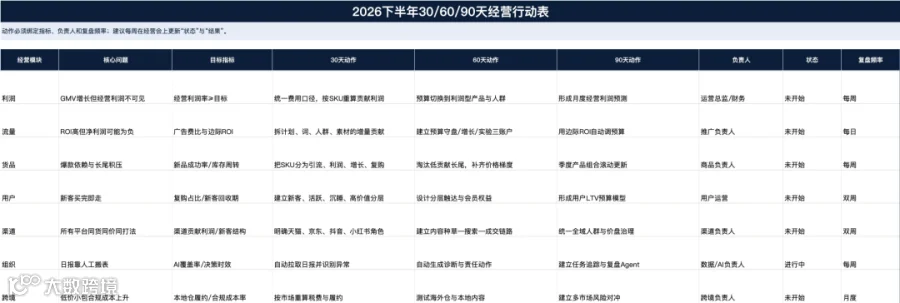
第一,重做经营看板。
把支付GMV换成净销售额,把广告ROI换成边际ROI,把单月增长换成贡献利润和现金流。统一财务、运营和投放的费用口径,避免三张报表出现三个利润。
第二,重新分预算。
可以把预算先拆成“守盘、增长、实验”三类。成熟企业可用60%—70%守住确定性,20%—30%押注新渠道和新品,约10%做AI、内容和人群实验。具体比例要看品类,但预算必须有明确的止损线和回收周期。
第三,重做商品与渠道角色表。
每个SKU都要回答:它负责获客、利润、增长还是复购?每个平台都要回答:它负责种草、搜索、成交还是留存?如果回答不出来,团队就会继续用大促折扣代替经营策略。
第四,把AI放进周经营会。
不要再做一个孤立的“AI项目”。先从最痛的环节开始:日报自动化、异常预警、退款原因归类、素材归因、库存风险和复盘任务追踪。一个能持续少开两小时无效会议的工作流,比一百条自动生成文案更有经营价值。
跨境业务还要多加一项:重算履约与合规成本。欧盟自2026年7月起对150欧元以下小额包裹征收每类商品3欧元关税,低价小包直发的利润模型会进一步承压。海外仓、本地化内容和多市场风险对冲,不再是大卖家的选修课。
2026上半年的电商,不是增长消失了,而是增长开始挑人了。
它不再平均奖励所有上活动、加预算、堆货的商家。它更愿意奖励那些能把流量变成贡献利润、把成交变成用户资产、把货盘变成产品组合、把AI变成组织效率的企业。
下半年的分水岭,不是谁还能把GMV做得更大。
而是谁能让增长可盈利、可回款、可复购、可持续。
这也是我对2026年电商最重要的判断:
流量依然重要,但流量只是经营的开始。
如果这篇文章对你有启发,欢迎点个「赞」和「在看」,也可以把公众号设为星标,方便下次第一时间找到我。
关注公众号,回复关键词【工具包】,即可领取我整理的电商运营实战表格和AI技能包。
我是凌峰,拥有10年电商运营经验。
懂流量,更懂经营。