


摘要:
利润目标不能先拍GMV、再单独压费比。先统一净销售、毛利和成本口径,画出销售与费比的利润可行区间,再用历史能力和边际净贡献选择团队真正做得到的方案。

高销售目标、低推广费比和确定的利润,单独看都合理,放进一张经营表里却可能彼此冲突。费比压得太低,当前商品与流量模型未必买得到足够规模;费比放高,销售还没增到目标,利润先被吃掉。最近重新测算下半年目标时,这个矛盾更清楚:固定开支下降了,历史销售能力却没有同步抬升。真正该拆的,是一组销售、费比、毛利和成本能够同时成立的组合。

两个目标分别合理,放在一起可能无解
经营会上,经常出现两句都很正确的话:“销售目标不能降”“推广费比必须压下来”。
问题在于,销售和费比并不是两条互不相干的线。当前商品、自然流量和转化只能支撑有限规模时,低费比未必买得到完成目标所需的流量;把费比直接放高,也不代表销售会同比例增加。
目标组合没有经过可行性检验,团队就会陷入一种很拧巴的状态:投手不敢扩量,运营又必须追销售,只能不断追加活动和优惠。月底看起来接近GMV,退款、毛利和净贡献却一起恶化。
利润目标确定以后,至少要把净销售额、综合毛利率、推广费比、其他变动成本率和固定成本放到同一张表里。
利润账先锁口径,再谈目标
基础模型可以写成:
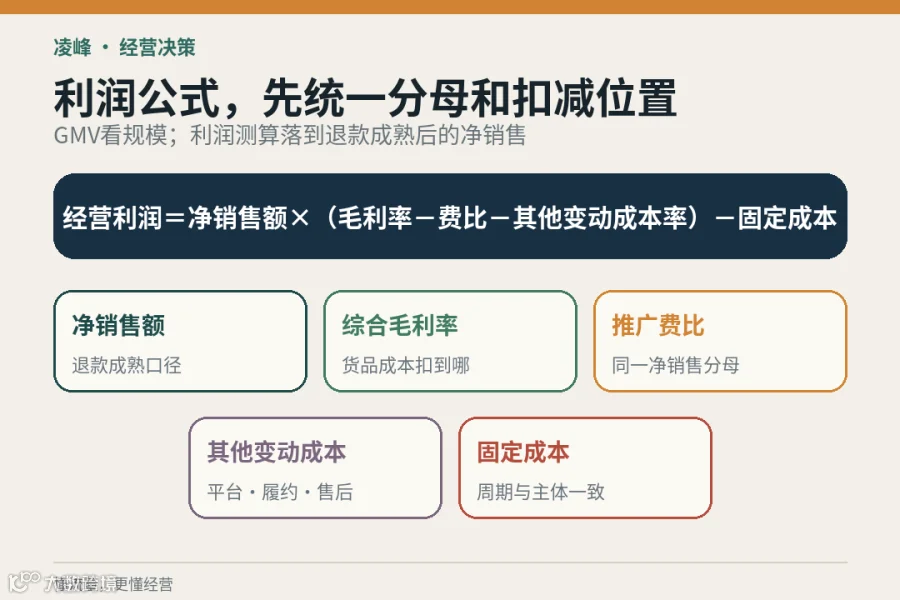
经营利润=退款成熟后的净销售额×(综合毛利率-推广费比-其他变动成本率)-固定成本
反过来,也可以从利润目标推算所需销售:
所需净销售额=(目标经营利润+固定成本)÷(综合毛利率-推广费比-其他变动成本率)
公式不复杂,难的是每个数字有没有使用同一口径。
-
GMV可以留在销售看板里观察规模,利润测算要落到退款成熟后的净销售额。当期退款未成熟时,可以先按历史退款率预估,但要保留后续回补。 -
综合毛利率要明确扣到了哪一步。平台、履约和售后如果已经进入毛利,就不能又放进“其他变动成本”重复扣除。 -
推广费比也要使用同一分母。这里统一按“推广费÷退款成熟后的净销售额”演示;团队若按支付GMV计算费比,不能直接把那个数带进这套公式。 -
还要保证利润周期、经营主体与固定成本一致。月度利润减月度固定成本,公司节省的开支也不自动等于某一家店可使用的额度。
还有一道最基本的检查:当综合毛利率减去推广费比和其他变动成本率小于或等于零时,继续放大销售也无法覆盖固定成本。此时要调整商品结构、成本或投放模型,单靠冲规模解不了问题。
成本省下来以后,先决定空间给谁
固定开支下降后,团队很容易马上得出一个结论:“既然成本少了,销售目标也可以降一些。”
数学上可以这样算,经营上却不只有这一种答案。节省出来的固定成本至少可以进入四个方向:保持销售和费比不变,增加利润;保持利润底线,降低必须完成的销售规模;在边际贡献为正时,给有效投放增加空间;投入新品、供应链或其他能够改善长期能力的环节。
以下数字均按同一比例缩放,只用于演示测算逻辑,不代表真实经营金额或已经实现的结果。
假设综合毛利率为60%,其他变动成本率为16%,推广费比为24%,目标经营利润为40个单位。调整前的固定成本为180个单位,达到目标利润需要的净销售额是:
(40+180)÷(60%-24%-16%)=1100
降到140个单位后,所需净销售额变成:
(40+140)÷(60%-24%-16%)=900
相差的200个单位,只说明账面上多了一块可重新分配的空间。销售目标是否要调整,还要看当期更重视利润、规模、现金流,还是为下一阶段保留增长预算。这块节省提供了选择权,不会替经营负责人自动做决定。

先画利润可行区间,再选目标
不要只算一个“最优方案”。把净销售额放在横轴,把推广费比放在纵轴,每一个组合都代入利润模型,就能得到一张情景表。
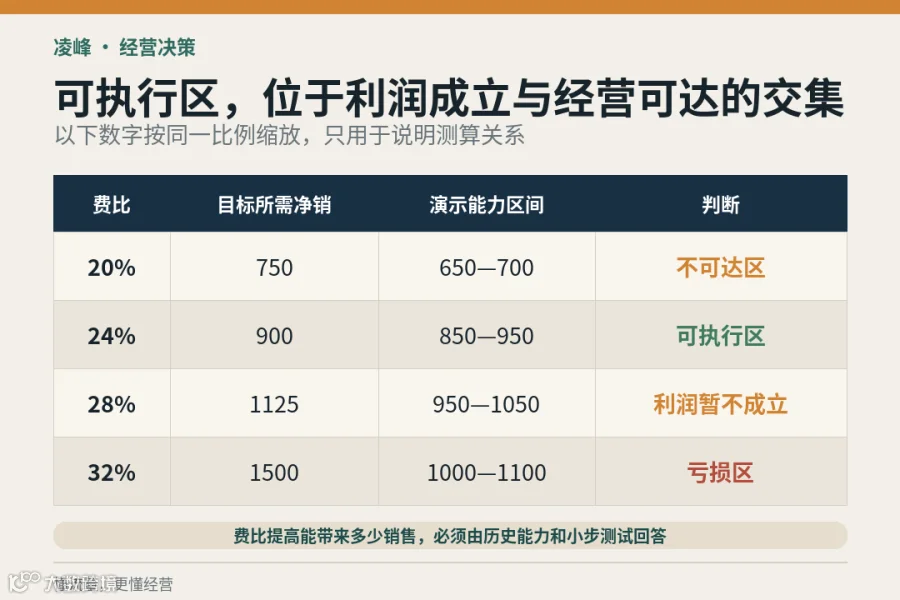
继续沿用前面的演示条件,并假设历史成熟月份与小步测试形成了对应的可实现区间:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这些能力区间同样只是演示。真实经营中,必须用历史日销、流量容量、转化、库存、商品结构和测试结果替换。
费比提高后能做到多少销售,不能靠利润公式推出来。利润可行区间的作用,是先排除两类假方案:一类账面赚钱,团队根本卖不到;另一类虽然规模可能做到,却仍守不住预设的利润底线。两道筛选留下的交集,才值得进入目标方案。
下一档预算,先算新增部分能留下多少贡献
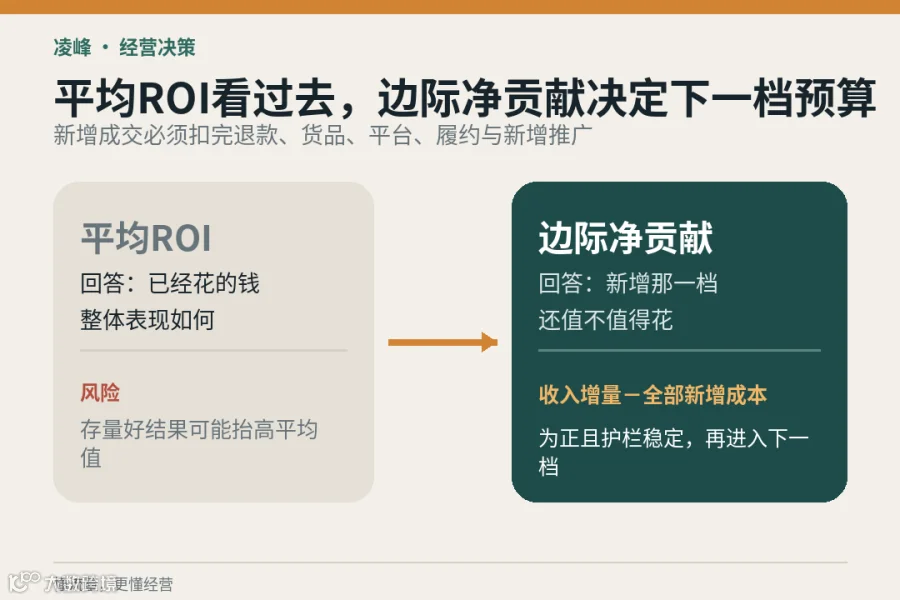
平均ROI合格,只能说明已经花出去的预算整体表现尚可。下一档预算该不该增加,要单独核算新增部分:
新增预算的边际净贡献=新增成熟净销售-新增货品成本-新增平台、履约及售后变动成本-新增推广费-新增阶梯性资源成本
这里的“新增成熟净销售”要相对合理基线测算,不能直接等同于平台归因成交。商品结构发生变化时,也不能沿用全店平均毛利;订单跨过客服、仓储或履约容量后,新增加的人员、仓位等阶梯成本同样要计入。
如果增加一档预算后,销售上升,但新增部分的退款后净贡献持续为负,就不该继续用原来的平均ROI为扩量辩护。
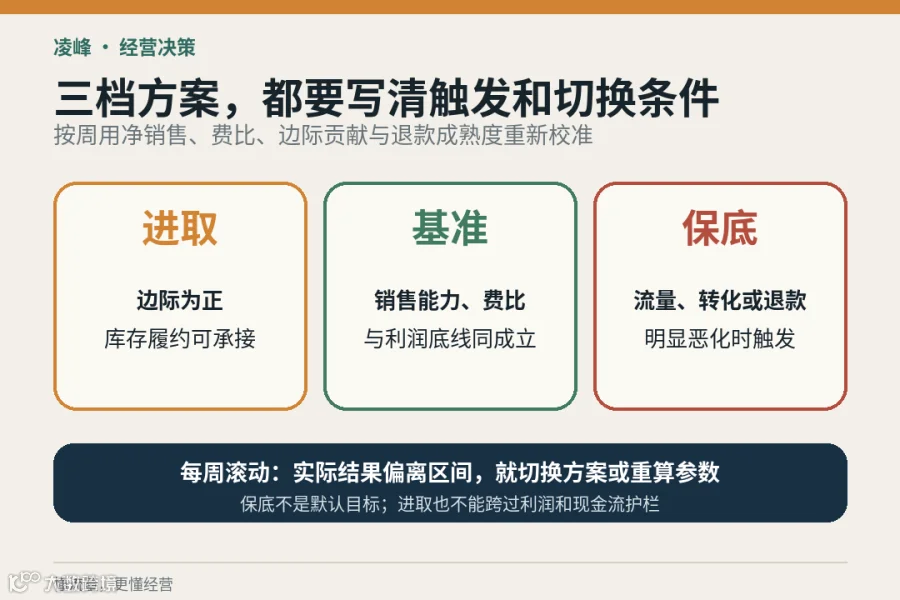
真正执行时,可以同时保留三套方案:进取方案用于边际净贡献稳定为正、库存和履约能承接的情形;基准方案要求销售能力、费比和利润底线同时成立;保底方案在流量、转化或退款明显恶化时触发,优先守住现金流和利润底线。
每套方案都要写清楚切换条件,不能只写三个不同的GMV数字。之后按周滚动检查净销售额、推广费比、边际净贡献、退款成熟度和商品结构:销售持续低于可达区间,调整规模目标或改善承接;费比上升而边际贡献转负,停止扩量;商品结构改变了综合毛利,也要立即重算区间。
经营负责人决定利润、规模和现金流的优先级;财务统一成本与退款口径;不同费比档位的增量销售证据,由推广负责人提供;商品负责人要明确利润款、规模款和引流款分别承担什么任务;实际结果与可行区间的偏差,交由数据负责人每周更新。
利润目标拆到最后,寻找的不是一个看起来最漂亮的GMV,也不是一个越低越好的费比。真正可执行的目标,需要同时回答三个问题:这个销售规模,历史能力和当前测试能不能支撑?新增一元推广,退款后还能不能留下正贡献?市场表现偏离预期时,团队何时切换方案?
三个问题有明确答案,利润目标才从财务愿望变成经营计划。
往期内容推荐
-
高客单详情页,最怕每个卖点都像重点 -
同一份GMV,我为什么要求团队算四遍? -
ROI下滑,停投和硬扛都可能错 -
拼多多财报提醒商家:ROI之外,还要算两本账
如果这篇文章对你有启发,欢迎点个「赞」和「在看」,也可以把公众号设为星标。
关注公众号,领取电商运营实战表格和AI技能包。
我是凌峰,专注电商经营增长。
懂流量,更懂经营。