搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
耐克一纸通知,滔搏暴跌24%:靠品牌授权赚钱的时代,结束了
>
耐克一纸通知,滔搏暴跌24%:靠品牌授权赚钱的时代,结束了
凌峰电商经营增长
2026-07-24
2
导读:2026年7月22日,港股开盘没多久,滔搏国际的股价一度跌掉25%。
2026年7月22日,港股开盘没多久,滔搏国际的股价一度跌掉25%。
前一天收盘后,这家公司收到一封来自耐克的正式通知:从2027年1月1日起,滔搏在中国内地所有线上平台,将不再被允许销售耐克产品。
同一天收到通知的,还有宝胜国际。
两家公司,一个是耐克在华合作了27年的最大零售伙伴,一个是合作了25年的核心经销商。消息一出,滔搏股价收盘跌24.08%,市值跌破百亿港元;宝胜跌8.7%。
市场用真金
白银
投票:这不是一次普通的渠道调整,而是一代人的商业模式迎来了终局。
## 一、22%的营收,说没就没
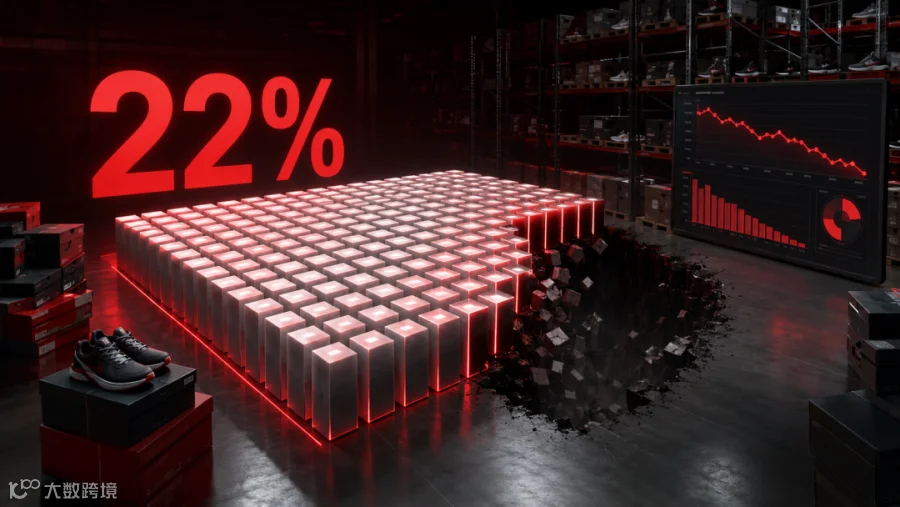
滔搏在公告里写得很直接:截至2026年2月28日的财年,耐克产品线上平台销售约占集团总收入的22%。"该终止将在短期内对本集团业务造成重大负面影响。"
22%是什么概念?
这意味着,从明年
元旦
开始,滔搏每100块钱收入里,就有22块钱要重新找来源。更让人难受的是,线上业务不只是销售额。它还承担清库存、拉流水、撬动品牌返点的功能。没了这块,库存周转、供应链议价能力、整体利润都会连带着被冲击。
宝胜的情况稍好一些,线上占比约15%,但公告同样确认合作终止。
资本市场反应剧烈,不是因为大家意外。事实上,今年6月市场就传出耐克要收拢线上授权的消息,滔搏股价当时已经连跌7个交易日,提前消化了一部分恐慌。
真正让市场承压的,是靴子落地后的确定性:经销商"靠品牌授权躺赚"的日子,真的要过去了。
## 二、耐克为什么要"自己干"?
耐克大中华区总经理申凯希在一篇署名文章里解释了这次调整的逻辑。
她说,耐克与中国消费者的连接依然强大,但市场布局"过于分散"。自2027年1月起,耐克将以天猫、
京东
、抖音官方旗舰店,以及Nike官网和App为核心,重新打造在中国的数字市场生态。
翻译一下:以前线上太乱了。
同样是耐克的一双鞋,官方旗舰店、滔搏官旗、宝胜官旗、各种授权店、百亿补贴频道,价格可以差出几百块。一双VOMERO 18跑鞋,官方定价1099元,不同渠道实际成交价从600多到900多不等。
对消费者来说,这是比价红利。对耐克来说,这是利润黑洞。
更深层的问题是,渠道碎片化让品牌失去了对价格、陈列、叙事和体验的控制。你走进任何一家线下直营店,灯光、音乐、导购话术都是统一设计的;但到了线上,消费者打开不同店铺,看到的可能完全是两个品牌。
耐克想把它收回来。
这不是突然的决定。2017年,时任耐克CEO Mark Parker提出"Consumer Direct Offense"战略,明确要削减批发合作伙伴,集中资源给精选零售商。2020年John Donahoe接任后,把
DTC
战略推向高潮,
北美
市场率先切断多家零售商合作,热门款、限量款优先供应直营渠道。
中国市场的这"一刀",只是全球战略在中国的最后一块拼图。
## 三、DTC不是万能药,产品才是根本
但收回渠道,就能解决耐克在中国的所有问题吗?
恐怕没那么简单。
耐克大中华区已经连跌了八个季度。2026财年,大中华区营收58.47亿美元,同比下降11%。与此同时,阿迪达斯中国2025年营收36.2亿欧元,同比增长13%,连续第十一个季度增长。
一个往下走,一个往上走。差距不在渠道,而在产品。
巴黎
银行分析师Laurent Vasilescu说得直接:"我们不认为耐克的问题是经销商问题,而是产品问题,这个问题同样存在于其他市场。"
过去几年,耐克在潮流款、限量联名上投入巨大,却忽视了跑步、训练等核心运动品类的基础盘。当lululemon在瑜伽裤上建立专业心智,当李宁、安踏在跑鞋科技上持续迭代,当国产运动品牌用更懂本土消费者的设计抢市场时,耐克的部分产品开始显得"老派"。
DTC能让品牌直接触达消费者,但不能替产品回答一个问题:消费者为什么要买你?
如果产品没有足够吸引力,直营只是把"没人买的货"从经销商仓库搬到品牌自己的仓库。价格控住了,销量下来了,这不是胜利。
申凯希也意识到了这一点。她在文章里提到,耐克正在开发由本地团队主导的全新零售概念,未来6个月推向市场,并将持续加强与本地社群的连接。
这说明耐克自己也知道:渠道重构只是第一步,真正的硬仗是产品本土化和消费者重新爱上这个品牌。
## 四、经销商的出路:从"卖货"到"运营人"
那滔搏、宝胜这样的经销商,接下来怎么办?
首先,线下合作还在。两家公司公告都强调,将本着互利互惠原则,继续与耐克保持线下紧密合作。
但线下也不是高枕无忧。耐克的DTC战略在北美已经证明,品牌直营化是长期趋势。今天收回线上,明天会不会进一步压缩线下授权范围?谁也不敢打包票。
经销商真正的出路,不是继续赌某一个品牌的授权,而是把自己从"渠道商"变成"运营商"。
什么叫运营商?
滔搏在全国300多个城市有零售网络,巅峰时超过8300家门店。它最值钱的能力不是"能拿到耐克的货",而是"知道怎么把运动产品卖给中国人"——选址、陈列、导购培训、会员运营、本地
活动
组织,这些才是壁垒。
未来,滔搏可以把这些能力复制到其他品牌,也可以围绕运动人群做更深的
服务
。比如跑步俱乐部、篮球社群、青少年训练营、运动装备定制。卖一双鞋只能赚一次钱,但运营一个运动爱好者,可以赚一辈子钱。
宝胜的路径也类似。它背靠宝成集团,在供应链和制造端有深厚积累。与其继续当品牌的"线上分销商",不如强化在运动零售服务、产品内容、社群运营上的能力。
换句话说,经销商过去赚的是"信息不对称"的钱——我有授权,你没有。未来要赚的是"运营效率"的钱——我比品牌更懂本地消费者,更会把货变成体验。
## 五、消费者会吃亏吗?
很多人关心一个问题:经销商被清退后,耐克会不会涨价?以后是不是买不到便宜耐克了?
短期看,部分低价渠道消失,折扣力度可能收窄。但长期看,市场竞争会平衡价格。
中国运动鞋服市场不是耐克一家说了算。安踏、李宁、特步、361度在中低端市场有稳固基本盘,lululemon、On昂跑、Hoka在高端专业市场越跑越快。耐克如果盲目涨价,只会把消费者拱手让人。
专家赖阳和庄帅的判断比较一致:直营化后品牌对价格体系的控制力会增强,但不会出现单方面随意涨价。库存压力和竞争格局会迫使耐克在合适的时候继续促销。
真正变化的,是消费者的购物体验。
以后在线上买耐克,大概率就是那几个官方旗舰店。产品展示、品牌故事、会员服务会更统一,但选择和比价空间会变小。对价格敏感型消费者来说,这未必是好消息;对品牌忠诚型消费者来说,体验可能会更一致。
## 结语
耐克这一刀,砍的不只是滔搏和宝胜的线上授权。
它砍的是"品牌授权+渠道分销"这种延续几十年的旧商业模型。在这个模型里,品牌负责造货,经销商负责铺货,大家按比例分钱,各司其职。
但在数字化时代,品牌想直接掌握消费者。DTC不是新词,但它在中国运动零售行业走到这一步,意味着整个产业链的利润分配和权力结构都在重写。
对耐克来说,收回渠道是控价、控品牌、控体验的必要动作,但能不能重新赢回中国消费者,最终还得看产品是否够硬、故事是否动人、本地化是否到位。
对经销商来说,这是最坏的时代,也是最好的时代。最坏的是,"躺着赚钱"的授权红利正在消失;最好的是,当品牌把标准化的线上销售收回去后,真正需要本地运营能力的线下场景,反而更值钱了。
商业世界没有永远的渠道之王,只有不断进化的生存者。
经销商的成人礼,才刚刚开始。
【声明】内容源于网络
0
0
凌峰电商经营增长
1234
内容
61
粉丝
0
关注
在线咨询
凌峰电商经营增长
1234
总阅读
19
粉丝
0
内容
61




 凌峰电商经营增长