大数跨境

数字化营销和用户运营,将是车企下一步布局重点!

数字化营销和用户运营,将是车企下一步布局重点! 蚂蚁星球科技
2021-09-12
1
导读:点击查看,汽车行业在线上营销内容特征的七大转变。

随着中国乘用车市场逐渐切换为以增换购为主的存量市场,中国自主品牌的首购用户来源逐渐缩减。豪华车和合资品牌的下探,也正在蚕食自主品牌市场,自主品牌份额从五年前的41%逐渐被挤压到35%以下。消费升级、用户年龄结构变化等各类因素,让中国自主品牌汽车市场面临层层挑战。未来的路如何走,如何从危机中寻求机遇,成了每个自主汽车品牌面临的关键课题。




汽车市场现状

存量竞争切腹 用户来源缩减
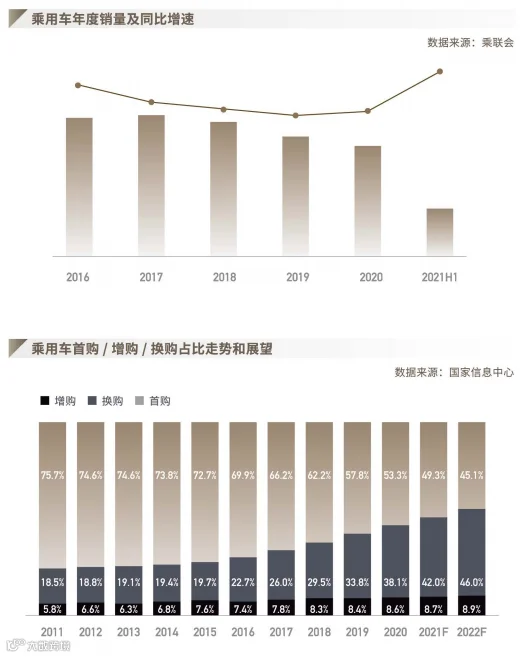
中国乘用车市场经历了长时间的销量快速增长后,从2018年开始出现三年连续负增长,逐渐由以首次购买为主的增量市场切换为以增换购为主的存量市场。
 
预计到2021年,中国乘用车市场首购用户占比将首次低于50%。
 
对于以首购用户为主的中国自主品牌而言,整体市场的下滑及主力购车人群的减少也缩窄了 大部分用户来源。


国增速低于大盘 市场份额被蚕食
自主品牌增速从2017年下滑明显,且连续三年低于豪华品牌和合资品牌乃至整体乘用车大盘的增速。而今年上半年发力明显,同比增速达到49%,但能归因于疫情等因素导致去年基数较低,所以未来能否延续这种增长态势还存在不确定性。
 
从市场份额来看,自主品牌受到挤压,尤其在2020年,自主品牌优势领域SUV和新能源汽车市场增速逐渐变缓,而海外品牌则这两个市场积极布局,车型和价格逐渐下探,存量市场竞争愈发白热化。
 
受多方面因素,自主品牌市场份额从五年前的41%逐渐被挤压到35%以下。尽管今年上半年略有回升,但相对于历史市场份额而言依然有较大差距。
 

马太效应更为明显,强者恒强,弱者承
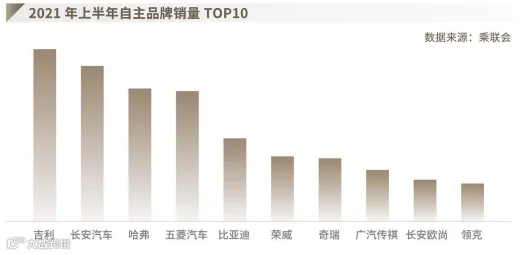
尽管自主品牌的整体市场份额逐渐萎缩,但内部的集中度更为明显。其中头部品牌(销量T0P5)销量占整体自主品牌销量的比例呈现连年升高的态势,从2017年的48%,上升到今年上半年的54%,而尾部车企却承受巨大的生存压力。据统计,仅2020年一年,宣布破产的自主品牌汽车厂商就有5家,而很多弱势厂商也面临着被淘汰的危险。
 

与消费升级的用户意愿价区出现脱节
随着消费升级,用户对于车辆价格和品质需求均有提升。根据中国汽车流通协会的统计,自主品牌价格主 要分布在5-8万和8-12万区间,分别占到35%和37%,而从计划购车人群的价格区间来看,主要分布在12-18万及18-25万区间。自主品牌的价格区间和未来消费者意愿区间出现较大的脱节。
 

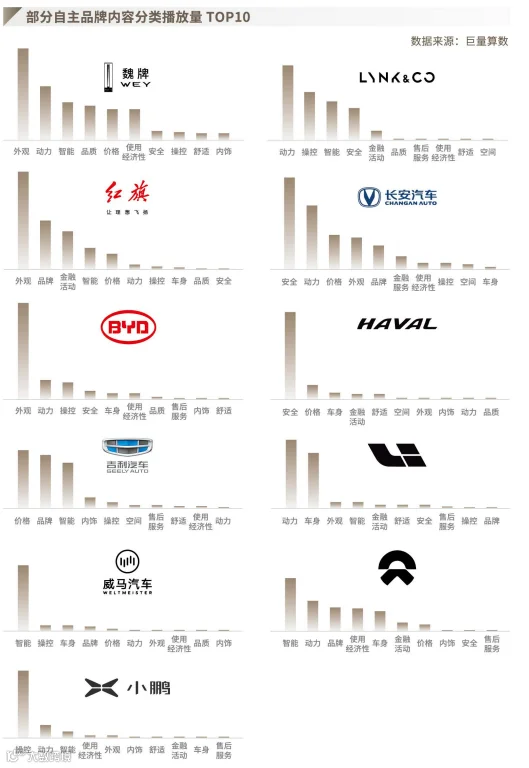
根据巨量算数数据,除了价格因素以外,每个品牌的兴趣因素各不相同,譬如WEY用户更关注设计,领克用户更关注性能,长安用户关注配置,奔腾用户关注设计,蔚来用户关注性能。
 
而除了哈弗、蔚来用户关注品牌外,其他品牌用户对品牌因素关注相对较低,说明自主品牌用户关注因素依然集中于性价比、设计、配置等感官因素,而对品牌价值等深层因素认知不足,品牌向上也成为未来自主品牌实现可持续发展的重要因素。


同与人群结阿匹配矛盾,主力年龄消费群体占比变少
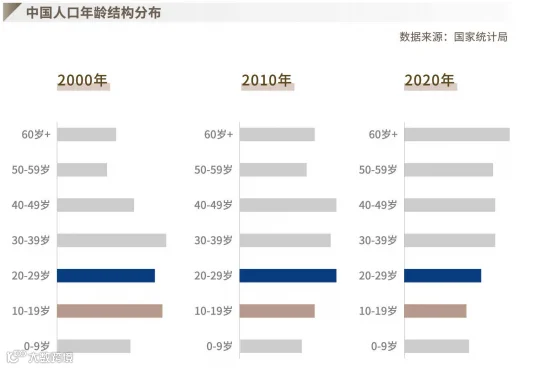
根据《2021年中国自主品牌汽车人群调研》数据,自主品牌车主和高潜人群的平均年龄段主要集中在20-29岁,也就是当前的90后人群。
 

根据国家统计局人口年龄结构统计数据来看,此年龄段的比重呈缩小趋势,随着下一个10年的到来,此 年龄段将由目前10-19岁的年龄段取代,而10-19岁年龄段的结构比重远远小于当前20-29岁年龄段。
 
预计2030年以后,随着人口结构的变化,自主品牌首次购车人群基数将减少,市场竞争进入白热化趋势。
 
同时,从2020年开始,80后人群逐渐步入40岁门槛,这波曾经推动汽车市场爆发的的用户开始转向增 换购市场。所以90后首购用户减少,80后转向增换购市场,都缩窄了自主品牌的用户来源。
 
在此大环境下,如何在现有的人群里挖掘细分的潜在首购用户,并利用品牌向上战略回揽增换购人群,进行精细化用户运营,将是未来扩大市场容量的最关键的课题。


数字化营销
为汽车行业提供优质基盘

汽车行业有着高价格、深决策、广覆盖、重口碑的特点,这些特质使其成为最适合数字媒体的行业之一。
 
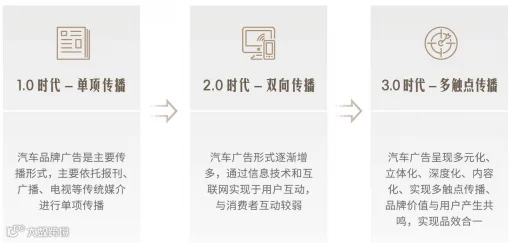
从需求产生、信息收集、价值评估,到购买决策、售后行为,汽车营销链条在信息化时代来临前已具备。随着数字化作用愈发明显,汽车营销正在由单向传播的1.0时代步入到多触点传播的3.0时代。
 

也正因此,汽车行业在过去二十年伴随着数字化媒体成长,催生了垂媒渠道,而又在近几年,短视频和直播的入局又进一步壮大了汽车行业的数字化营销产业。
 
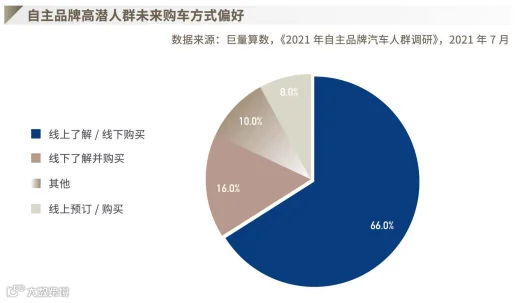
自主品牌线上人群规模的壮大,内容的丰富,也为数字营销化提供了运营基盘。高潜人群的消费理念逐步 转向“线上浏览和终端体验”的结合。
 
巨量算数《2021年自主品牌汽车人群调研》数据显示,高潜人群中,计划购车的用户“线上了解后线下购买”的占比为66%,远超其他购车方式。
 
故线上内容营销是获取客源,收获线索的一种绝佳方式,但是依然离不开一套完整的线上+线下的精准数字化交易体系,这对于自主品牌才是持久的营销方向。
 

由于用户信息消费时间碎片化趋势的形成,以短视频为代表的内容用户规模渗透率扩张明显,并且直播也 成为用户喜闻乐见的形式。


七大转变
汽车行业线上内容特征

相对于线下场景的单一化,线上生态更有多元化的可能场景,线上生态为包括自主品牌在内的汽车消费体验勾勒出全场景图,从获取客户洞察力开始,到售后服务,实现对线上产品消费、线下门店服务的闭环整合,使每个场景都能与客户发生触达。

站在对比视角,自主品牌线上内容的表现总结为“七大转变”,力求从多方面维度透视自主品牌的表现和特征乃至潜在机遇。
 
信息阵地转变:汽车垂媒是主流渠道,短视频快速成长
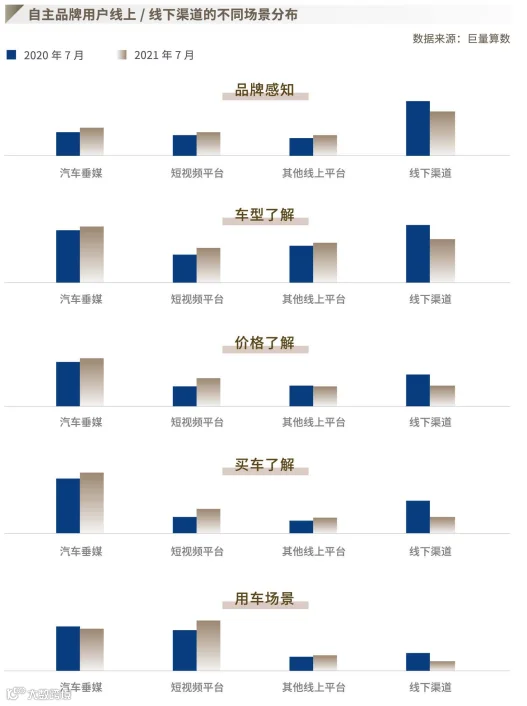
根据巨量算数数据显示,消费者对于线上场景愈发依赖,各种信息的接收渠道中,线上渠道已经成为主流的信息来源。
 
相对于去年同期,用户获取信息的渠道线上比例扩大,在获取品牌感知、车型了解、价格了解、 买车了解、用车场景等各类场景的线上依赖度也较去年同期增强。
 
另外,尽管汽车垂媒在线上平台中依旧是主流的信息获取渠道,但短视频渠道增长快速,尤其在用车场景板块已经超越汽车垂媒,显示出强大的成长动力,成为品牌营销新阵地。并能通过多元化呈现形式,更加经济精准地向高潜用户传递品牌价值及产品信息。
 

内容消费转变:内容供需两侧均凸显强劲动力
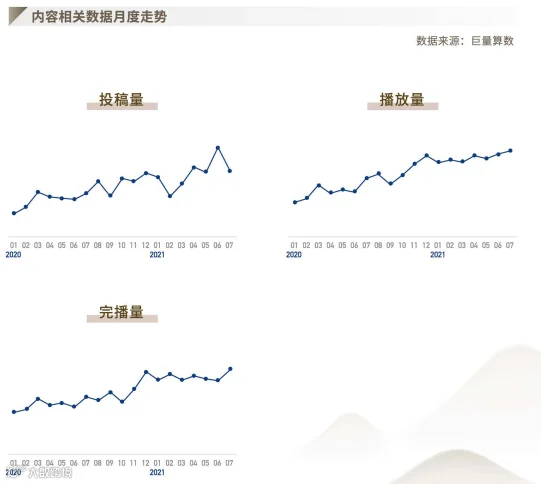
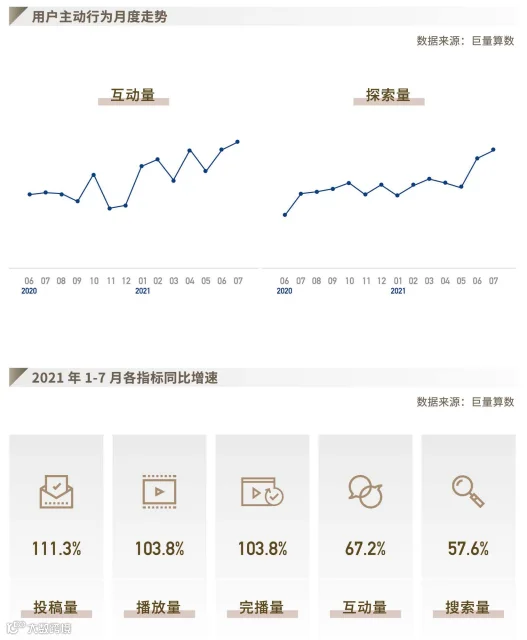
•内容广度——自主品牌相关投稿量和播放量均呈现上扬态势,今年1-7月同比增速分别为111.3%和103.8%。
•内容深度——除了内容数量和播放量的的增加,相关内容也以其多维场景引发用户情感共鸣,点燃兴趣点,引导用户持 续观看,完播量同比增长76.3%,标志着内容对用户的吸引力增强,内容的“量质”齐升。
 

参与身份的转变:共鸣发声,互动参与积极
除被动消费内容外,用户的主动互动行为(点赞、评论、转发)同比增长67.2%,主动搜索量同比增长57.6%,内容引发用户共鸣,参与感愈发积极。
 
并且,用户对自主品牌相关内容的主动搜索次数和互动行为(点赞、评论、分享)也进一步有效刺激内容创作者的创作积极性。
 

内容重心转变:自主高端与自主新势力品牌线上内容供不应求
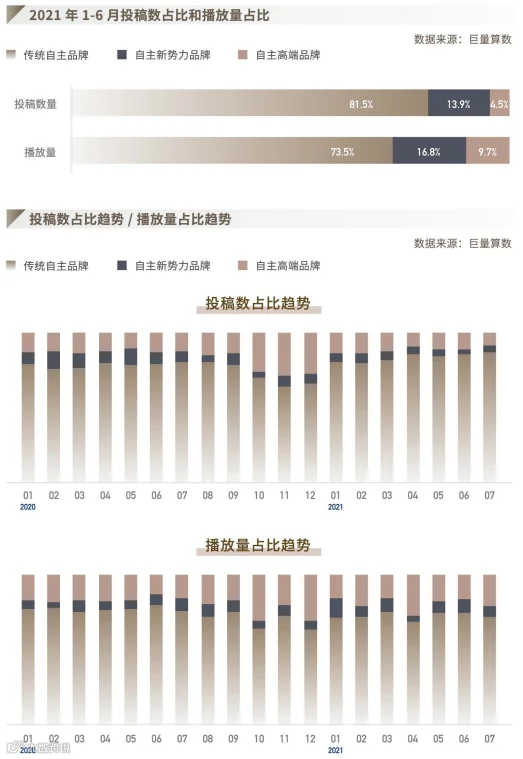
分属性来看,传统自主品牌由于品牌数量和用户体量规模庞大,无论在投稿数量还是内容播放量的占比分别为均超过70% (2021年1-6月),而从投稿数来看,自主高端和新势力的占比呈现下降,今年1-7月分别 同比下降8%、43%;而从播放量来看,自主高端和新势力的占比却呈现明显上升态势,今年1-7月分别同比上涨26%、17%。用户对此两类的兴趣逐步升温,内容供不应求,线上酝酿巨大的营销潜力。
 

价值认知的转变:对自主品牌的认知出现拐点
巨量算数数据显示,整体自主品牌的关注内容依旧集中在价格、经济等因素,但“外观”、“智能”等相关 内容已经引发用户关注。用户对自主品牌的认知出现拐点。
 
分属性来看,传统自主品牌用户的关注内容主要集中在外观、安全及价格等因素,自主高端品牌用户则对 外观、动力、智能的关注度较高,自主新势力相关的智能、动力等内容受到用户的关注。
 

获取时机的转变:希望短时间获取信息,又重视详细内容吸收
从创作者输出内容角度来看,视频数量最多的是10秒以下的短视频,比重接近50%,随着视频时间的延长,内容制作数量递减,呈现“长尾态势”,60秒以上的视频比例仅占4%。
 
而从内容消费角度而言,时长分布却呈现“两边高,中间低”的姿态。10秒以下视频和60秒以上视频受 用户关注,无论观看量、完播量还是互动量均呈现“翘尾效应”,10秒以内视频的观看量、完播量、互动量占比分别为28.3%、33.9%和27.2%,而60秒以上的占比则分别为30.1%、24%、35.8%,观看量和互动量占比甚至超过10秒以内视频内容。
 
和去年同期相比,60秒以上视频的观看量、完播量、互动量增幅分别为90.6%, 86.1%, 146.8%。一方面说明内容质量提升,用户的兴趣点被进一步挖掘,期待更丰富更多维的内容;另一方面也给创作者在时 长角度提供了创作思考。
 

直播态度的转变:参与者积极性激增,受众者信赖性升级
疫情给线上营销带来新增长机会,直播入局更加丰富了内容阵地的生态繁荣。自主品牌厂商和经销商积极布局,主播数量和开播场次、看播次数均呈现上扬态势,且红利期爆发过后,直播营销已演变为常态化,厂商和经销商的态度也由被动接受,到主动尝试,再到现在的积极布局,坚定发力。
 
直播内容也由以直播卖车为主,延伸到试乘试驾、评测讲解等多元化内容。
 

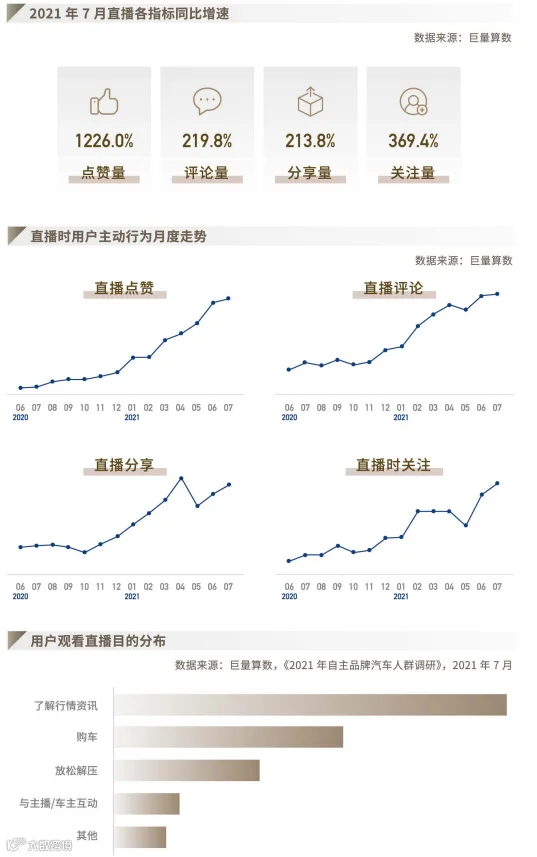
从用户角度来看,用户的关注、评论及分享等互动行为均呈现持续增长态势,用户对直播参与度持续加深,对直播的态度发生明显改变,由最初的被动看热闹,到吸收资讯信息,再到信任购车、依赖观看并愿意互动分享。
 

自主品牌用户规模比豪华品牌和合资品牌都要庞大,线上人群数量的壮大,内容的丰富,也为数字化营销提供了运营基盘。
 
现在的用户更偏向于主动在线上获得购车信息,体验的场景也由实体店延伸到线上 的搜索引擎、视频资讯、社交媒体等多种 线上渠道。
 
未来,数字化营销和用户运营将是自主车企的下一步布局重点,从线上挖掘新增量也是未来在存量市场中的探索与创新。


【声明】内容源于网络
0
0
蚂蚁星球科技
1234
内容 79
粉丝 0
蚂蚁星球科技 1234
总阅读0
粉丝0
内容79