搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
抖快美妆个护起量迅速,本土国货崛起!
>
抖快美妆个护起量迅速,本土国货崛起!
蚂蚁星球科技
2021-12-19
0
导读:美妆个护作为电商带货的重要品类,美妆赛道自入场短视频开始的销售成绩就一路高歌。
美妆个护作为电商带货的重要品类,美妆赛道自入场短视频开始的销售成绩就一路高歌。根据统计,2021年前三季度美妆品类均符合增长达12.5%。
在颜值经济的驱动下,国人越发重视自身颜值气质的提升,尤其伴随着移动互联网成长的90、00后成为美妆的消费主力军,个性化需求开始爆发。
资本助力本土集团崛起
美妆个人长期景气无忧
21年下半年行业短期增速有所调整,品类渗透率提升、人均消费额增长的双重逻辑依旧未变,长期景气无忧。2021年1-10月,限额以上单位商品零售同比增长15.1%,其中化妆品类同比增长16.7%,跑赢整体大盘。但从7月开始化妆品类增速由两位数迅速滑落,有以下原因导致:
第一、2020年化妆品销售受到疫情影响呈现前低后高的局面,不少企业上半年尤其是一季度,受到疫情冲击下半年加大折扣力度来保证全年业绩,因而整体去年下半年基数相对较大。
第二,今年5月1日起,《化妆品分类规则和分类目录》、《化妆品功效宣称评价规范》等法规正式实施,同时化妆品新注册备案平台也同步启用,化妆品行业正式进入功效时代,政策调整下新品推出
速度
在年中及三季度受到一定程度影响。
第三,今年核心化妆品渠道天猫流量势能加速转弱,对部分品牌产生影响。第四,彩妆品类的社交属性较重,受到疫情反复以及去年高基数影响,短期增速回落。长期来看,化妆品行业景气无忧,品类渗透率提升、人均消费额增长的双重逻辑依旧未变。
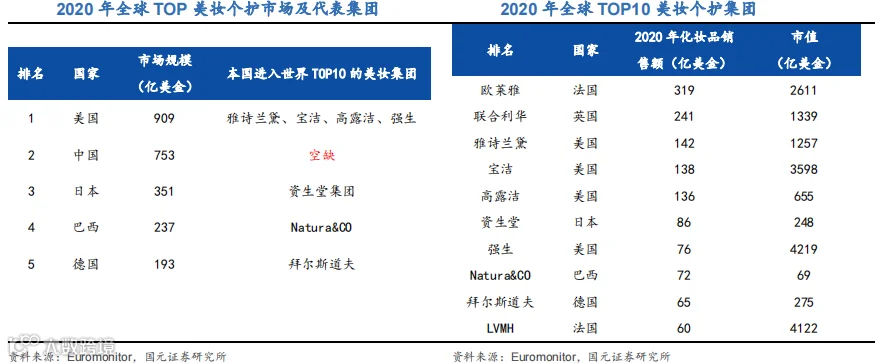
头部前五大市场中,除中国外,均孕育出了全球前十的美妆企业,而中国美妆赛道本土大企业长期空缺。全球范围来看,
美国
、中国、日本、
巴西
、
德国
是世界前五的化妆品大国,美妆个护市场分别为909/753/351/237/193亿美金,头部前五大市场中,除中国外,均产出了全球前十的美妆企业,其中市场规模最大的美国拥有雅诗兰黛、宝洁、高露洁、强生四大集团,第三大市场日本拥有资生堂集团,巴西拥有这两年凭收购雅芳快速增长的Natura&CO,而德国则拥有拜尔斯道夫,其2020年美妆收入60亿美金,而中国美妆赛道本土大企业一直处于空缺。
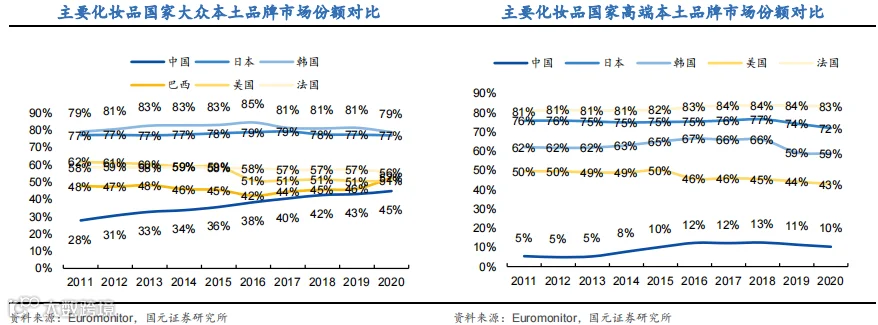
我国本土品牌市场份额显著低于日韩、美国、法国、巴西等化妆品大国,国货市占率提升缓慢,其中大众市场本土品牌市占率近年来持续提升但依然有差距,高端市场则一直未能有效突破。
可统计范围内美妆个护赛道中国市场中本土集团的市占率为31.38%,对比海外其他化妆品大国,日本/韩国/法国/美国/巴西在2020年本国化妆品集团市场份额占比分别达到 73%/68%/60%/55%/43%,均显著高于中国。2015-2018 年中国本土化妆品品牌市场份额小幅提升,而在2019、2020年,整体国货市 场份额未能进一步扩大。
拆分结构来看,大众市场本土品牌市占率持续提升但依然有差距,高端市场一直未能有效突破。2020年,我国大众/高端化妆品市场本土品牌市占率分别为45%/10%,近10年来大众市场上本土品牌市占率持续提升,但高端市场则一直在10%~13%徘徊。
对比全球其他化妆品大国,大众市场来看,日本/韩国/巴西/美国/法国的本土市占率分别为 77%/79%/52%/51%/56%,均超过50%;高端市场来看,日本/韩国/美国/法国的本土市占率分别为 72%/59%/43%/83%,我国高端本土市占率远低于日韩、美国及法国。
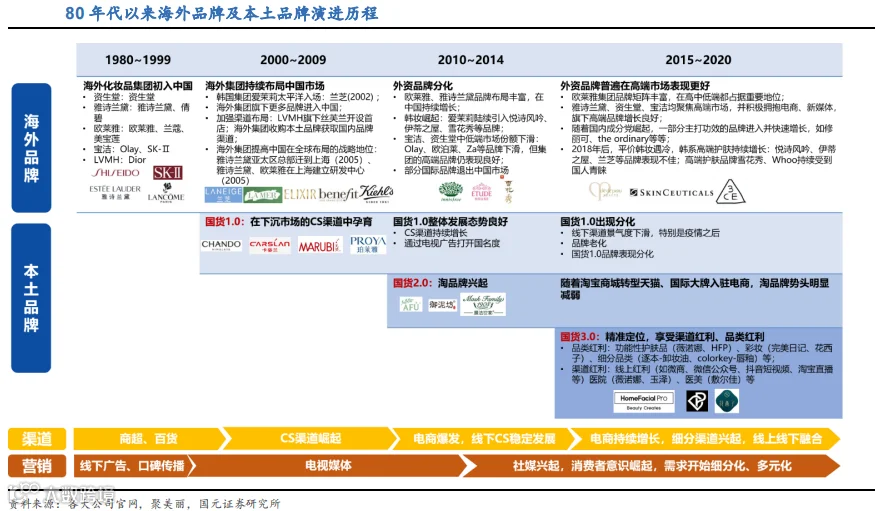
本土市占率较低,究其原因:早期外资通过收购获取渠道资源、兼并竞争对手使得80年代前强势的国货品牌逐渐退出历史舞台,目前本土一线品牌成立
时间
基本集中在2000年以后,历史不过20年。
而这20年中,国货内部面临了渠道、营销以及客群的剧烈变化,同时品牌的成长历程中长期伴随外资品牌的竞争,因而本土整体实力分散。
从近两年的变化来看,资本推动下新锐品牌加速崛起,并逐渐向真正的品牌时代进行过渡。
而本土的美妆集团上市进程也有加速的趋势,行业的并购整合或将加快,同时本土大型美妆集团的多品牌的布局趋势逐渐明朗,未来3-5年中国市场将会迎来多个突破百亿的化妆品集团。
2015-2021年新锐品牌现象级爆发,呈现出多、快、细、资本涌入的特点。
(1)多:新品牌极速涌现,21年双十一,700多个新品牌成为细分赛道第一,2021年618共459个新品牌登顶天猫细分类目TOP1,2020年618仅有26个,而在2019年双十一仅11个。今年双十一天猫美妆赛道共有6个破亿新品牌,分别是Colorkey、逐本、至本、HBN、溪木源、瑷尔博士。
(2)快:大量新品牌在成立后极短的时间内即完成了1亿销售额的突破,并实现快速放量。
(3)细:聚焦细小品类、人群及场景,以细分爆品为切入点。
(4)资本快速涌入。根据化妆品观察不完全统计,近三年来国内化妆品投
融资
事件从2019年的15起增长到2020年的46起,截止 2021 年上半年化妆品行业投资超49起,三年实现超3倍增速。
爆品机会=品类红利 x 流量红利,新锐品牌多采用“一带多”的爆品策略,集中优势选择一个SKU“打爆”再带动整个品牌增长。赛道的选择上,过去的五年,整个化妆品赛道有许多细分品类渗透率非常低,具备巨大潜能,例如彩妆、次抛精华品类、身体护理、香氛等,同时在各个品类下蕴藏了不同价格带之间结构机会,例如成熟品类众多所谓“大牌平替”的产品及品牌跑出来。
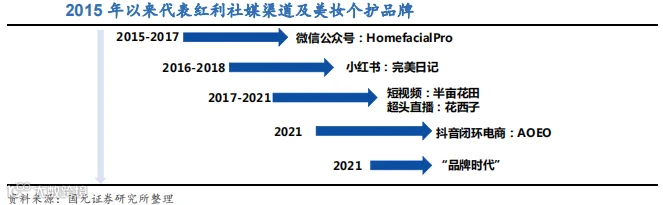
流量及渠道方面,此轮的新锐品牌兴起,流量的红利分别经过微商、微信公众号、小红书、短视频、超头直播、抖音闭环电商,线下渠道方面医美机构、医院药店等带来新的化妆品场景需求,这些都为新品牌的成长提供了机会。
线下渠道萎缩
线上增长可观
拆解整个美护渠道,整体美妆电商规模超过3000亿,其中以淘系为核心2020年整体占比超过70%,其他主要的线上渠道包括
京东
、唯品会、微信等,2021年以来以抖音和快手为核心的内容电商快速增长。
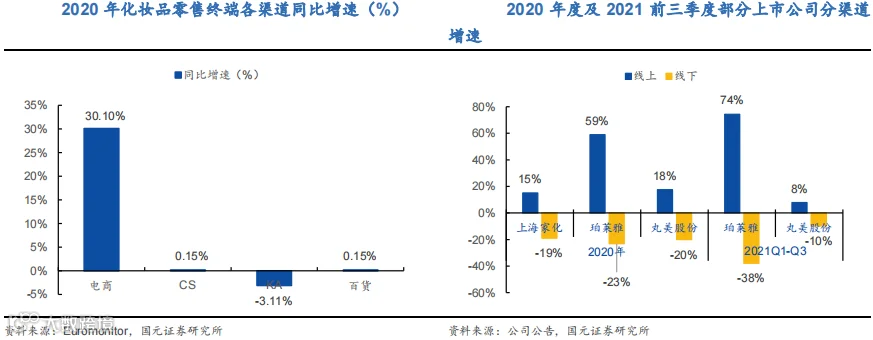
根据欧睿数据2020年电商渠道增长30.10%,美妆专营店+0.15%,商超渠道下滑3.11%,百货渠道增长0.15%。
从上市美妆企业来看,2020年
上海
家化、珀莱雅、丸美股份线下分别下滑19%、23%及20%。
21年前三季度,上海家化线下持续承压,珀莱雅线下加速下滑38%,丸美股份线下则继续下滑10%,整体线下百货、CS、商超等渠道压力较大。
线上方面,电商红利见顶,线上逐渐进入存量竞争,同时整体线上渠道分散化趋势明显,抖 音以直播电商的方式切分淘系美妆份额。
淘系占比下降
抖音电商异军突起
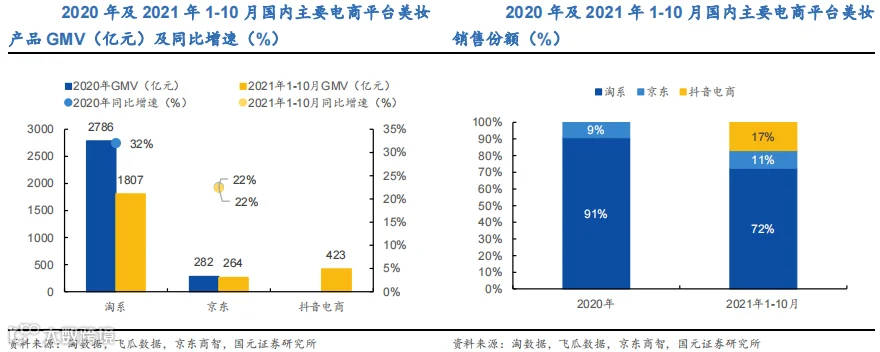
线上美妆大盘持续增长,淘系占比下降,京东份额提升,抖音电商异军突起。2021年1-10月淘系+京东+抖音美妆大盘合计约为2494亿元,同比增长15%,持续增长,但相较2020年同期增速 32%有所放缓。
分平台看,2021年1-10月淘系美妆成交额1807亿元,占比从上年的90%+下降至72%,京东264亿元,同比增长22%,占比由上年的9%提升至11%,抖音电商异军突起,1-10月成交额达到423亿元,占比达到17%。
二选一政策打破后,各平台加速品牌及商家引入,对淘系造成分流。
2021 年以来淘整体增速放缓,二选一政策打破后,众多品牌开始在淘外积极开设官方旗舰店,对淘系造成分流,同时20年底抖音开启电商闭环后,整体引流至淘系成交金额大幅下滑,给淘系造成巨大压力。
抖音电商2020年6月从扶持达人转向引入品牌号,招募100个大快消行业头部品牌率先入驻,国货品牌入驻较为积极,其中较早进入抖音的品牌如花西子、珀莱雅、欧诗漫长居美妆销售榜单前三,新锐品牌 PMPM 等也获得较快增长。
2021年下半年,少量国际品牌正式入驻抖音,包括欧莱雅、雪花秀、兰芝等。快手美妆在2020年大力扶持快手原生品牌,代表案例有春之唤、韩熙贞等,2021年7月战略转向引入知名品牌,目前整体生态以国货品牌为主。
抖音起量迅速
生态逐步完善
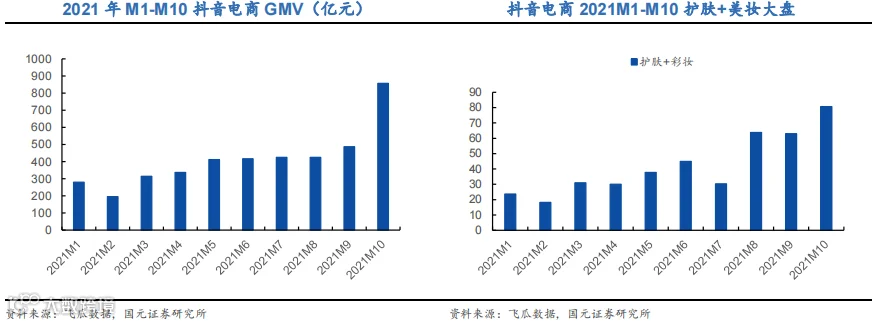
抖音直播电商起量迅速,2021年GMV有望超过6000亿,明年随直播电商流量填充的进一步释放有望突破万亿。抖音电商自去年10月起发力电商闭环,今年4月明确兴趣电商定位,基于内容连接商品与兴趣用户。直播电商从今年开始起量,3月突破300亿左右,全年预计 GMV将超过6000亿。
目前抖音直播电商的信息流填充在 5%- 6%左右,后续随抖音直播电商填充率上行有望带动明年直播电商破万亿。
美妆大盘方面,整体美妆品类维持在大盘10%上下,十月抖音美妆破80亿。美妆类成交金额占抖音大盘比重近半年来稳定在10%上下,稳居平台前三大品类(第一大品类为服饰内衣,占比40%左右,另有珠宝文玩占比10%左右)。
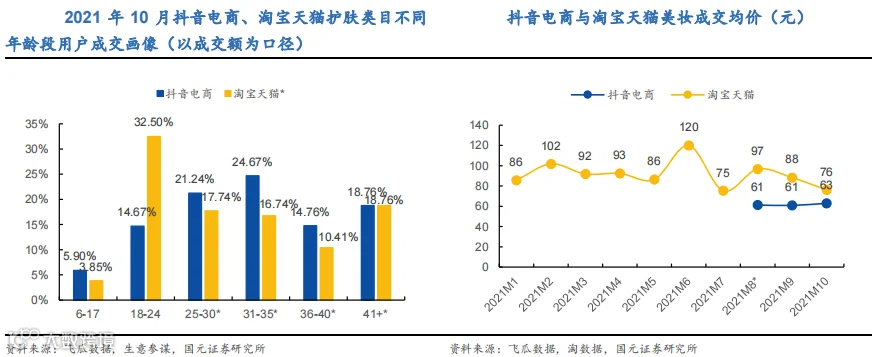
目前抖音美妆客群年龄相比淘系偏高,成交均价略低于淘系。据
飞瓜数据
,以2021年10月为样本区间,按年龄层划分,抖音护肤核心客群为31-35岁人群,贡献约24.67%销售额。
其余各组别销售贡献率从大到小依次为25-30岁、40岁以上、36- 40岁和18-24岁人群,成交金额占比分别为21.24%、18.76%、14.76%和14.67%,估算 Z 世代(25 岁以下人群)贡献率约为20.57%。
对比淘系,据淘数据,2021年10月美容护肤类目核心客群为18-24岁人群,成交占比高达32.50%,其余依次为40岁以上、25-30岁、30-34岁和36-40岁人群,成交金额占比分别为18.76%、 17.74%、16.74%和10.41%,估算Z世代成交占比达到36.35%,显著高于抖音,客群更加年轻。
成交均价来看,2021年1月-10月,淘系美妆成交均价在75元-120元区间波动,其中6月份大促季达到120元峰值。
抖音电商美妆类目(护肤+彩妆)
近3个月成交均价在60元+,目前低于淘系,未来提升空间较大。
优于国际品牌。国货品牌对新渠道的反应速度更快,国际大牌受制于跨国集团组织架构、品牌形象定位、品牌价盘控制、产品与渠道匹配度、各渠道利益平衡等复杂问题,对新兴渠道通常保持一段时间的观望或较长的内部规划时间。
2021年2月至10月美妆类目TOP20 品牌小店,其中国货品牌占据16席,包括传统本土品牌珀莱雅、欧诗漫、自然堂、薇诺娜等,以及新锐国货AOEO、凌博士、逐本等,国际品牌仅雪花秀、雅萌、高姿和理肤泉上榜。较早进入抖音的国货美妆如花西子、珀莱雅、欧诗漫,在用户资产和运营方法上积累一定先发优势,2021年来品牌旗舰店月度销售稳居美妆类目前列。
现阶段国际大牌在抖音渠道主要依靠明星达人直播带货实现销售,少数品牌已经设立官方旗舰店+品牌自播,包括欧莱雅、雅萌、雪花秀、兰芝等,整体日韩品牌偏多。
快手战略转型
引入品牌及
服务
商
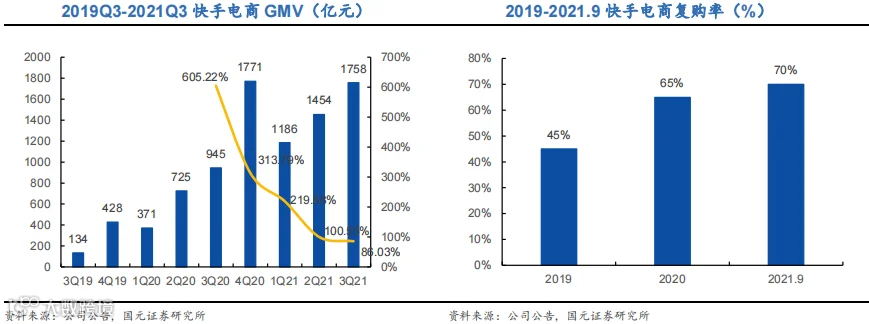
电商业务高增长,以信任为基石,复购率高达65%。快手于2018年4月开启第一场电商直播,8月正式推出电商业务,2021年Q1-3,快手电商GMV达到4397亿元,同比增长115%,9月份复购率突破70%。
美妆板块,“快品牌”销售强劲,创始人直播间对销售拉动大,2021 加大品牌引入。快手电商最初以产业带起家,平台内涌现出了众多以创始人IP为核心的快手原生品牌,例如美妆领域有黛莱皙、朵拉朵尚、韩熙贞等。
2021年来,快手大量引入传统知名品牌,满足更多消费者的需求,另一方面进行原创白牌的品牌升级,提升品牌
质量
,帮助构筑品牌心智。快手美妆用户集中在三线及以下城市,31-40 岁人群为消费主力,客单价低于抖音。
以2020年8月数据为样本,快手美妆人群主要分布于三线及以下低线城市,占比高达70.32%,与抖音差异较大。
2021年10月抖音美妆人群主要集中在一二线城市, 占比47.30%。年龄上,快手美妆人群与抖音整体差距不大,主力消费群体集中在31- 40岁年龄段,快手30岁及以下群体占比达到51.70%,抖音该年龄段用户占比44.24%。
客单价方面,据飞瓜快数,2021年国庆期间,快手美妆客单价为59.23元,略低于抖音。
【声明】内容源于网络
0
0
蚂蚁星球科技
1234
内容
79
粉丝
0
关注
在线咨询
蚂蚁星球科技
1234
总阅读
0
粉丝
0
内容
79










 蚂蚁星球科技