大数跨境

新时代下中国食品消费趋势,饮品健康关注度提升。

新时代下中国食品消费趋势,饮品健康关注度提升。 蚂蚁星球科技
2021-08-27
2
导读:疫情爆发,时至今日依然在全球蔓延,中国食品消费又将受到什么影响?


2020年 1 月初,新冠疫情爆发,时至今日依然在全球蔓延,这给世界和中国经济带来了严峻的挑战。与此同时,疫情也深刻改变了中国消费者的需求和行为。食品饮料作为民生需求保障的核心行业,变革首当其冲,挑战与机遇,同时迸发。
需求变革带来行业创新

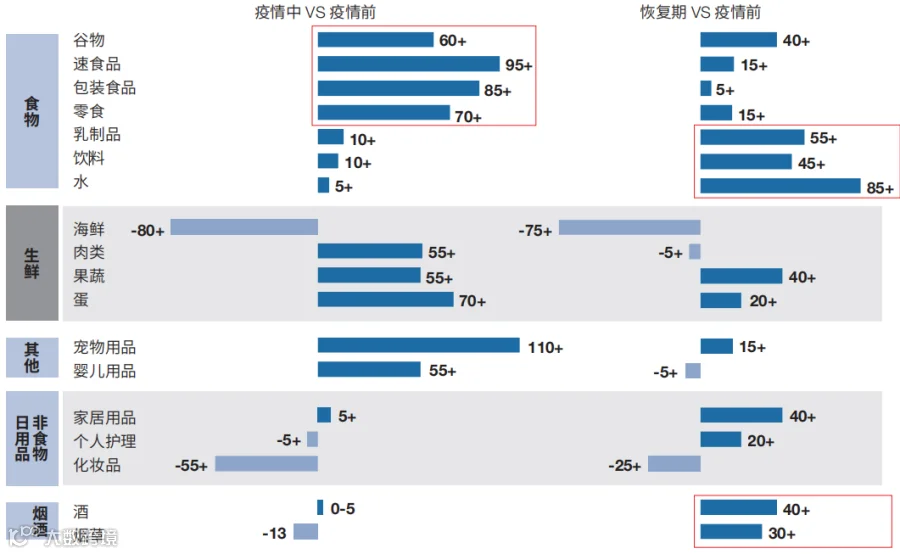
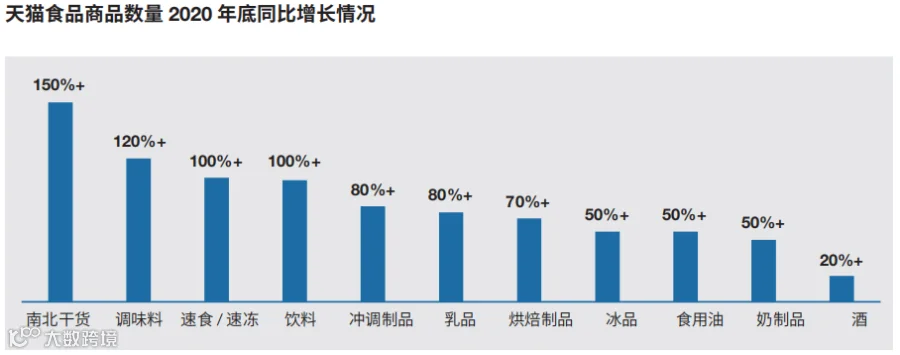
疫情之中,包装食品、速食、零食消费需求大幅度上升, 相关食品品类增速明显。而疫情缓和后,酒类、饮料、乳品需求则显著回升,为相关品类带来机遇。

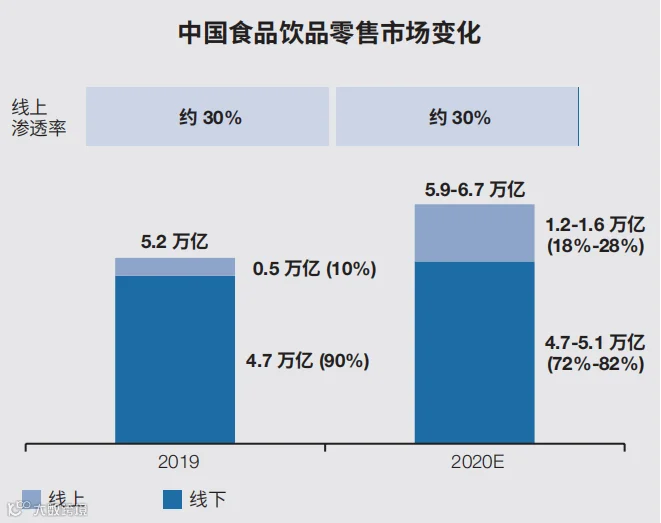
新冠疫情如同一台助推器,进一步加速了行业的线上发展进程。不同年龄段、不同线级城市都开始接受食品品类的线上消费模式。
 
线上零售渠道蓬勃发展,近年来线上食品饮品零售渗透率以每年近 30% 的速度增长。

消费者超市、便利店购物变化▲

数据来源:全球管理咨询公司麦肯锡


变局之中
保持增速开新局

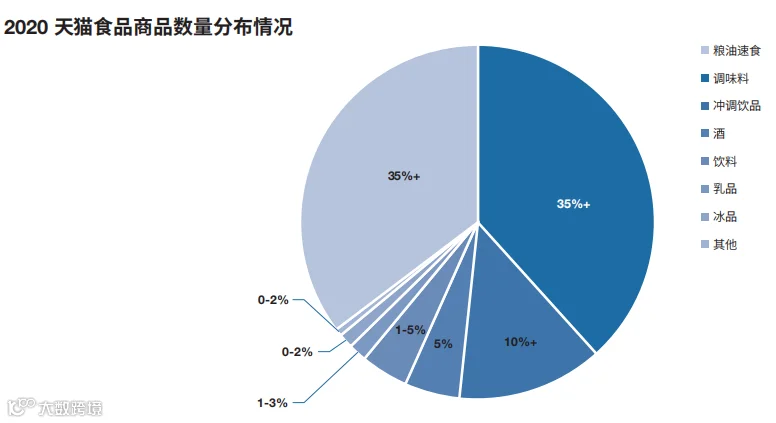
截至2020 年底,食品饮品大品类在线商品数量突破300 万个,同比增长近90%。
 
2020年,大消费领域投融资事件2271 起,其中酒水饮料领域61 起位列第四,休闲食品43起位列第九。

在疫情推波助澜之下,食品饮品新品增速明显,食品饮品企业在疫情期间将挑战转变为机遇,在内循环、大健康等大背景下,发力创新,推陈出新。


消费演进,人群进一步被细分产品变化的同时,新时代的消费人群也在发生着潜移默化的转变。
 
疫情推动了消费者形成线上消费习惯,同时消费者对于食品饮品的消费观念也在变化。新时代的消费主力人群正在发生迁移。
 
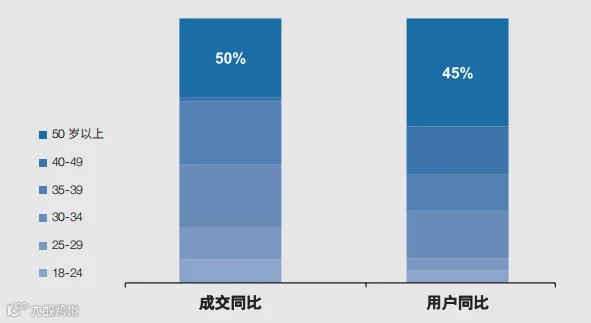
天猫食品数据显示2020 年,用户同比增长最快的人群集中在了 30-39 岁以及 50 岁以上的两个年龄区间人群。


千禧爸妈入场消费革新新机遇展现

80 后 90 后千禧一代家长成为育儿主力,相比上一代父母,他们坐拥更好的教育背景、更开放的互联网思维以及更高阶的经济实力,因而更舍得为家庭花钱,同时饮食营养和健康越来越重视。

银发一族催生中老年市场发展

老龄化趋势带来了银发一族规模增长,疫情更加速了银发族触网。超 1 亿互联网用户为 50+,天猫银发族无论是在用户规模 (+45%)还是在成交量上(+50%),增速均高于其他人群。


国货复兴
内循环效果初现

越来越多的国产品牌开始进入天猫品牌排行榜 TOP10。2020 年天猫国货相关搜索量同比上涨 10%。
 
中粮营养健康研究院的消费者调研显示,针对新时代消费者需求的国产品牌产品更容易被消费者接受。
 
疫情到来反而为国产品品牌的复兴提供了一定的机遇,很多国外的食品产品供货供不上,国内的产品正好弥补了这一空白。


感官新体验
开拓市场新蓝海

作为食品饮品行业的核心需求,美味、刺激、新奇的感官体验一直是人们关注的核心。食品饮品针对这一基础需求的创新不断,新冠疫情爆发,消费者对于基础饮食的需求进一步回归,感官体验再度升级。
 
气泡水重新定义细分市场
气泡水被定位为传统碳酸饮料的健康替代品,其气泡口感满足了消费者对口味口感的诉求,经过前期的市场培育后,气泡水在 2021 年将进入增长期。
 
气泡水与传统碳酸饮料相比因低糖而更健康,与水相比又具有消费者喜爱的气泡口感和风味,在软饮料的两个大品类(碳酸饮料和饮用水品类)结合处,重新定义了细分市场。

根据天猫食品饮料排行榜的数据,除元気森林外,莓洛“渣 sir”果味气泡水、秋林格瓦斯凭口味创新升级突围,在 2020 年也都上榜饮料品牌 TOP10。
 
“气泡”这一关键词在搜索指数上同比增长近 700%。


冷链建设初具基础
冷藏饮料跃跃欲试
对极致口感的追求是冷藏饮料消费增长的主要驱动力,随着冷链物流和冷柜设备的发展与普及,冷藏果汁、冷藏咖啡新品频出,对于口感的追求在饮料创新中发挥的作用日益强烈。
 
盖全国的大规模冷链配送网络,冷链运输不断发展,许多品牌和物流公司已经构建起覆盖全国大规模的冷链配送网络,2020 年我国冷链市场规模3823 亿元,冷库总容量 7080 万吨,冷藏车保有量 25.5 万量,为冷藏饮料触及更广的受众打下了基础。
 
天猫数据也显示,“冷”、“低温”等产品的搜索量,2020 年同比提升将近 80%。
 
除此之外,“冷萃”、“冷泡”等新茶饮/冲饮方式的产品也紧跟这一感官体验的热度,“冷泡”关键词更是同比实现了超700% 增幅。


复合酱料细分品类迸发新活力
中华美食博大精深,但调味的传承,更多的依赖个人经验。随着对于美味和方便的追求,复合调味品应运而生。
 
随着技术日渐成熟,复合调味品风味与餐厅风味越来越接近,同时疫情下居家烹饪需求的兴起,进一步激发复合调味品市场快速增长。
 
根据国家统计局数据显示,复合调味品占调味品行业市场比重由 2013年的 14.8% 逐步扩大至 2019 年 20.6%,成为调味品行业最大子品类。
 
复合调味品(火锅调料/酱类/烧烤腌料)成为天猫食品调味品第一大赛道,19 年这一细分品类新产品上架的数量同比增长超过 70%。


线上酒饮新需求崛起
“酒瘾”到“酒饮”
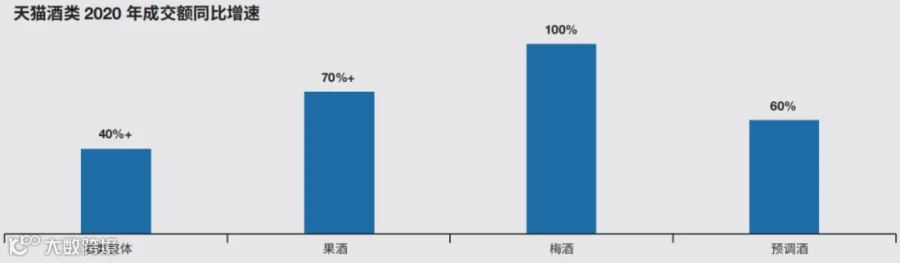
年轻人的消费习惯正在改变,对于酒饮的选择,年轻人更喜欢清爽、淡雅、柔和口感。

传统品牌的酒品改良,也多是用淡雅柔和的清爽之香替代了以往浓烈醇厚之感。
 
消费者决定要减少饮用酒精饮料时,软饮料通常是首选替代品。近年来,在家以及在外就餐时选择用软饮料代替酒的人数超过四成。
 
天猫数据显示“微醺”、“果酒”等产品关键词的搜索量同比增长了 70% 左右。
 
与软饮料或甜品融合可让酒精饮料更平易近人,尤其是让烈酒更让人容易接受,同时还可弱化酒精饮料不健康的形象。
 
从“酒醉”到“微醺”,消费者赋予了酒饮更多的理性。


健康新平衡
零食也可以来做“主”

新冠疫情从方方面面改变了人们对于饮食的看法,消费者对于食品健康的诉求呈现出前所未有的增长。
 
食品领域健康方向的创新也层出不穷,功能食品、健康零食、健康饮料等细分品类均呈现显著增长。
 
休闲零食赛道随着健康观念的转变,越来越多的开始向健康和主食的方向转变,健康的理念及原料创新变成了吸引消费者的核心点, 零食作为主食也被越来越多的消费者接受。

休闲零食“健康化”进程加速
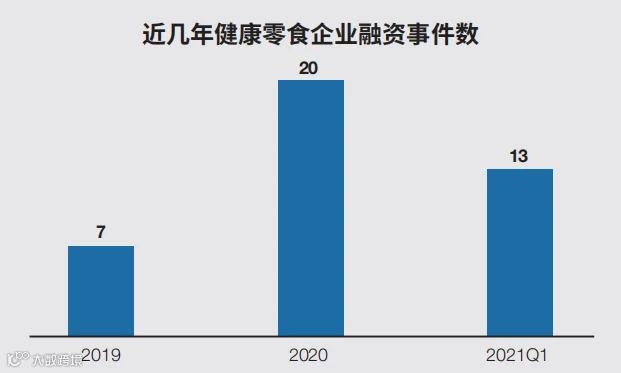
根据研究院整理,休闲食品 / 零食品类近年来有多个品牌获得不同程度的融资,其中多个品牌的产品都大打健康牌,以期吸引资本关注。
 
2019年健康零食品牌“食验室”、乐体控、好麦多等品牌都完成了近千万的融资,2020年王饱饱、鲨鱼菲特等融资额达数亿元。
 
天猫数据显示,2020年具备健康功能性的零食市场销售额增速达到40%。
 
随着饮食管理和营养认知的提升,越来越多的消费者开始利用零食代餐。同时零食本身的营养构成在美味的基础上也进一步凸显能量化,保证了足够一餐的营养代替,进一步“主食化”。
 
《2020年零食现状报告》:“零食消费量的增加,人们对健康产品和成分的关注也随之增加。同时全球近三分之二的成年人表示,他们计划每天都以吃零食为主,而非吃大餐 (64%)。”


健康减重需求提升
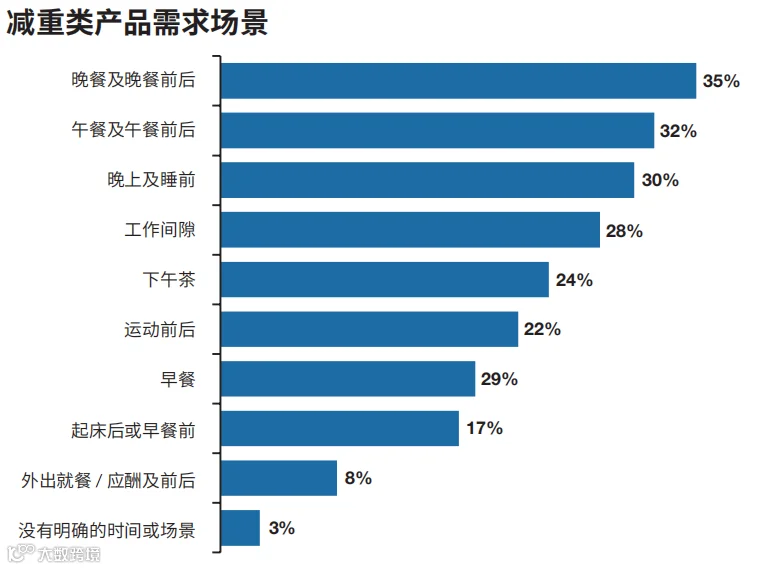
随着越来越多的年轻人开始重视健康饮食,控制体重的饮食创新频繁,多品类“泛代餐”的发展满足了年轻人在不同场景下的饮食需求。
 
天猫数据显示 2020年“控卡”、“减脂”、“代餐”等关键词的搜索量同比增长了近 150%。同时中粮营养健康研究院开展的减重食品调研中也显示,消费场景进一步细化,大多数受访消费者都表达出了对于场景细化的需求。


借力营养诉求
植物蛋白饮料爆发式增长
2020 年,天猫植物蛋白饮品类迎来同比超 200% 的销售增幅,其货品供给提升也达到了惊人的年同比 150%+。
 
大规模的品牌入局带来的是不断创新的货品,原料也进一步多元,从传统的豆奶椰奶,扩展到坚果奶(核桃、花生、杏仁等),再到谷物奶(燕麦、糙米、藜麦等)。
 
天猫数据也显示,2020 年“坚果奶”、“谷物奶”产品的搜索量同比增长了近 200%。据中粮大数据平台社交声量数据显示,2020 年“谷物奶”声量同比增长 120%+。

减糖不减甜度
减糖不减健康
“0”添加、“100%”纯正等显著的数据化标识成为了近几年食品品类在健康方向上的营销重点。
 
在果汁品类,创新推动果汁市场产品结构转型,在调味品品类,零添加、天然成分也催生了品类大单品的出现。
 
全球范围来看,约 50 个国家和地区征收了“糖税”,以对降低碳酸饮料、运动能量饮料等软饮料的含糖量。

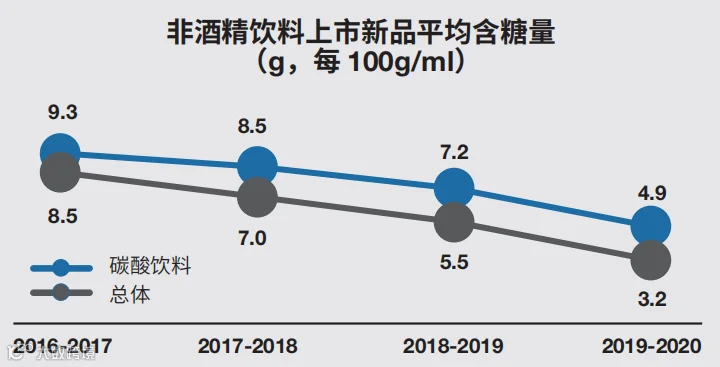
在国内,随着消费者对饮料含糖量及糖的健康性认知的不断提升,消费者越来越追求低糖、健康的饮品,企业推出饮料产品的平均含糖量显著下降,无糖低糖产品数目占比也不断攀升。


糖品类细分拆解,代糖等新型健康糖品类规模增长突出,代糖品类中,“0 卡糖”、“赤藓糖醇”等产品广受欢迎。
 
代糖产品禾甘木糖醇位列食糖 GMV 第 4 名。天猫数据显示“0 糖”、“低糖”的搜索量同比增长了近 200%。
 
同时,中粮大数据平台社交声量数据也显示,2020 年“0 糖饮品”的社交声量同比增长近 100%+。


果汁“天然 = 0 添加、100% 果汁”

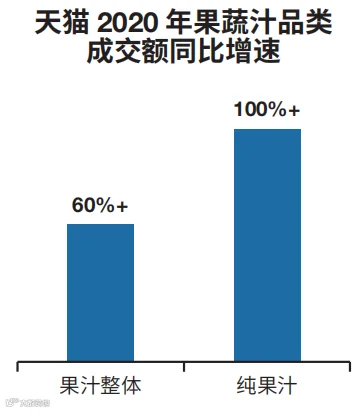
果汁市场产品呈结构型调整,由低浓度果汁向中高浓度果汁产品转型,其中 100% 纯果汁产品市场增速最高。

沙拉调味健康为先,0 脂当道

天猫“0 脂”搜索上升 2000%。“0 脂”成产品主打卖点,子品类中 GMV 前 4 的商品几乎全都宣称“低卡”、“零脂”。

调味料天然味道

松茸粉、鸡汁等天然味精替代商品大规模入榜,进入天猫调味排行榜同品类 TOP10,逐步取代传统味精地位。

功能食品要功能也要天然

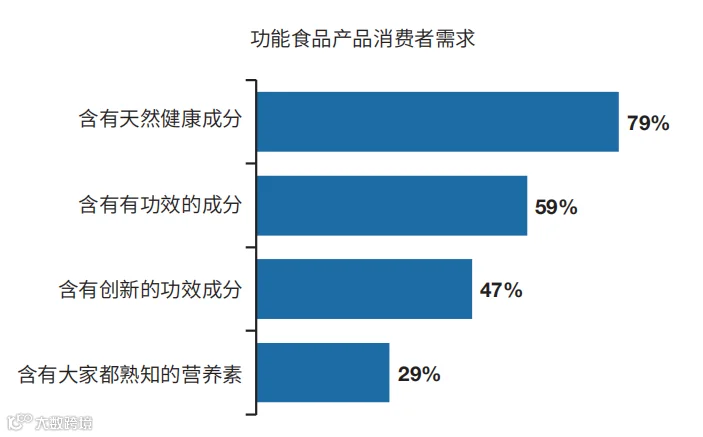
功能食品消费人群当中,“健康天然”也是他们考虑的最首要因素,其次才是功效的、有效性和创新性。


便利新形式
迎合群众需求

随着疫情影响持续发酵,社会压力的上升显著改变了消费者的生活节奏,对于“快”越来越多的人有了更强烈的需求。既快又美味的食品形式如自热食品、预制菜肴、方便食品等细分品类开始驶入快车道。

麦片口味升级
更适合早餐场景
在天猫平台披露的 TOP 产品中,随着食品口味技术的不断升级,针对更细分人群早餐需求的产品开始涌现。
 
除了王饱饱为代表的冻干酸奶水果麦片之外,更延展出了 0 蔗糖、燕麦麸皮、五黑麦片以及儿童麦片等细分品类。
 
在 2020 年中粮营养健康研究院针对儿童妈妈的调研中显示,家长对于儿童早餐关注度很高。
 
给孩子一顿健康的早餐受到了许多妈妈的重视。而针对这一需求,许多传统速冻大牌开始布局儿童早餐冻品市场,三全思念纷纷推出儿童水饺、儿童包点等产品,主打造型与口味特色,抢占市场。

数据来源:天猫美食大数据

速冻食品撑起大市场
速冻食品受制于“新鲜”的问题,在国内一直以来发展受限。但2020年的一场疫情,让越来越多的人开始重新尝试并接受速冻食品。
 
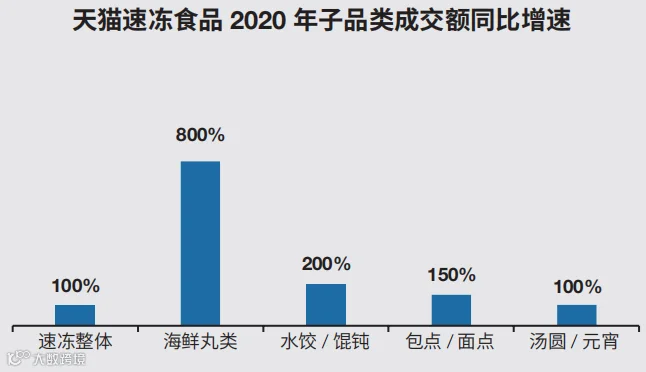
天猫数据显示,2020年2-11月,天猫平台上的海鲜丸类、包点/面点类、水饺/ 馄饨、汤圆/元宵等速冻品类平均销售额同比增长近 400%+。
 
速冻食品行业在A股有至少八家上市公司,如三全食品、安井食品、广州酒家、海欣食品、惠发股份等。
 
2020年,水饺/馄饨天猫成交同比超 200%;包点面点成交同比150%。同时,新锐品牌也不断涌现,锚定都市消费人群。
 

餐饮与食品的中间点
疫情带来的新演变
疫情当下,2021年我们第一次认识了就地过年这个词,一众年轻人没有办法回乡过年,在仪式感面前,便利美味的预制菜肴成为了年轻人的首选。
 
遭遇寒冬的餐饮企业也借着东风大力推广品牌的预制菜产品。


2020年以来,西贝、海底捞、眉州东坡等传统餐饮品牌开始了数字化、零售化进程,其核心创新就是预制菜产品。
 
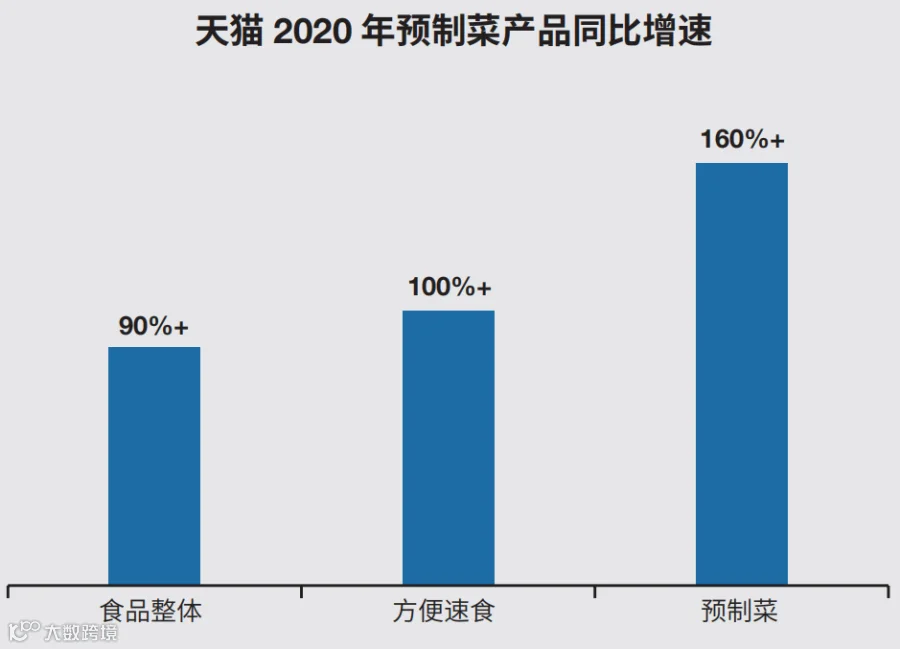
天猫数据显示“快手菜”2020年的搜索量同比提升了近 8000%。截至2021年3 月,企业名称或经营范围中包含“预制食品、食品半成品”的国内企业已有超 1.6万家,在披露了成立日期的企业中2018 年 -2020年成立的企业数占比高达 48%。


但对比海外成熟市场,我们依然可以相信,国内市场还有很大的提升空间。


【声明】内容源于网络
0
0
蚂蚁星球科技
1234
内容 79
粉丝 0
蚂蚁星球科技 1234
总阅读0
粉丝0
内容79