素质教育线上内容增长迅猛,短视频或将成用户核心种草渠道!
 蚂蚁星球科技
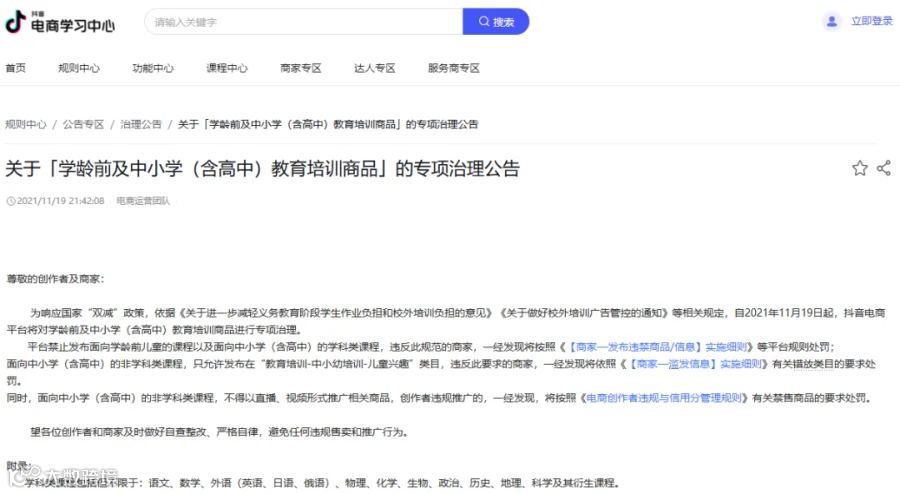
11月19日,抖音电商学习中心发布公告称,为响应国家“双减”政策,自2021年11月19日起,抖音电商平台将禁止发布面向学龄前儿童的课程以及面向中小学(含高中)的学科类课程。
面向中小学(含高中)的非学科类课程,只允许发布在“教育培训-中小幼培训-儿童兴趣”类目;面向中小学(含高中)的非学科类课程,不得以直播、视频形式推广相关商品。
众多教育机构也纷纷转型,素质教育迎来爆发新风口,素质教育内容创作也搭借“短视频” 东风实现从量变到质变的突破性局面。
素质教育市场大盘容量逐年扩充,人口红利最先惠及素质教育市场少儿学段。得益于二胎政策的放开,虽然整体出生率逐年下降,但根据人口普查,近年来0-14岁人口数量整体上稳中有升,2020年0-14岁少儿人口数量普查结果为25,338万(此处信源为国家统计局,但由于2020年采取了和往年不同的计算技术,大幅降低了漏登率,故2020年的人口增幅较往年高)。
与此同时,国内少儿素质教育市场规模以13.1%的年复合增长率逐年增长。相关测算显示,在2020年,国内少儿素质教育市场规模达到4290.4亿元,呈现出稳步上升的态势。
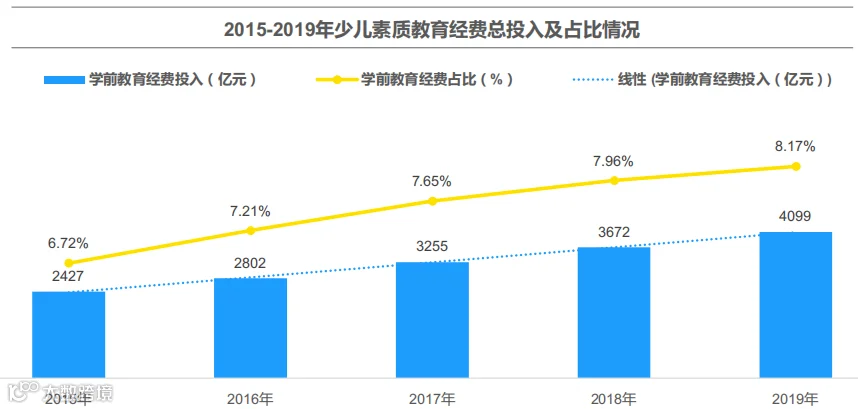
数据显示,财政经费在少儿素质教育尤其是学前学段的投入及占比逐年上升。2019年,学前素质教育经费总投入为4099亿元,较2018年的3672亿元增加了11.6%;学前教育经费占比在2019年高达8.17%,较2018年增加2.6%。
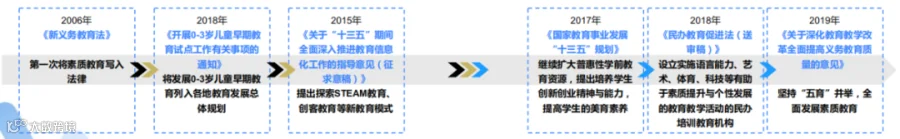
政策端的演变与深化举措也体现出少儿素质教育体系不断被完善,监管机制日趋成熟。
2020年《关于全面加强和改进新时代学校体育工作的意见》和《关于全面加强和改进新时代学校美育工作的意见》的出台使得政策端向体育及美育方向倾斜。
数据显示:2020年国内素质教育市场投融资总规模在2020年达到40.8亿元,较2019年的40.4亿元变化不大;但2020年平均单笔融资额度为0.87亿元,创2016年以来新高,目前资本流向是在布局更多头部厂商,马太效应初步显现。
近年来对市场竞争格局具有影响力的素质教育融资案例中,目前基本处于B轮及之后的融资阶段,融资额度也都过亿。
由投融资市场资本布局的特征与趋势不难看出,少儿素质教育线上化迫在眉睫,尤其是在2020年黑天鹅事件的催化之下显得尤为突出。
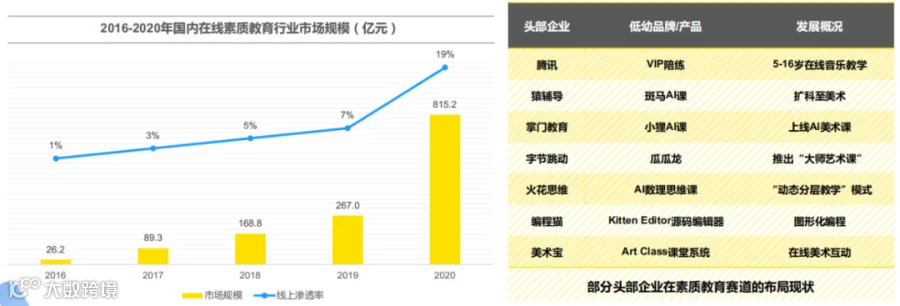
相关测算显示,2020年少儿素质教育行业线上渗透率高达19%,虽然这个数值仍然低于行业的平均水准,但已经较2019年的7%实现极大突破。
基于此,头部互联网企业、互联网教育公司试图通过投资、兼并、孵化、研发等各种方式在此方向着手布局。
尤其是美术、编程类学习成为各个企业竞相押 注的细分赛道,热度极为高涨。
在线上少儿素质教育供给端不断发力与探索的同时,需求端用户学习行为也开始发生线上的进一步迁移。
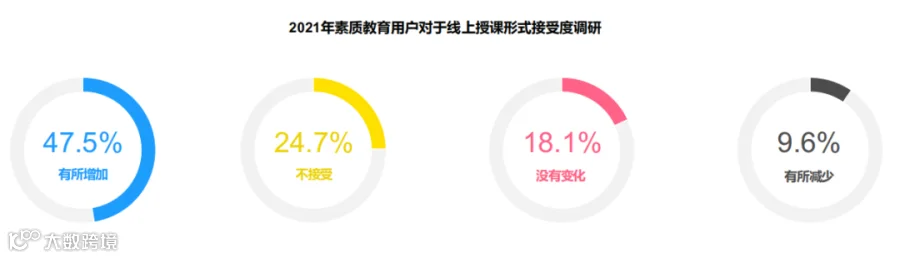
根据2021年素质教育用户关于线上授课形式接受度的调研结果,47.5%的用户表示过去一年线上学习行为有所增加。
素质教育行业的迅猛发展激发了内容供给端的快速爆发。
2021年Q1,抖音端素质教育视频数量增幅同比达到138%,相关创作者数量增幅同比达到56%。
2021年Q1,抖音端成人教育万粉达人以3%的视频创作量带来32%的视频播放量;高播放量占比的数据体现出视频内容素材很好地吸引到用户来关注,同时用户端对素质教育内容的需求量达到空前高度。
创作者维度分为“万粉以上”达人群体和“万粉以下”的普通创作者群体。其中,“万粉以上”的达人数量在2021年Q1实现了58%的同比增幅;“万粉以 下”创作者数量同比增长了56%。
头部达人积极带动了抖音整体素质教育内容供给生态的构建。
除了达人生态在抖音端的内容供给,素质教育行业的各个企业也加紧在抖音端营销种草的阵地布局。
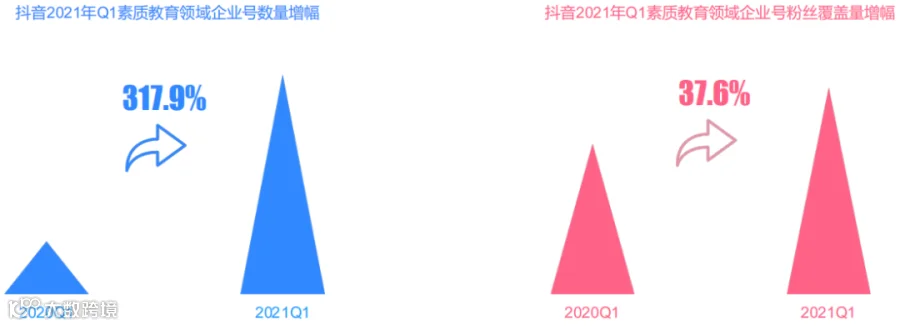
2021年Q1,抖音素质教育领域企业账号数量涨幅高达317.9%,对应企业号粉丝覆盖量涨幅为37.6%
企业号数量涨幅远远超过其粉丝覆盖量涨幅,因此,素质教育行业的企业号在抖音端的流量汇聚仍处于较初级阶段,通过短视频来构筑企业影响力围栏不失为素质教育玩家的入局良策。
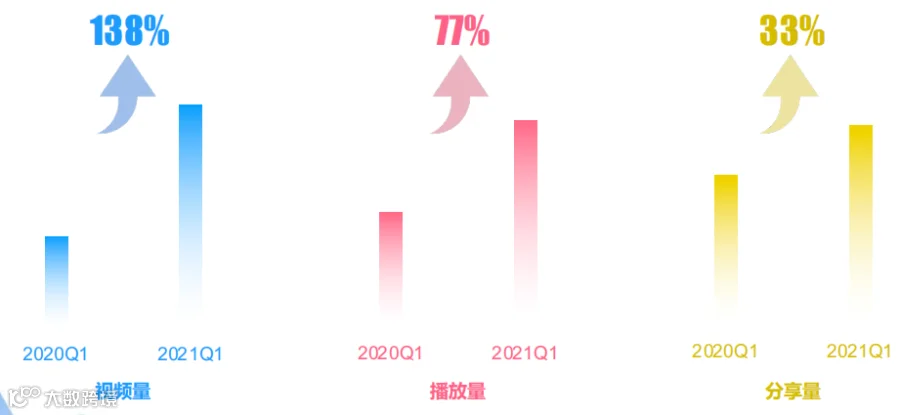
2021年Q1,抖音端素质教育相关视频量增幅高达138%,带动了其播放量和分享量增幅分别达到了77%和33%。
这个数据除了体现抖音端用户在素质教育内容方面的活跃度外,也说明在内容供给大幅增长的情况下,素质教育需求侧依然有着不俗的增长,充分说明了抖音中素质教育内容远未饱和。
从素质教育在抖音上的细分板块来看,2021Q1视频播放量TOP5的学习品类如下图所示。其中,表现最为突出的TOP2品类是思维及舞蹈,远高于其它品类。
而从播放量增幅上来看,2021Q1素质教育分版块的TOP5中包含了围棋、诗词、声乐、象棋及国学等偏小众品类。其中,围棋增幅更是遥遥领先。
从抖音直播生态数据表现来看,2021年Q1素质教育赛道直播场次同比增幅24%,看播次数增幅175%;同整体直播大盘数据相比,2021年Q1素质教育场均评论量是大盘场均评论量的2.48倍。素质教育的直播间氛围浓厚,互动积极,为用户在其中沟通、交流、种草及拔草等环节提供了良好的转化场景。
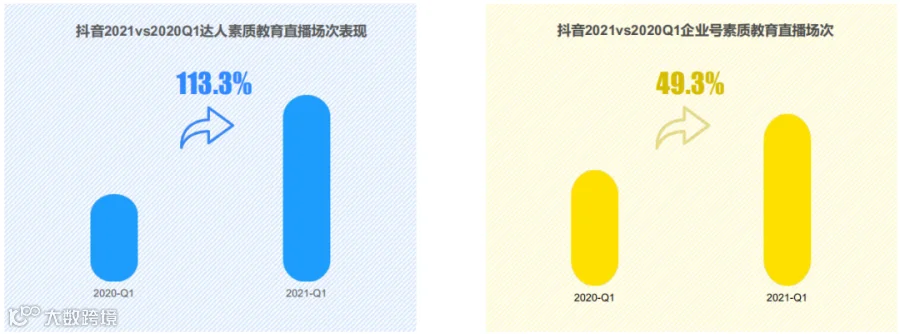
达人成为抖音素质教育直播生态的主力。2021年Q1,达人在素质教育内容的直播场次的同比增幅达到113.4%;达人直播场次在全部素质教育直播场次中的占比从24%提升至41%。
企业号作为直播生态的重要组成部分,2021年Q1在素质教育内容的直播场次同比增幅达到49.3%,直播场次在全部素质教育直播场次中的占比提升至5%。
数据显示,母亲在育儿层面上更具话语权与决策权,体现出在家庭中母亲对于孩子素质教育及发展的主导力与影响力。
而在具备话语权的母亲用户群体中,呈现出“所在家庭年收入更高”与“学历水平更高”的特征。
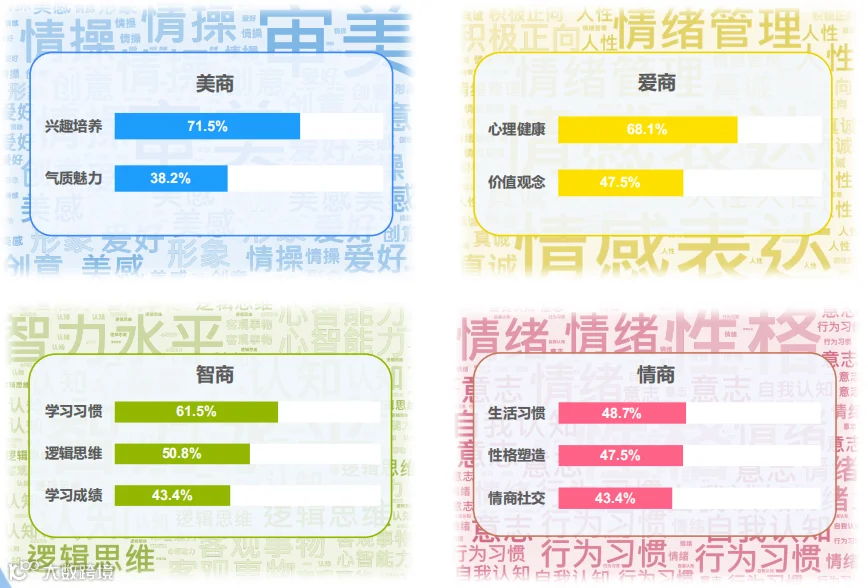
数据显示,2021年素质教育的家长用户在 为孩子挑选学习品类时,最为看重的是未来孩子在“美商”与“爱商”“体商”层面的提升,也呼应了在政策层面对于美育及体育素质的侧重。
新一代少儿素质教育家长用户对孩子的期许更多体现在人格、精神及情绪管理上。但同时,思维操练、智力开发也是相对重要的学习驱动因素。
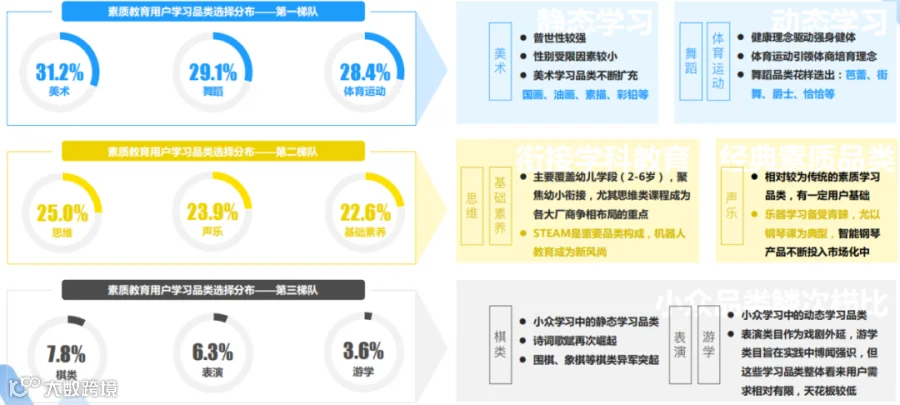
美术、舞蹈成最受欢迎学习内容,国学、棋类等小众品类逐渐走入大众视野。
数据显示,在为孩子报名两个及以上素质/兴趣学习品类的组合中,“动静结合”成为主要趋势。
“动静结合”可以同时调动身体律动及思考能力的开发与深度挖掘,真正实现“全面发展”。
最为经典的育儿品类组合包括:舞蹈类&音乐类;舞蹈类&美术类;体育运动类&思维类;体育运动类等。
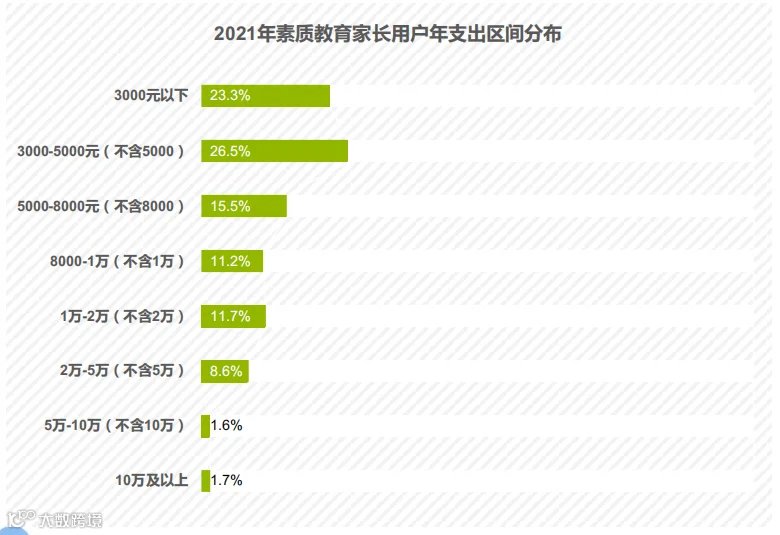
2021年素质教育的家长用户在年支出上主要集中在5000元以内,其中3000-5000元区间内用户占比26.5%。
这个数据体现出当前素质教育家长用户实际支出额度偏低,和多数素质学习品类的非刚需性有关;在每周学习时长的分布上,3小时以内的用户占比高达54.9%,8小时以上的用户占比仅一成 。
从用户实际学习行为上来看,素质教育市场仍是一片蓝海。
而当用户付费意愿随着需求不断攀升,少儿素质教育市场未来或将迎来爆发期。
线下面授仍是主流,1V1成线上学习最受欢迎模式。约六成用户选择了线下面授的学习方式;线上课程中,1V1模式最受欢迎,约有49.8%用户选择,思维类及美术类是线上1V1最为普及的品类。
此外,这部分用户的家庭年收入相对较高,对应1V1模式的高成本与高体验。
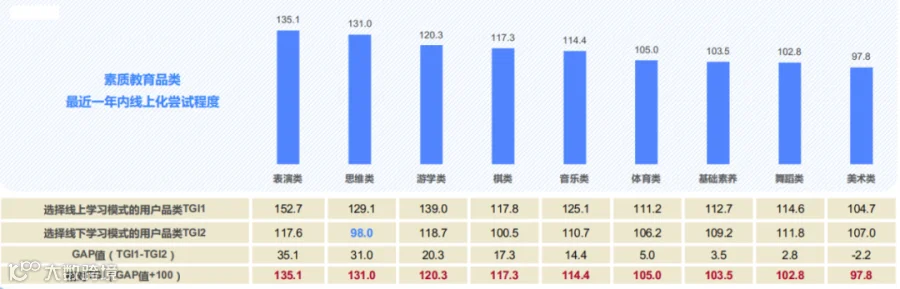
根据巨量引擎数据统计:表演类、国学类及游学类等偏小众素质学习品类在过去1年内线上化程度最高(注:时间限定在过去一年内,并不等同于线上化普及度及线上化程度的概念)。
尽管这部分学习品类依托于线下繁复的交互场景及环节,但仍然有VR/AR技术加持之下的创新学习品类出现以尝试满足之前的用户需求。但总的来看,这几个小众品类目前整体线上化程度仍然偏低。
值得注意的是,思维类学习品类的线下化绝对TGI值(TGI2)低于100。这说明,思维类品类无论是在哪个圈层/区域/学段中,均已实现成熟的线上学习模式及体系。
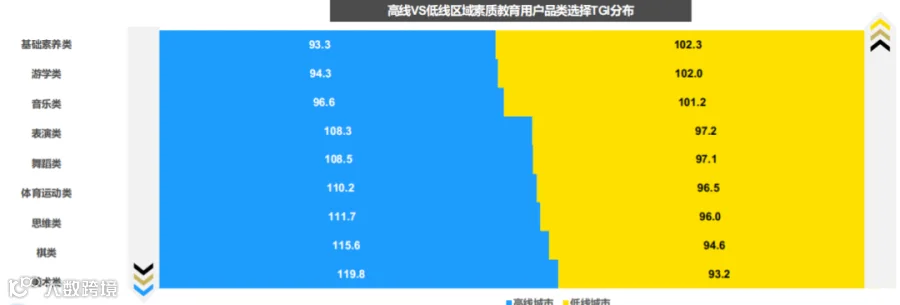
高线区域用户在选择素质学习品类时,在美术、棋类、思维、体育运动、舞蹈、表演品类上呈现出更强的偏好;反之,低线区域用户在基础素 养、游学及音乐类上呈现出更强的偏好。
在品类选择上,高低线城市有着不同的育儿观:高线区域用户的选择更多元,包含更多的小众品类;低线区域用户的选择范围相对局限,最为重视基础素养的教育,更多是在考量幼小衔接及培育孩子后续K12学段的学习习惯。
在选择学习机构时,由于素质教育场景体验天然依赖线下互动,物理距离仍然是用户考量的第一要素。
社区周边或交通枢纽仍然是素质类教 培机构选址良策。
对于高收入群体,最为看重的则是“师生互动效果”及“课程体系设计水平”,这二者同时也是直接影响学习效果的主观因素。
2021年素质教育用户获取信息的两大核心渠道分别是短视频端口及口碑推荐,各占45%及43.8%的用户份额;除此之外,社交空间及资讯平台作为相对主流的两种介质,同样对于引领用户种草起到不容小觑的效果。
通过以上渠道,素质教育用户最终所种草的学习机构如下右图所示,包括编程猫、核桃编程、斑马AI、美术宝及小叶子音乐等在内的多种兴趣学习品牌。
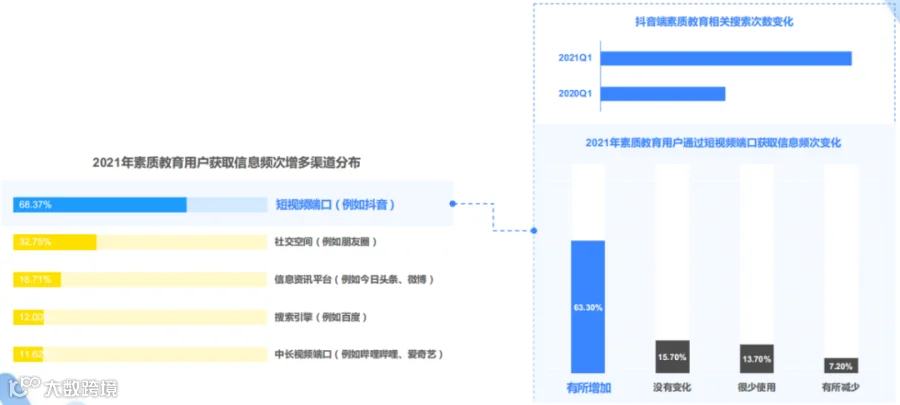
短视频端口不仅是2021年素质教育用户的最核心种草渠道,同时也是近一年 来用户获取信息频次增多占比最高的渠道。
数据显示,接近七成的用户表示最近一年通过短视频(例如抖音)平台获取素质教育信息频率增多;超六成用户表示在短视频端口获取信息频次明显增多。
从抖音端数据来看,用户进行主动搜索的行为频次明显提升,增幅已超100%。
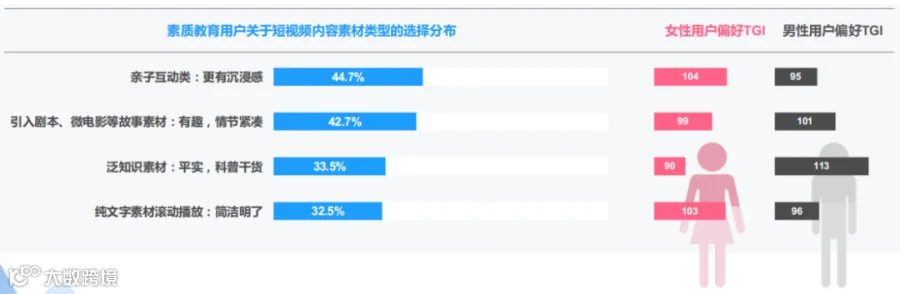
2021年素质教育用户在观看短视频时,44.7%的用户选择的素材类型偏好是亲子互动类。
亲子互动类素材紧紧围绕着“素质教育”的主题, 生动形象的亲子关系能为短视频的沉浸感体验添砖加瓦;42.7%的用户选择了剧本及微电影的故事素材类型,其构建的互动场景同样能够带来相对浓厚趣味性的视觉及听觉体验。
女性用户在素质教育上的决策权与话语权使得女性用户在观看短视频时的素材选择偏好与整体趋势更为贴近。
数据显示,女性用户对于亲子互动及纯文字素材偏好度更高;而男性用户则在泛知识素材的类型上偏好更高,其次则是故事类素材。
2021年素质教育用户在直播间观看相关内容时,31.0%用户因为“主播魅力超群”而种草,30.7%用户因为“带课产品新颖”而被吸引,30.0%用户通过“主播专业度高”而对直播内容产生兴趣。
这说明,主播人设(魅力值&专业度)至关重要,课包产品质量也直接影响到种草效果。
与此同时,在拔草环节,平实有干货的直播间“带课”调性最受欢迎,占比37.3%;资深教师成为最受欢迎和信赖的“带课”主播。
内容端精细化运营催化用户市场不断延展,成为细分领域逐步崛起的引擎:
内容生产——内容创作端包罗万象,以抖音短、快手平台为代表的平台为素质教育内容生产、创作及分享提供良好的输出场景,成为信息互通有无的有效介质;
素质学习品类/细分领域——需求端的爆发成为细分素质学习品类的原动力。但素质教育品类较其他教育赛道的标准化程度 低,对于线下依赖程度相对较高;
用户延展——用户市场横纵延展横向延展体现在学段,传统素质教育学段聚焦在3-9岁,向上延展至14、15岁;纵向延展体现在区域下沉;
细分领域——细分品类巨头孕育中,高线区域新兴品类SKU不 断崛起,但天花板较低、偏传统素质教学品类SKU在低线区域拓展增量市场,在高线存量市场不断完善其背后的课程供应链,细分领 域不断崛起的同时,优秀企 业也逐渐显现;
内容运营——内容端精细化运营,素质教育供给端全面开花,为驱动运营精细化分工不同场景提供了优质内容素材的创作空间,形成积淀,除了传统内容分类,也迸发出围棋、诗词、象棋等小众类别;
用户诉求——用户端需求点激发,基于内容端大量素材传播与市场反馈,用户端对于素质教育的需求点 被击中,同时也有大量灵感将牵引 出未来更多元的诉求激发。